


抗体生産:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Antibody Production - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114358
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、抗体生産市場の規模は、2025年の191億7,000万米ドルから2026年には214億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR11.93%で推移し、2031年までに377億3,000万米ドルに達すると予測されています。
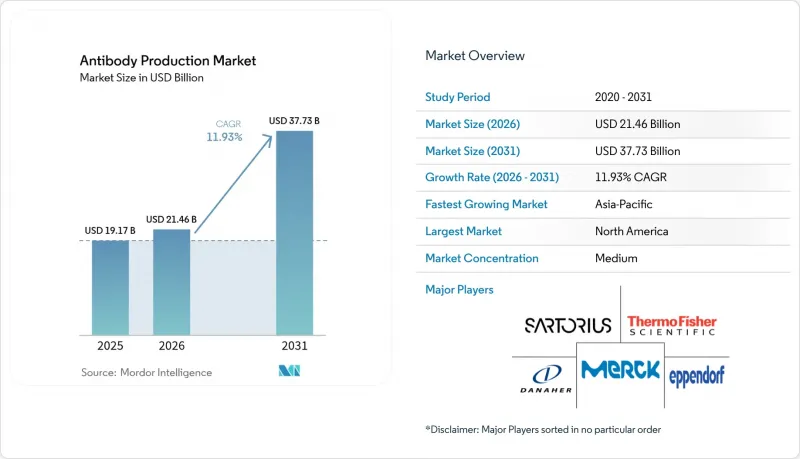
本レポートでは、産業を製品別(消耗品・機器)、抗体タイプ別(モノクローナル抗体、ポリクローナル抗体、その他)、プロセス別(上流プロセス、下流プロセス、その他)、エンドユーザー別(製薬・バイオテクノロジー企業、研究機関、その他)、地域別に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の抗体生産市場の動向と洞察
米国と中国における抗体薬剤複合体(ADC)の臨床開発パイプラインの加速
600件以上のADC候補が臨床検査段階にあり、2027年までに少なくとも10件の新規承認が見込まれており、これは腫瘍学に焦点を当てたパイプラインにおける持続的な勢いを裏付けています。2025年1月、FDAがAstraZenecaと第一三共の「ダトロウェイ(Datroway)」を承認しました。この薬剤は、HR陽性・HER2陰性の乳がんにおいて、化学療法と比較して疾患進行リスクを37%低減させました。これに伴い、生産能力の拡大も進んでいます。AstraZenecaは、2029年に稼働開始予定のシンガポールにおけるエンドツーエンドのADC施設に15億米ドルを投じることを決定しました。中国においても同様の大規模な投資が行われており、国家薬品監督管理局の優先事項に沿った開発スケジュールの加速を後押ししています。こうした動きにより、高活性コンジュゲート用スイート、ウイルスベクタ用封じ込め施設、高度分析機能に対する需要が高まっています。規制当局が複雑なコンジュゲートに関するガイダンスを精緻化する中、モジュール式クリーンルーム設計や高性能精製システムを採用するメーカーは、新たな臨床ニーズを取り込む態勢を整えています。
シングルユースバイオリアクタの生産能力の急速な拡大
シングルユースバイオリアクタ(SUB)は、交差汚染のリスクを低減し、切り替え時間を短縮します。これは、多品種生産施設にとって重要な要素です。Samsungバイオロジクスの第5プラントでは、柔軟なSUB容量を確保しつつ、従来型ステンレス製施設と比較して建設期間を30%短縮する予定です(Samsungバイオロジクス)。SUBを用いた連続処理の統合により、生産性が25~30%向上し、施設の占有面積が40%縮小しています(Pharma Focus America)。センサの小型化、シングルユースプローブ、閉ループ制御により、リアルタイムの品質調整が可能となり、臨床用ロットにとどまらず、商用・高力価プログラムへの採用が拡大しています。この傾向は、ガンマ線滅菌済みのリアクタバッグ、駆動ユニット、使い捨ての付帯フローパスに対する強い需要を支え、サプライヤーの成長を後押ししています。
GMP準拠のバイオ製造施設における多額の初期設備投資(CAPEX)
最先端の抗体製造工場の建設費用は2億米ドルを超えることもあり、その支出の60%をクリーンルームと特殊なユーティリティが占めています(『BioProcess International』)。許認可、バリデーション、ライセンス取得の期間を含めると、投資回収には3~5年を要します。新興市場への参入企業は、より厳しい資金調達のハードルや金利の変動に直面しており、グリーンフィールドプロジェクトが抑制されています。モジュール式のプレハブ施設は建設期間を30~50%短縮できますが、輸入モジュールのコストが高いため、その節約効果の一部が相殺されてしまいます(Pharma Focus Asia)。その結果、イノベーター企業が設備の所有を先送りし、サービス対価型モデルを優先するにつれて、CDMOの生産能力に対する需要が高まり、施設関連の収益拡大がわずかに鈍化しています。
セグメント分析
2025年、消耗品は抗体生産市場シェアの61.92%を占めました。これは、すべての生産バッチを支える培地、樹脂、緩衝液、フィルターに対する需要が絶えないことを反映しています。継続的な大量需要はサプライヤーにとって予測可能なキャッシュフローを生み出しますが、製品原価の改善に取り組む製造業者にとっては運営コストの増加要因となります。機器バイオリアクタは最も急成長しているカテゴリーであり、シングルユース設計がステンレス製システムに取って代わり、多製品対応の柔軟性を実現することで、CAGR 11.7%で拡大すると予測されています。統合型センサ、使い捨てフローパス、ガンマ線滅菌対応プラスチックは、交差汚染のリスクを軽減し、切り替え時間を短縮するため、多様なバイスペシフィック抗体やADCプログラムを擁する施設に適しています。
上流プロセスのスケールアウト戦略は、連続捕捉と組み合わせた並列サブ(SUB)トレインに依存しており、施設の占有面積を削減しつつ、10g/Lを超える力価をサポートしています。RFIDタグを埋め込んだスマートチューブアセンブリを含む消耗品の進歩により、材料のトレーサビリティが合理化され、コンプライアンスの遵守が促進されます。アルカリ耐性のある新規化学品により樹脂のライフサイクルが延長されるにつれ、事業者は緩衝液の使用量を削減し、廃棄物を低減することで、ESG報告において追跡がますます重視されている環境指標を強化しています。
2025年時点で、上流プロセスは抗体生産市場規模の57.62%を占めており、細胞株の生産性やバイオリアクタの性能が全体的な経済性をいかに左右するかを浮き彫りにしています。力価の向上は、10g/Lを超える収量を実現する遺伝子改変CHOホストと、栄養素の枯渇を軽減する最適化されたフェッドバッチ戦略によってもたらされています。こうした進歩により、ボトルネックは下流の精製プロセスへと移行しており、その結果、同プロセスは2031年までCAGR11.43%という高い成長率で拡大しています。二重特異性抗体に最適化されたマルチモーダルクロマトグラフィー樹脂は、分離能と負荷容量を向上させ、一方、次世代の深層ろ過は凝集剤と組み合わせて、2,000Lのサブ(SUB)からの高密度収穫液を澄明化します。
プロセスの集約化により、連続的なウイルス不活化やシングルパス接線流ろ過が導入され、ストレートスルー型の精製ラインが構築されることで、処理時間が30%短縮されます。インライン希釈機能を備えたバッファー管理スキッドにより、水消費量と設置面積の削減が図られます。オペレーショナルエクセレンスを追求するメーカー各社は、リアルタイムのマスバランスモデルとPATを活用したフィードバック制御を統合しており、規制上の比較可能性にとって重要なパラメータである一貫したグリコシル化プロファイルを実現しています。上流プロセスと下流プロセスの強化が融合することで、コスト削減が可能となり、バッチのリリースが加速され、抗体生産市場における競合が強化されます。
地域別分析
北米は、堅調な資本市場、バイオ医薬品企業の密集したクラスター、高度な規制枠組みに支えられ、2025年には39.45%のシェアで抗体生産市場を独占しました。FDAによる迅速承認プロセスの継続的な改善は、二重特異性抗体やバイオシミラーのイノベーションを促進し、市場の拡大を持続させています。生産分析への人工知能(AI)の統合が主流となりつつあり、在庫コストを削減するリアルタイムのリリース戦略を可能にしています。
アジア太平洋は、中国やインドにおける製造エコシステムの拡大と政府の支援施策に後押しされ、12.75%という最も高いCAGRを記録しています。バイオコン社の「Jobevne」が米国で承認されたことは、インドの品質基準の高まりを裏付けるものです(GaBIOnline)。地域のCDMO各社は、国内と輸出の需要を満たすため、連続製造プロセスやモジュール式プラントの建設を加速させています。バイスペシフィック製剤の知的財産保護に対する日本の慎重な姿勢は、国内での製品発売を遅らせていますが、独創的な構造的代替策を促進しています。
欧州は、成熟したバイオシミラー市場を通じて依然として大きな比重を占めており、64件の承認実績は、規制面での早期のリーダーシップを反映しています。持続可能性への重視が、連続製造や溶媒削減の取り組みの普及を後押ししています。「欧州医薬品不足モニタリングプラットフォーム」やAIに関する改訂GMPガイドラインは、供給の安定性とデジタルモニタリングに対する規制当局の警戒感を示しています(ISPE)。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国と中国における抗体薬剤複合体(ADC)の臨床開発パイプラインの加速
- シングルユースバイオリアクタの生産能力の急速な拡大
- バイオシミラーmAbの規制上の迅速承認
- AIを活用した細胞株開発による欧州での力価ばらつきの減少
- 細胞・遺伝子治療用ツールにおける抗体フラグメント需要の急増
- 北米のESG目標の達成に向けた血清フリー培地への移行
- 市場抑制要因
- GMP準拠のバイオ製造施設における多額の初期設備投資(CAPEX)
- 日本における新規の二重特異性形態に対する知的財産上の障壁
- 中小規模のバイオテクノロジー企業における「品質設計(QbD)」コンプライアンスの複雑さ
- 組換えタンパク質を含まない培地成分の慢性的な供給不足
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 消耗品
- 培地・血清
- 試薬・添加物
- 緩衝液・化学品
- 機器
- バイオリアクタ
- クロマトグラフィーシステム
- ろ過・分離装置
- 補助実験機器
- 消耗品
- プロセス別
- 上流プロセス
- 細胞株の開発
- 培養拡大・発現システム
- 下流プロセス
- 清澄化・捕捉
- 精製
- 製剤・充填・仕上げ
- 上流プロセス
- 抗体タイプ別
- モノクローナル抗体
- ポリクローナル抗体
- 二重特異性抗体
- 抗体フラグメント
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託製造/研究機関(CMO/CRO)
- 学術・政府系研究機関
- 診断ラボ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Merck KGaA(MilliporeSigma)
- Danaher Corp.(Cytiva & Pall)
- Sartorius Stedim BIoTech SA
- Lonza Group AG
- AGC Biologics
- Wuxi Biologics
- Charles River Laboratories
- Abcam plc
- Bio-Rad Laboratories, Inc.
- Eppendorf SE
- Boehringer Ingelheim BioXcellence
- Samsung Biologics
- GenScript BIoTech Corporation
- Polpharma Biologics
- Rentschler Biopharma SE
- KBI Biopharma
- Selexis SA
- Biocon Biologics
- AGC Biologics