


臨床ワークフローソリューション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Clinical Workflow Solutions - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114357
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、臨床ワークフローソリューション市場の規模は2025年に133億6,000万米ドルと評価され、2026年の149億5,000万米ドルから2031年までに262億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.92%となる見込みです。
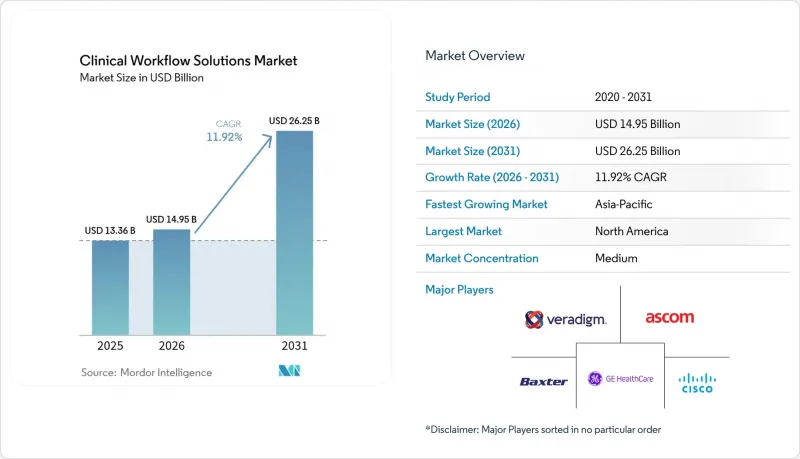
本レポートは、構成要素(ソフトウェアおよびサービス)、製品タイプ(データ統合ソリューション、リアルタイム通信ソリューションなど)、提供形態(オンプレミス、クラウドベース、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー(病院など)、地域(北米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の臨床ワークフローソリューション市場の動向と洞察
義務化された世界の相互運用性基準が導入を加速
Health Level Seven Fast Healthcare Interoperability Resources(HL7 FHIR)は、ますます多くの医療システムにおいてパイロット段階から実運用段階へと移行しており、標準ベースのアプリケーション・プログラミング・インターフェース(API)のより広範な受容を促進しています。査読済みの調査によると、ほとんどのデジタルヘルス企業は、移行期間中の事業継続性を確保するために、すでに標準ベースのAPIと独自開発のAPIを組み合わせて活用しています。その直接的な結果として、以前はカスタムインターフェース用に確保されていた統合予算が、現在では新しい分析機能へと振り向けられており、プロジェクトポートフォリオ内での暗黙的なコストシフトが示唆されています。さらに、事前認証済みのFHIRインターフェースを実証できるベンダーは、調達における最も一般的な障壁の一つを解消することで、販売サイクルを短縮できると考えられます。
世界の医療従事者不足の深刻化が自動化を促進
2026年までに数百万人の看護師および関連専門職が不足すると予測されていることから、臨床ワークフローソリューション市場において、自動化は「オプション」から「ミッションクリティカル」な地位へと格上げされました。業界団体によると、文書作成、人員配置、予測に基づくシフト作成を目的としたAIツールの利用が急速に増加しており、医療グループにおける導入率は前年比で2倍以上に達しているとのことです。この急増は、バーンアウトの指標が取締役会レベルの主要業績評価指標(KPI)となるにつれ、現場スタッフが購買委員会にますます大きな影響力を及ぼしていることを示しています。これに伴う推論として、純粋に管理業務上の課題ではなく、人的要因による課題に対処するソフトウェアは、人材定着の目標と直接結びつくため、持続的な需要が見込まれます。
高い統合コストと研修コスト
明らかなメリットがあるにもかかわらず、断片化したレガシー環境に新しいプラットフォームを統合するためのコストと複雑さは、依然として導入の主な障壁となっています。研修予算は技術投資に後れを取ることが多く、その結果、利用状況にばらつきが生じ、投資収益率(ROI)が低くなりがちです。この傾向から、変更管理サービスを組み込んだソリューションを提供するベンダーは、顧客がより迅速に価値を実現できるよう支援できるため、プレミアム価格を設定できることが示唆されます。
セグメント分析
2025年には、ソフトウェアセグメントが臨床ワークフローソリューション市場規模の71.05%を占め、病院全体のデジタル化イニシアチブを支える最大のセグメントとなりました。4年連続でプラットフォームのアップグレードを優先する資本予算が組まれていることは、ソフトウェアが依然としてプロセスの近代化への入り口であることを示しています。それにもかかわらず、医療機関が導入の専門知識と継続的な最適化を求めるにつれ、サービス部門は2026年から2031年にかけてCAGR14.18%を記録し、ソフトウェア部門の拡大を上回ると予測されています。このことから、コードそのものではなく、知識の移転こそが現在、持続可能なパフォーマンス向上を牽引しており、ベンダーがサブスクリプション契約にコンサルティングチームを組み込むよう促していることが推察されます。
サービスの伸びは、ITリソースが限られており、外部からの指導によって稼働開始までの期間が短縮される中規模病院で特に顕著です。成果連動型報酬制度におけるペナルティが拡大する中、経営陣は規制不遵守のリスクを低減するために、アドバイザリー支援への資金提供に前向きになっています。その結果、サービス専門企業とプラットフォームベンダー間の合併・買収活動が活発化する可能性が高く、単一の責任窓口を求める購入者にとって、統合型ソリューションが魅力的になることが示唆されています。
2025年時点で、データ統合ソリューションは臨床ワークフローソリューション市場の30.10%を占めており、これは、異なる電子カルテ(EHR)モジュールを結びつける「結合組織」としての役割を反映しています。一方、ケアコラボレーションツールは2031年までCAGR14.75%で拡大すると予測されており、チーム中心の医療提供モデルへの移行を示唆しています。パンデミックにより、セキュアなメッセージング、タスクリストの共有、施設間コミュニケーションへの需要が加速しました。この行動の変化は、緊急事態が緩和された後も続いています。この事実は、コラボレーションプラットフォームが「利便性」の域を超え、「臨床上の必要性」へと移行したことを示唆しています。
AIの進歩はコラボレーション機能を一層強化しており、どの専門医にいつ相談すべきかについて予測的な提案を提供しています。このようなインテリジェンスを組み込んでいるベンダーは、契約更新率が高いと報告しており、これは臨床ユーザーが静的なメッセージング機能よりも、状況に応じた推奨機能を重視していることを示しています。ここから導き出されるのは、差別化の要因は、インターフェースの洗練度だけではなく、意思決定支援の深さにますます重きが置かれるようになるということです。
地域別分析
北米は2025年、成熟したITインフラ、高い一人当たりの医療費、および品質報告における技術活用を奨励する規制上のインセンティブに支えられ、世界全体の収益の43.60%を占めました。大規模な医療システムは、テクノロジー大手と提携して高度なAIツールの実証実験を行いました。例えば、サッター・ヘルス(Sutter Health)による複数年にわたる共同プロジェクトは、画像診断ワークフローにAIを活用した知見を取り入れることを目指しています。ここから導き出される一つの結論は、早期導入者のネットワークが参考事例として機能し、取り残されることを懸念する同業他社間の調達決定を加速させているということです。
アジア太平洋地域は、中国、インド、インドネシアにおけるデジタル病院への公的資金投入を背景に、2026年から2031年にかけてCAGR13.12%を記録し、最も急速に成長する地域になると予測されています。AI診断を推進するためのシロアム・ホスピタルズとフィリップスとの間の最近の覚書は、従来の制約を回避する「飛躍的ソリューション」に対する同地域の需要を如実に示しています。多くの医療機関が依然として第1世代または第2世代の電子カルテ(EHR)を導入していることを踏まえると、ベンダーは導入当初から最新の標準を組み込むことが可能であり、長期的な統合作業の負担を軽減できる可能性があります。これは、欧米の同業者に比べて暗黙のコスト面での優位性となります。
欧州では堅調な普及率を維持しており、一般データ保護規則(GDPR)が「プライバシー・バイ・デザイン」のアーキテクチャを形成しています。各国市場には違いがあるもの、ドイツや英国の主要機関では、AIを活用したスケジュール管理や環境型文書化の実験が進められています。このことから、厳格なデータ規制がベンダーに同意管理モジュールの洗練を促しており、それらは後に規制の緩い市場において付加価値として再活用できると推測されます。中東・アフリカ、南米といった新興地域は、導入の段階としてはまだ初期段階にありますが、遠隔医療やクラウドソリューションへの関心が高く、オンプレミス段階を完全に飛び越える可能性があることが示唆されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 義務付けられた世界の相互運用性規格(HL7 FHIR、ISO/IEEE)による導入の加速
- 世界の医療従事者不足の深刻化が自動化を後押ししています
- 価値に基づく医療への移行により、ワークフロー全体の可視化が求められています
- リアルタイムのデータストリームを生成する、ネットワーク接続型医療機器の普及
- SaaS導入を可能にする、クラウドネイティブ型病院情報システムの急速な普及
- パンデミックを契機とした遠隔臨床連携およびコマンドセンターへの需要
- 市場抑制要因
- 高い導入・研修コスト
- 臨床スタッフのデジタルリテラシーの不足が変革の妨げとなっている
- 断片化したレガシーITエコシステムが、シームレスな相互運用性を阻害しています
- データプライバシーとサイバーセキュリティへの懸念がクラウドの導入を妨げている
- 規制展望
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 製品タイプ別
- データ統合ソリューション
- リアルタイム通信ソリューション
- ワークフロー自動化ソリューション
- ケア・コラボレーション・ソリューション
- エンタープライズ・レポーティングおよびアナリティクス・ソリューション
- 配信モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- 組織規模別
- 大企業
- SME
- エンドユーザー別
- 病院
- 長期ケア施設
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Portfolio Analysis
- 市場シェア分析
- 企業プロファイル
- Alcidion Group
- Ascom Holding AG
- Baxter International
- Cisco Systems Inc.
- CliniComp Intl.
- EvidenceCare
- GE HealthCare Technologies Inc.
- GetWellNetwork Inc.
- iMDsoft
- Imprivata Inc.
- Infor Inc.
- Koninklijke Philips N.V.
- Lumeon Ltd.
- McKesson Corporation
- Oracle Corporation
- Picis Clinical Solutions
- Sectra AB
- SONIFI Health
- Stryker Corporation
- Veradigm Inc
- Wolters Kluwer N.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


