


自動車用ベンチレーテッドシート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Ventilated Seats - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114323
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用ベンチレーテッドシート市場の規模は2025年に99億2,000万米ドルと評価され、2026年の105億6,000万米ドルから2031年までに144億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.41%となる見込みです。
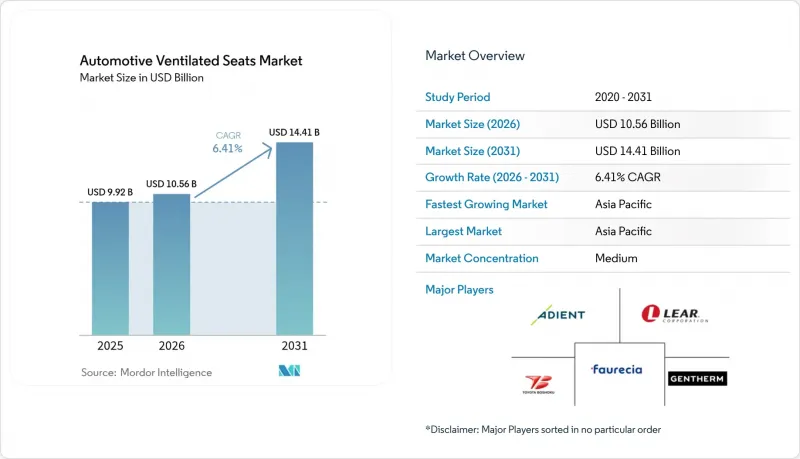
本レポートは、車両タイプ(乗用車、小型商用車など)、駆動タイプ(内燃機関など)、販売チャネル(OEMおよびアフターマーケット)、シートトリム素材(本革など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の自動車用ベンチレーテッドシート市場の動向と洞察
車内快適性の向上に対する消費者の需要の高まり
自動車が移動式の生活空間となるにつれ、車内に対する期待も変化しています。暑い気候の地域における購入意向調査では、通気式シートは現在、最も要望の多い快適装備トップ3にランクインしており、所有期間が10年を超える傾向も、アップグレード需要を後押ししています。高温地域では、局所的なシート冷却が従来のエアコンよりも迅速に快適さを提供するため、販売ショールームにおける重要な差別化要因となっています。ライドシェアの利用者も、価格帯を問わずプレミアムな設備が当たり前になることで、さらなる圧力を加えています。これらの要因が相まって、快適性がブランドロイヤルティ戦略の中心に位置づけられ、通気式シートの対象市場が拡大しています。
中級モデルにおけるOEMの機能差別化
25,000~4万米ドルの価格帯の自動車メーカーは、高級ブランドのロゴを掲げることなく販売価格を引き上げるため、通気式シートを標準装備としています。2025年に量産開始予定のLear社の「ComfortMax」モジュールは、熱応答速度を40%向上させると同時に、シート部品の点数を半減させ、組み立ての複雑さを軽減します。モジュラー式キットにより、幅広いモデルラインナップへの対応が可能となり、価値を重視する消費者が具体的な快適性に対して適度な価格プレミアムを受け入れるアジア太平洋地域での普及が加速しています。
高いシステムコストと複雑な統合
工場での初期組み込みには、専用設計のシートフレーム、配線、およびソフトウェアのキャリブレーションが必要となるため、新興市場向けモデルではユニットコストが高止まりしています。後付けキットの場合、通気経路の配線やコントローラーのCANバスへの適応といった課題が追加されます。連邦自動車安全基準(FMVSS)207に基づく安全認証では、通気モジュールを組み込むたびに構造的完全性の確認が義務付けられており、これにより検証サイクルが長期化し、通気シートの市場拡大が制約されています。
セグメント分析
2025年には乗用車が市場シェアの大半を占め、2031年までのCAGR8.05%の見通しの中で、通気式シート市場シェアの64.80%を獲得しました。スポーツ用多目的車(SUV)は、人気のあるトリムパックにこの機能を組み込むことで販売台数を牽引しています。通勤時間の長期化や運転支援パッケージへの関心の高まりにより、特に夏の熱波が長期化する地域において、シート単位の空調制御への需要が高まっています。小型商用バンのフリート運営事業者は、疲労軽減効果の評価を始めていますが、初期費用の差が依然として大型トラックやバスでの導入を抑制しています。
このセグメントの勢いは、中型セダンやコンパクトSUVにおいて、プレミアムコンポーネントを再利用したバリューグレードのモジュールが導入されるにつれ、通気式シート市場全体の規模を拡大させる見込みです。専門サプライヤーは、大幅な再設計を必要とせずに複数のボディスタイルにそのまま組み込めるスケーラブルなプラットフォームを提供しており、市場投入までの時間を短縮しています。予測期間中、ドライバーの健康増進を目的とした地域ごとの規制により、商用乗客シャトルやライドシェア車両の導入率が上昇し、乗用車セグメントの主導的地位がさらに強まる可能性があります。
2025年時点では、内燃機関プラットフォームが依然として78.60%を占めて主導的地位にありますが、バッテリー式電気自動車(BEV)は2031年までにCAGR12.10%という急激な成長軌道に乗っています。BEVの成長を後押ししているのは、空調(HVAC)による航続距離の低下を軽減する必要性であり、これによりシート換気とバッテリー熱管理戦略の統合が進められています。Yanfeng社の「Smart Cabin Seats」は、個別の微気候を作り出し、メインのHVACが作動する前に車内の熱蓄積を低減します。これは、BEVのパッケージングの柔軟性が、通気式シートの設計にどのように寄与しているかを示す好例です。ハイブリッド車およびプラグインハイブリッド車モデルは過渡的な役割を果たしており、OEM各社に、完全なEVの制約を受けずに先進的な快適性アルゴリズムを試験する場を提供しています。
BEVの急速な成長に伴い、電動ドライブトレインに関連する通気式シート市場の規模は、市場全体を上回るペースで拡大する見込みです。送風機の小型化を実現し、暖房、冷房、ハプティックフィードバックを1つのモジュールに統合できるサプライヤーは、EVの厳しいパッケージング要件の中で優位に立つことができます。エネルギー効率の高いHVACを奨励する規制上のインセンティブにより、開発予算はさらにBEVに最適化されたシートシステムへと傾くでしょう。
地域別分析
アジア太平洋地域は2025年にベンチレーテッドシート市場の45.00%を占めており、2031年までCAGR8.45%で拡大しています。中国が地域の需要を牽引しています。同国ではすでに電気自動車が新車販売の45%を占めており、QIANZEなどの現地サプライヤーが毎月1,000セットのベンチレーテッドシートを供給することで、OEM各社のコスト抑制に貢献しています。日本および韓国の企業は技術的な深みを加えています。例えば、ヒュンダイ・トランシスは、通気性を高めるVOC(揮発性有機化合物)低減パッドについて国家認証を取得しました。高温多湿な東南アジアの気候は、ユーザーへの魅力をさらに高めており、省エネ部品に対する政府の補助金も、通気性シートの普及を後押ししています。
北米では、乗用車市場が成熟しているため、快適装備が下位セグメントへと普及するにつれ、着実な買い替え需要が生まれています。車両の所有期間が長期化していることから、後付け市場の活性化も進んでいます。また、ゼネラル・モーターズとリア・コーポレーションの共同プログラムにより、モジュール式の「ComfortMax」ユニットが大量生産される主要車種に採用されています。商用車フリートでは、今後導入される疲労管理ガイドラインへの準拠を目的として、通気式運転席の導入を検討しており、新たな販売機会が生まれています。
欧州では、プレミアムな統合機能とライフサイクル排出量に焦点が当てられています。FORVIA社のトラック用シートソリューションは、CO2排出量を40%削減しており、この地域のサステナビリティへの取り組みの進化を象徴しています。リサイクル可能性に関する法規制の圧力により、使用済み廃棄物を原料とするフォームやカバー素材の採用が進んでおり、欧州のOEM各社はシート部品の循環型調達において最前線に立っています。
ラテンアメリカ、中東・アフリカの新興市場では潜在的な需要が見られますが、価格への敏感さやサービスネットワークの不足が市場浸透を遅らせています。予測期間の後半には、現地での組立パートナーシップにより、これらの障壁が緩和されると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- キャビン内の快適性の向上に対する消費者の需要の高まり
- ミッドレンジモデルにおけるOEMの機能差別化
- EV販売の急増により、シート単位のHVACが実現
- マイクロブロワーおよび多孔質発泡体技術におけるコスト低下の傾向
- 疲労に関する健康規制
- プレミアム・シェアードモビリティの車両更新
- 市場抑制要因
- 高いシステムコストと複雑な統合
- 信頼性および保守に関する懸念
- HVACによる電力消費に伴うEVの航続距離不安
- ファン騒音レベルを制限する客室の音響目標
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル
- 多目的車
- 小型商用車
- 中型および大型商用車
- バスおよび長距離バス
- 乗用車
- 駆動タイプ別
- 内燃機関(ICE)
- ハイブリッドおよびプラグインハイブリッド
- バッテリー式電気自動車(BEV)
- 販売チャネル別
- OEM
- アフターマーケット
- シートトリム素材別
- 本革
- 合成皮革(PU、PVC)
- ファブリック
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Faurecia SE
- Adient PLC
- Lear Corporation
- Toyota Boshoku Corporation
- TS Tech Co. Ltd.
- Hyundai Transys
- Magna International Inc.
- Continental AG
- Gentherm Inc.
- Brose Fahrzeugteile
- Denso Corporation
- NHK Spring Co.
- Tachi-S Co.
- Yanfeng Automotive Interiors
- Hanon Systems
- Marelli Corporation
- ebm-papst Group
- Grammer AG
- Johnson Electric Holdings
- Proseat GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


