


パイプラインピギングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pipeline Pigging Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114181
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、パイプラインピギングサービスの市場規模は、2025年の17億8,000万米ドルから2026年には18億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.93%で推移し、2031年には23億8,000万米ドルに達すると予測されています。
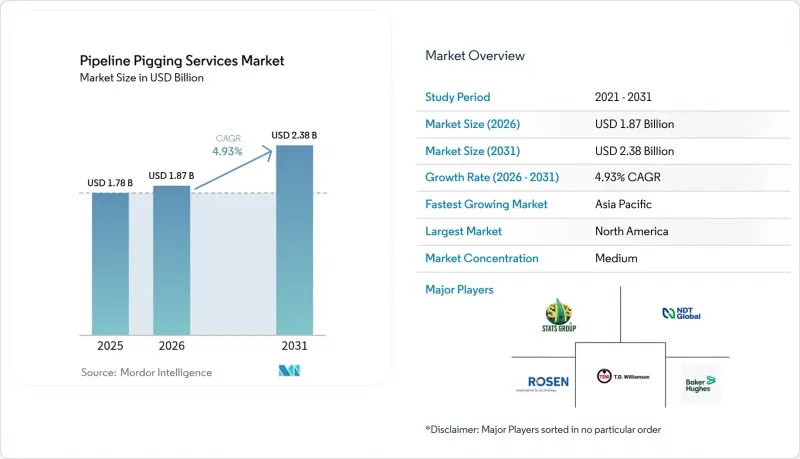
本レポートは、ピギングの種類(インテリジェント・ピギング、クリーニング/ユーティリティ・ピギング、および特殊ピギング)、パイプライン流体の種類(原油、精製製品、天然ガス、NGLおよびLPG、水およびスラリー)、用途(亀裂・漏洩検出、金属損失・腐食検出、試運転および廃止措置など)、および地域(北米、欧州、アジア太平洋など)によって分類されています。
世界のパイプラインピギングサービス市場の動向と洞察
定期的なインライン検査に関する規制要件が市場の拡大を牽引
安全規制の継続的な見直しにより、インテリジェントピギングの対象範囲が拡大しています。2025年5月、PHMSAは修理スケジュールの近代化に向けた協議を開始しました。この措置により、クラス3および4地域のガス輸送パイプラインの事業者は、少なくとも10年に1回はパイプラインの完全性を検証することが義務付けられ、その結果、インライン検査の頻度が増加しています。49 CFR 192.493に基づく、保守作業中の運転圧力を制御する要件により、流量の完全性を確保する特殊な低摩擦ピグへの需要が高まっています。2024年6月に導入された新たな破裂検知の最低基準も、さらなる後押しとなりました。これは、事業者が検証可能なインラインデータを用いて、漏洩検知プログラムの有効性を証明しなければならないためです。これらの規制が相まって、ピギングは任意のメンテナンスから、フルサービスのベンダーのみが確実に満たすことのできる定期的なコンプライアンス費用へと移行しつつあります。
インフラの老朽化危機がピギングサービスの需要を加速
北米および欧州の送油パイプラインの大部分は1950年代から1960年代にかけて敷設され、現在では設計上の公称寿命に近づいているか、あるいはそれを超えています。それに伴い、材料の劣化、溶接部の疲労、内部腐食が増加しており、事業者は、金属損失の異常が故障に発展する前に、それを対象とした短期間のピギングサイクルを開始するようになっています。また、老朽化の進行に伴い、旧式資産に多く見られる急カーブや直径の変化を巧みに通過できる特殊なピッグへの需要も高まっています。稼働期間が1年延びるごとにリスクが高まるため、資産所有者はピギング請負業者と複数年にわたる包括契約を締結しており、これにより2020年代末までパイプラインピギングサービス市場の収益が確保される見込みです。
高い運用コストが市場の普及を阻害する課題
ピグ作業には、流量の一部または全量の停止、専門作業員、場合によっては大口径の投入バレルが必要となります。オフショア事業者は、船舶やROV(遠隔操作無人探査機)の追加コストを負担することになり、極端なケースでは、1回の深海作業の費用が100万米ドルを超えることもあります。商品市場の景気が厳しい時期には、小規模な生産者が法定検査以外の検査を先送りすることが多く、その結果、パイプラインピギングサービス市場の短期的な需要量が減少します。北海で発生した、低流量の条件下でピグが立ち往生した事案は、回収作業が必要となった場合にコストがどれほど膨れ上がるかを如実に示しています。これに対処するため、サービス各社は、1回の通過で洗浄と形状確認の作業を兼ねる多機能ピグを推進しており、これによりダウンタイムと1回の点検あたりの工数を削減しています。
セグメント分析
インテリジェントピギングは、2025年の売上高の53.38%を占めました。これは、MFL、超音波、およびEMAT技術に牽引されたもので、規制当局が求める検証可能な高解像度の壁厚損失データを提供します。この優位性は、大口径の革新技術によってさらに強化されています。例えば、NDT Global社がサウジアラムコ社と共同で開発・発表した56インチの超音波ツールは、主要な輸出パイプラインの運営者が、複数の小型ツールを使用する代わりに、単一の検査で済むようにするものです。洗浄用およびユーティリティ用ピグは、ワックスや残留物の除去において引き続き安定した需要を生み出していますが、老朽化した資産の幾何学的課題を、特注設計のゲル、スフィア、双方向設計が解決するにつれて、この専門分野はCAGR7.58%で拡大しています。サービスプロバイダーは、顧客がデータを解釈し、重要な知見を優先順位付けできるよう支援するため、コンサルティングサービスの提供を拡大しており、データサービスを利益率向上の原動力に変えています。
リスクベースの検査が主流となるにつれ、インテリジェント・ピグを用いたパイプラインピギングサービスの市場規模は、2031年までに13億1,000万米ドルを超えると予測されています。インテリジェント・ピグはデジタルツインのデータを取り入れることで、将来の計画サイクルを短縮し、安全基準への適合性を高めます。一方、特殊ピグは、標準的なポリマーが輸送媒体と反応する可能性がある水素やCO2のパイロットラインに対応しており、さらなる多様化の可能性を示しています。
地域別分析
北米は、稼働中の集配管、送配管の総延長が推定270万マイルに及ぶことを背景に、2025年時点で40.71%という最大の地域シェアを維持しました。破裂防止対策を強化し、修理期間を短縮するPHMSAの規制策定が、検査実施件数の増加に寄与しています。また、2028年の稼働開始が予定されている日量2 BcfのDeLa Expressパイプラインなどのプロジェクトでは、当初から複数ステーションのランチャーおよびレシーバーインフラが組み込まれる予定です。サービスプロバイダーは、顧客との強固な関係から恩恵を受けており、ヒューストンやカルガリーにある高度な分析ハブが、ハイエンドなデータ解析契約の基盤となっています。
アジア太平洋地域は、2031年までのCAGRが6.61%と最も高い成長を記録する見通しです。その背景には、2025年までに稼働開始または完全稼働となる、中国の年間38 bcmの東ルートガスパイプラインと、インドの巨大なLPG回廊があります。住宅および産業部門におけるガスの普及拡大を目指す地域的な政策目標は、試運転時のピギングや定期点検を必要とする大規模な新規ミッドストリーム・ネットワークの構築につながっています。中国石化(Sinopec)が200億元を投じて建設した全長400キロメートルの水素パイプラインなど、増加する水素およびアンモニアのパイロットラインは、特殊なピギングの需要拡大が見込まれます。発展途上国では資金調達モデルが拡大しており、長期的なサービス収益を確保するライフサイクル・インテグリティ契約が規定されています。
欧州では、北海や大陸の成熟したパイプライン網における寿命延長のニーズに牽引され、安定した見通しが維持されています。厳しい環境規制と資産の老朽化により、事業者は化学物質の排出を抑制する環境に優しいクリーニングピグを採用しつつあります。エネルギー安全保障への懸念によって加速したデジタル化プログラムにより、従来の稼働データを予知保全ダッシュボードに変換できるベンダーへのデータ分析契約が増加しています。中東・アフリカおよび南米地域では、新規の石油・ガス輸出パイプラインの建設や規制の近代化に伴い、保守実務が徐々にグローバル基準へと移行しつつあり、一桁台半ばの成長が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 定期的なインライン検査(ILI)に関する規制上の義務
- 設計寿命に近づきつつある世界のパイプラインインフラの老朽化
- 国境を越える石油・ガスパイプライン網の拡大
- 腐食による故障の発生率の上昇
- AIを活用した分析により、ピギングデータの解釈が向上しています
- デジタルツインの導入により、予知保全に基づくパイプ内清掃スケジュールの策定が可能になります
- 市場抑制要因
- ピギング作業中の高い運用コストとダウンタイム
- 複雑あるいは「ピッグ通過不可」なパイプライン形状における制約
- スケジュールの遅延や許認可の取得における障壁を引き起こす安全上のリスク
- 化学洗浄用ピッグに関する環境上の懸念
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ピギングの種類別
- インテリジェント・ピギング
- 洗浄/ユーティリティ・ピギング
- 特殊ピギング(ゲル式、双方向式など)
- パイプライン流体の種類別
- 原油
- 精製製品
- 天然ガス
- NGLおよびLPG
- 水およびスラリー
- 用途別
- 亀裂・漏洩の検出
- 金属損失/腐食検出
- 形状測定および曲がり検出
- 清掃および残骸の除去
- 稼働開始および稼働停止
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ROSEN Group
- T.D. Williamson, Inc.
- Baker Hughes Company
- NDT Global(Eddyfi/NDT)
- STATS Group
- Enduro Pipeline Services, Inc.
- Onstream Pipeline Inspection Ltd.
- IKM Group
- Romstar Sdn. Bhd.
- Dacon Inspection Services Co., Ltd.
- Penspen Limited
- Rouge Pipeline & Process Services
- Oil States Industries
- Applus+
- Inline Services, Inc.
- Quest Integrity(Team, Inc.)
- 3P Services GmbH
- A.Hak Industrial Services
- Pigtek Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


