


IoTデータ管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IoT Data Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114175
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のIoTデータ管理市場の規模は923億9,000万米ドルと推定されており、2025年の793億1,000万米ドルから拡大し、2031年には1,979億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは16.49%となる見込みです。
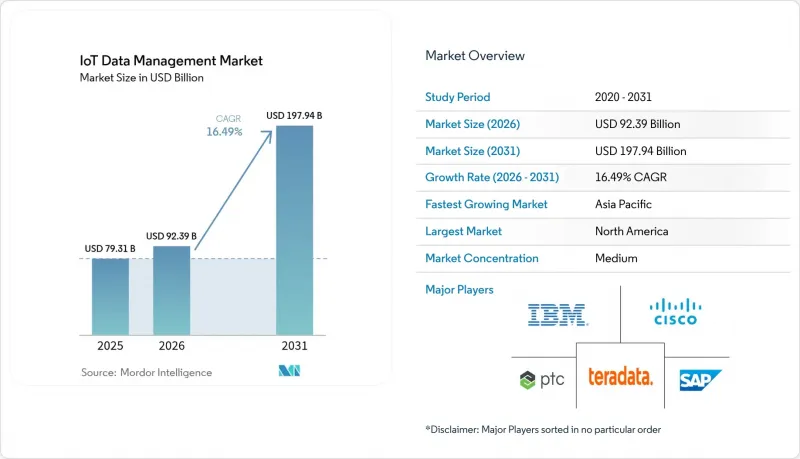
本レポートは、ソリューション(統合、移行、分析など)、展開モデル(クラウド、オンプレミス、ハイブリッド)、データタイプ(構造化、半構造化、非構造化、時系列)、エンドユーザー業界(農業、BFSIなど)、用途(予知保全、スマートメータリング、スマートグリッド分析など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のIoTデータ管理市場の動向と洞察
接続デバイスの急増がデータ量の増加を後押し
現在、産業プラントでは1ラインあたり数千個のセンサーが導入されており、従来のデータストアでは処理しきれないテラバイト規模のテレメトリデータが生成されています。ボッシュ社は、データパイプラインのオーケストレーションを自動化することで、AIの導入サイクルを数ヶ月から数週間に短縮しましたが、これはセンサーの増加に伴うスケールの課題を浮き彫りにしています。医療分野でも同様の急増が見られ、遠隔患者モニターが継続的に生体データをストリーミングするため、HIPAA準拠の低遅延ストレージが必要とされています。データの速度と多様性によるプレッシャーにより、企業はエッジとクラウドのデータを1秒未満のウィンドウで同期させる、「ストリームファースト」かつ「時系列ネイティブ」なアーキテクチャへの移行を迫られています。
クラウドネイティブのデータレイクとアナリティクスの成熟度
コンテナ化およびサーバーレス化されたデータレイク・パターンは、データ取り込みのピーク時に自動スケーリングを行い、従来のキャパシティプランニングにおけるボトルネックを解消します。2025年6月にリリースされたSnowflakeの「Openflow」は、AIのプロトタイピングを加速させる、摩擦のないクロスクラウドのデータ移動を実現しています。組み込みのMLパイプラインは、データレイク環境内で直接実行されるようになったため、コストのかかるETL工程を回避し、データリネージ、暗号化、きめ細かなアクセス権限を通じてガバナンスを強化しています。
標準の断片化と相互運用性のギャップ
プロトコルの不統一により、企業はカスタムミドルウェアを構築せざるを得ず、その結果、保守コストが膨らみ、導入が遅延しています。レガシーな産業用機器は、最新のIoTプラットフォームと通信するために変換レイヤーを必要とするため、複雑さをさらに増しています。独自仕様のデータモデルはベンダーロックインを強め、チームに並行して管理しなければならないカタログやリネージトラッカーという負担を強いることで、生産性を低下させ、リスクを高めています。
セグメント分析
2025年、IoTデータ管理市場において、企業が生のデータ収集から実用的な知見の創出へと軸足を移したことで、アナリティクス分野は売上高で36.42%のリードを維持しました。異常の可視化、資産利用率の最適化、予測アルゴリズムへのデータ供給といったニーズが、アナリティクスの導入を後押しするとともに、現場スタッフにも知見を広く共有する統合ダッシュボードの普及を促進しました。
ストリーム処理はCAGR16.86%が見込まれており、これは製造、医療、モビリティ分野における継続的な意思決定ループへの決定的な移行を反映しています。テラデータは2025年3月、従来の分析と生成モデルを統合するAI対応ワークロードを強化するため、統合型エンタープライズベクトルストアをリリースしました。セキュリティ、メタデータ管理、時系列データに最適化されたストレージによりプラットフォームへの定着度が深まり、フルスタックスイートが企業におけるデフォルトの選択肢としての地位を確立しています。
クラウドは、無限のスケーラビリティと運用コスト(OPEX)に配慮した価格設定により、2025年においても70.35%という圧倒的なシェアを維持し、IoTデータ管理市場全体において、AI集約型ワークロード向けの弾力的なコンピューティングを提供しています。しかし、データ主権に関する規制やレイテンシーに敏感な使用事例により、一部のワークロードはオンプレミスで運用され続けるため、ハイブリッド構成は17.12%のCAGRで推移する見込みです。
企業では、高頻度のデータをエッジで処理し、集約された分析結果をクラウドレイクに転送して企業レポートを作成するケースが増加しています。日立ヴァンタラの「EverFlex with Cisco Powered Hybrid Cloud」は、IaaSからContainers-as-a-Serviceに至るまで、柔軟なサブスクリプション形式で提供されるオンデマンド型インフラストラクチャを特徴としています。エッジオーケストレーションと集中型ガバナンスの融合により、コスト、コンプライアンス、パフォーマンスの目標を両立させる新たな導入パターンが可能になります。
地域別分析
北米は、ハイパースケーラーのエコシステム、豊富なデータサイエンス人材、そして企業の導入を加速させる明確な規制を基盤として、2025年の収益の40.55%を占めました。進行中の5Gおよびエッジの展開は、スマートファクトリーや遠隔医療プログラムにおける1秒未満の処理ニーズを支えています。AWSは、2025年第1四半期の堅調なクラウド収益により、良好な勢いを示しました。
アジア太平洋地域は、中国の産業用IoT推進やインドのスマートシティへの投資により、対象市場規模が拡大し、2031年までにCAGR17.56%で世界の成長を牽引する見込みです。ファーウェイのAIデータレイクや5.5Gネットワークソリューションは、低遅延かつAI中心のインフラに対する同地域の取り組みを浮き彫りにしています。物流や農業分野における東南アジアでの導入拡大が、需要をさらに広げます。
欧州では、「インダストリー4.0」の推進や、現地でのデータ処理を義務付ける厳格なプライバシー規制により、着実な拡大が続いています。ドイツの自動車生産ライン、英国のデジタルヘルス分野におけるパイロット事業、北欧のスマートグリッドプロジェクトは、IoTデータ管理市場における、コンプライアンスを最優先とした高付加価値の取り組みの好例です。一方、ラテンアメリカおよび中東・アフリカ地域は依然として初期段階にありますが、インフラ整備計画や都市化の進展により、ターンキー方式のコスト効率に優れたソリューションを提供するベンダーにとって、長期的な成長の余地が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 接続デバイスの普及がデータ量の増加を後押ししています
- クラウドネイティブのデータレイクと分析の成熟度
- データガバナンスとセキュリティに対する規制当局の取り組み
- 業務効率化のためのリアルタイム・エッジ分析
- 5GネットワークスライシングによるIoTデータストリームの優先処理
- センサーデータを収益化するデータマーケットプレースの台頭
- 市場抑制要因
- 標準の断片化と相互運用性のギャップ
- エンドツーエンド・スタックの総所有コストが高め
- エネルギーフットプリントに関する持続可能性への懸念
- 国境を越えたデータ流通を制限するデータ主権に関する規制
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測(金額、2021年~2030年)
- ソリューション別
- 統合
- 移行
- アナリティクス
- ストレージ
- セキュリティ
- 可視化およびダッシュボード
- メタデータ管理
- ストリーム処理
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- データタイプ別
- 構造化
- 半構造化
- 非構造化
- 時系列
- エンドユーザー業界別
- 自動車・輸送産業
- ヘルスケア・ライフサイエンス
- 政府・スマートシティ
- 製造・産業
- エネルギー・ユーティリティ
- 小売・Eコマース
- 農業
- BFSI
- その他
- 用途別
- 予知保全
- 資産追跡および車両管理
- スマートメータリング
- サプライチェーンの可視性
- 遠隔患者モニタリング
- スマートグリッド分析
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services(AWS)
- Microsoft Corp.(Azure)
- IBM Corp.
- SAP SE
- Cisco Systems Inc.
- Oracle Corp.
- Google Cloud Platform
- PTC Inc.
- Teradata Corp.
- Hewlett Packard Enterprise
- SAS Institute Inc.
- Fujitsu Ltd.
- Cloudera Inc.
- Snowflake Inc.
- Databricks Inc.
- Hitachi Vantara LLC
- Huawei Technologies Co. Ltd.
- Bosch.IO GmbH
- MongoDB Inc.
- Software AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日