


診療管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Practice Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114170
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、診療管理システム(PMS)の市場規模は、2025年の127億3,000万米ドルから2026年には138億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.48%で推移し、2031年には207億5,000万米ドルに達すると予測されています。
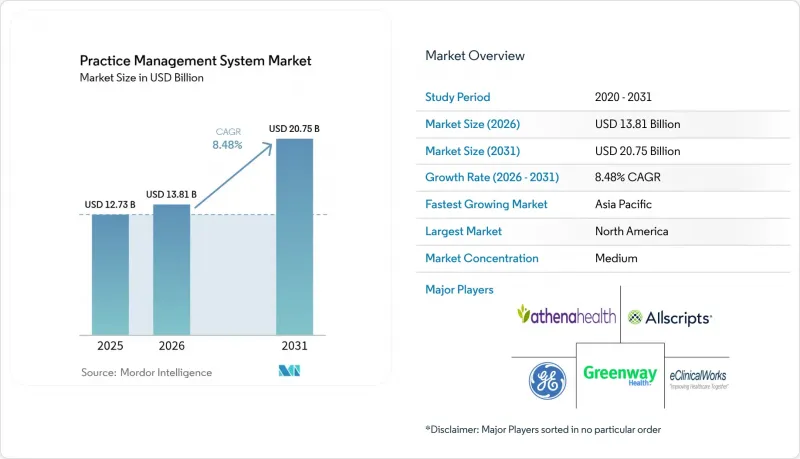
本レポートは、製品タイプ(スタンドアロン型PMSおよび統合型PMS)、構成要素(ソフトウェアおよびサービス)、導入形態(オンプレミスなど)、機能(スケジュール管理など)、エンドユーザー(病院、薬局など)、診療規模(個人開業など)、および地域(北米など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の診療管理システム市場の動向と洞察
業務効率化への需要の高まり
2024年には医師のバーンアウト率が63%に達し、事務職員の離職率も25%を超えたため、医療機関は診療能力を維持するために自動化を優先しています。最新のプラットフォームは、主にデジタルチェックイン、リアルタイムの保険適格性確認、および事前承認の自動化を通じて、日常業務の負担を40%削減します。予測型スケジューリングにより、診療所は人員を比例的に増員することなく、より多くの来院者数を管理できるようになります。これは、運営費が上昇する一方で、診療報酬単価が横ばいとなっている状況において、大きな利点となります。北米および欧州における労働力のストレスは、プラットフォームのアップグレードを加速させています。これは、人材不足により手作業によるバックオフィスの拡張が困難になっているためです。診療所が、機能の一覧ではなく、節約された時間という成果で評価を行うようになるにつれ、請求データの精査やスマートなタスク割り当てにAIを組み込んだベンダーのシェアが拡大しています。
規制順守とインセンティブプログラム
CMS(米国医療保険・医療サービスセンター)の「実績に基づくインセンティブ支払い制度(Merit-based Incentive Payment System)」では、品質スコアに応じて最大9%の支払い調整が課されるため、医療機関は指標をほぼリアルタイムで追跡、検証、送信できるシステムを導入しています。統合プラットフォームは、個別のツールに比べて85%高いスコアを実現し、これが直接的な収益保護につながります。「21世紀治療法法(21st Century Cures Act)」は、情報の遮断を禁止し、相互運用性に関する厳しい期限を定めており、FHIRベースのデータ交換に対応できないレガシーソフトウェアの置き換えを余儀なくされています。カリフォルニア州の「アドバンスト・プライマリーケア(Advanced Primary Care)」プログラムなどの州主導の取り組みは、さらなるインセンティブを付与しており、包括的なワークフローのカバー範囲の必要性を強めています。HIPAAのセキュリティ更新により、暗号化、監査ログ、多要素認証機能が組み込まれたプラットフォームへの需要がさらに高まっています。
限られた医療IT人材
2024年、米国における医療IT分野の未充足求人数は4万件を超え、スタッフの研修が滞るにつれて、多くのシステム稼働開始が遅延しました。小規模な診療所では専任の技術者が不足しており、ベンダーのサービスに依存していますが、個人開業医の65%が、最適化作業に対するサポートが不十分であると報告しています。特にセキュリティに関する専門知識は不足しており、医療分野は他のセクターに比べてサイバー攻撃の被害が45%多いことから、組織は監視業務をプラットフォームプロバイダーに委託するようになっています。マネージドサービスはプレッシャーを軽減しますが、依存度を高め、長期的には交渉上の優位性を損なう可能性があります。
セグメント分析
統合型ソリューションは2025年に売上高の61.88%を占め、2031年までCAGR10.02%で成長すると予測されており、診療管理システム市場の核としての地位を強めています。診療所は、スケジューリング、請求、臨床データを統合する単一ベンダーのスタックを好む傾向にあります。これは、サイロ化の解消により手戻りが減り、インターフェースコストが低下し、監査証跡が改善されるためです。価値ベースの契約においては、カルテ管理モジュールと収益管理モジュール間のシームレスなデータ転送により、医師は手作業による照合を行うことなく、治療成果指標と支払いインセンティブを照合できるようになります。Epicなどのエコシステムベンダーは、患者ポータルの定着率を活用しています。診療管理ワークフローにMyChartを導入した医療機関では、ポータルへのエンゲージメントが25%向上し、無断欠席も減少していると報告されています。
独立したモジュールは、皮膚科や眼科のような施術件数の多い専門分野において依然として魅力的です。これらの分野では、きめ細かく調整されたテンプレートや迅速な請求処理が、部門間の引き継ぎ作業よりも重要視されるためです。一部のグループは、ニッチなカルテ作成ツールとエンタープライズ規模の予約管理基盤を組み合わせた「ベスト・オブ・ブリード」のシステム構成を意図的に構築しています。FHIR R4はデータ交換を標準化することでシステム切り替えの障壁を低減し、専門医が高性能なニッチなアプリケーションを維持しつつ、必要なデータを親病院のEHRに提供することを可能にしています。それでも、コンプライアンスの期限やサイバーセキュリティ上の懸念により、多くの導入遅れ組が統合型システムへのアップグレードを迫られており、この動向は2030年まで診療管理システム市場全体で2桁の成長を維持する見込みです。
2025年にはソフトウェアが69.85%のシェアを占めていましたが、導入がより戦略的なものになるにつれ、サービス部門はCAGR9.28%で急速に拡大しています。紙ベースやレガシーシステムからの移行には、プロセスの再構築、インターフェースの構築、数週間にわたるスタッフ研修が必要ですが、これらを内部で対応できる診療所はほとんどありません。診療所の60%が2027年までに中核となるワークロードを移行することを約束しているため、クラウド移行サービスの需要は特に急速に高まっています。ベンダー各社は、パッケージ化された導入支援、分析機能の最適化、マネージドサイバー防御といったサービスでこれに対応しており、導入を円滑化すると同時に、継続的な利用料の拡大にもつながっています。
長期的な最適化契約では、KPIのモニタリング、ダッシュボードのカスタマイズ、規制の更新を反映したワークフローの定期的な見直しが重視されています。専門クリニックでは、純回収額の向上を約束するコーディング監査や請求却下回復サービスをよく購入しています。サービス需要の回復により、診療管理システム業界では、ライセンス収入から手厚いサポートへの利益率のシフトが見られ、この動向により、フルサービス型ベンダーとライセンス提供のみの競合他社との格差がさらに拡大する可能性があります。
地域別分析
北米は2025年に41.96%のシェアを占め、連邦政府のインセンティブ、民間保険の複雑化、そして成熟したベンダーエコシステムに後押しされました。CMSの要件、HIPAAのセキュリティ更新、および「21世紀治療法法(21st Century Cures Act)」は、規制の3本柱を形成し、事実上、最新の診療管理ソフトウェアの導入を義務付けています。カナダの各州も相互運用性プロジェクトに資金を提供しており、オンタリオ州の「デジタル・ファースト」イニシアチブは、アップグレードへの助成を行い、EHR(電子健康記録)とPMS(診療管理システム)の統合を加速させています。賃金上昇率の高まりにより、自動化による投資対効果(ROI)がさらに高まっており、米国の小規模な診療所でさえ、海外の同業他社よりも早くクラウドソリューションを導入するようになっています。
アジア太平洋地域はCAGR9.12%を記録しており、これは世界最速のペースです。中国の「健康中国2030」ロードマップは、病院と地域社会を結ぶIT連携に資金を提供しており、一方、インドの「デジタル・ヘルス・ミッション」は、統合型サプライヤーを優遇する全国的なデータ交換プロトコルを定めています。東南アジアの民間病院チェーンは地域内で事業を拡大しており、国境を越えた診療所向けにクラウドプラットフォームを標準化しています。オーストラリアと韓国は、電子処方箋や遠隔医療の保険適用が義務付けられている先進市場を代表しており、安定した更新サイクルが確立されています。
欧州では、GDPR、電子処方箋の義務化、および公的医療システムの近代化に支えられ、緩やかではあるもの堅調な需要が見られます。ドイツの「病院未来法」では、提携外来センターにおける診療管理を含むデジタル化に向けたアップグレードに40億ユーロが割り当てられています。英国のNHS改革では、プライマリケア・ネットワークが管理機能を統合し、分析データを共有することが奨励されています。中東およびアフリカでは、都市部の民間医療機関を中心に、導入が初期段階にあります。湾岸協力会議(GCC)加盟国は、全国的な電子カルテの整備に資金を提供しており、一方、南アフリカの民間グループは、広範囲に点在する地方の巡回診療所に対応するため、クラウド型診療管理システム(PMS)を導入しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 業務効率化への需要の高まり
- 規制遵守およびインセンティブプログラム
- 統合型ヘルスケアITエコシステムの成長
- 外来および通院医療の拡大
- 価値に基づく医療モデルへの移行
- 収益サイクルにおける人工知能の導入
- 市場抑制要因
- ヘルスIT人材の不足
- 導入および維持管理コストの高さ
- 相互運用性とデータプライバシーに関する懸念
- プロバイダー間の市場統合
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- スタンドアロン型PMS
- 統合型PMS
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- 機能性別
- スケジューリング
- 請求および収益サイクル管理
- クレーム管理
- 電子処方箋
- 臨床ワークフロー
- 遠隔医療の統合
- エンドユーザー別
- 病院
- 薬局
- 診断ラボ
- その他のエンドユーザー
- 診療規模別
- 個人開業
- 小規模グループ(医師2~5名)
- 中規模(医師数6~20名)
- 大規模グループ(医師20名以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Accumedic Computer Systems
- Advanced Data Systems Corp.
- AdvancedMD
- AdvantEdge Healthcare Solutions
- Allscripts Healthcare Solutions, Inc.
- Athenahealth
- CareCloud
- DrChrono(Ripple Health)
- eClinicalWorks
- Epic Systems Corporation
- GE HealthCare
- Greenway Health LLC
- Henry Schein(MicroMD)
- Kareo, Inc.
- McKesson Corporation
- MEDITECH
- NextGen Healthcare
- Oracle Cerner
- PracticeSuite, Inc.
- RXNT
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


