


ヘルスケア品質管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Quality Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114162
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療品質管理市場の規模は2025年に17億7,000万米ドルと評価され、2026年の20億2,000万米ドルから2031年までに39億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.43%となる見込みです。
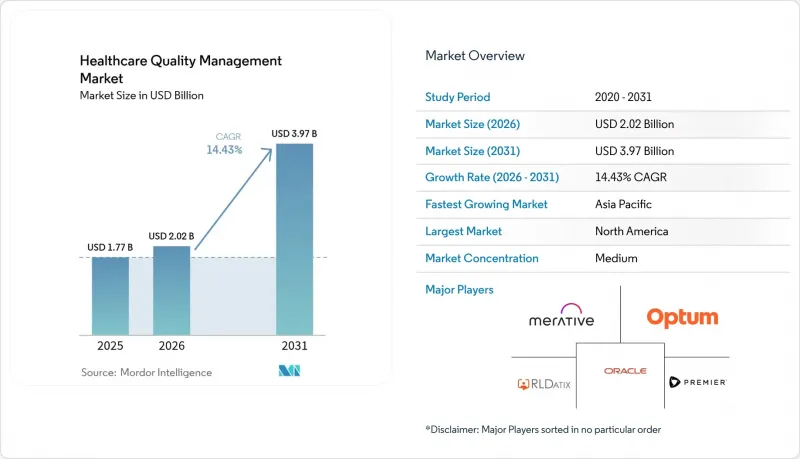
本レポートは、ソフトウェアの種類(ビジネスインテリジェンスおよび高度な分析、その他)、提供形態(クラウドベース、その他)、用途(データ管理および品質報告、その他)、エンドユーザー(外来診療および専門クリニック、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の医療品質管理市場の動向と洞察
品質報告に関する政府の義務付けとインセンティブ
規制当局は現在、償還制度に金銭的な報奨と罰則を組み込み、病院やアカウンタブル・ケア・オーガニゼーション(ACO)に対し、報告の高度化を迫っています。メディケア・メディケイドサービスセンター(CMS)は、アカウンタブル・ケアの品質評価指標を2025年の4項目から2028年には11項目へと拡大する予定であり、これにより手作業によるスプレッドシート管理は、高いリスクを伴う負債へと変わりつつあります。6つの電子臨床品質指標を毎年提出することが支払額の調整を決定するため、対応が遅れている医療機関は最新のプラットフォームへの移行を迫られています。これらの規則を無視する病院は、収益の損失と価値ベースのプログラムからの排除という両方のリスクを負うことになります。「21世紀治療法法(21st Century Cures Act)」では、情報ブロックに対する罰則が追加され、相互運用可能なデータフローが必須要件となっています。その結果、エンドツーエンドの品質管理スイートへの投資は、任意の予算からミッションクリティカルな予算へと移行しています。
高齢化と慢性疾患の負担
非感染性疾患は世界の死亡原因の74%を占めており、多重併存症という課題を生み出し、診療報酬制の経済性を圧迫しています。アジア太平洋地域は最も重い人口構造上の負担を抱えており、医療提供者間で縦断的なケアプランを調整する、人口健康管理品質プラットフォームへの投資を後押ししています。価値に基づく契約では、治療成果に応じて財務上のリスクが転嫁されるため、予防的な疾患管理ダッシュボードが不可欠となっています。このようなシステムを導入した組織では、再入院率の低下や患者1人あたりのコスト削減が見られ、人口動態的な圧力が今後10年以上にわたりプラットフォームへの持続的な需要を後押ししていることが示されています。
高い導入・統合コスト
小規模な医療機関は、HIPAAセキュリティ改正への対応だけで全米で初年度のコンプライアンスコストとして93億米ドルが必要とされる中、プラットフォーム導入の資金調達に苦慮しています。新しい品質管理モジュールを既存の電子カルテ(EHR)と連携させるには、多くの場合、導入期間が最大2年延長され、コンサルティング費用も数倍に膨れ上がります。総所有コストには、継続的なアップグレードやユーザートレーニングが含まれており、これらは初期のライセンス費用の2倍から3倍になることが頻繁にあります。その結果、一部の中堅システムでは手作業による暫定的な対応に戻るケースも見られますが、これは最終的には持続不可能であることが判明し、コストに敏感な地域における市場浸透を遅らせています。
セグメント分析
ビジネスインテリジェンスおよび高度な分析は、報告義務を果たすダッシュボードに対する根本的な需要を反映し、依然として最大のシェアを維持しています。一方、「人口健康・品質管理」分野は、16.28%のCAGRで急速に拡大しています。これは、保険者や統合ネットワークが、先を見越したリスク層別化ツールを必要としているためです。ベンダーはこれらのモジュールにAI予測機能を組み込んでおり、医療品質管理市場は、事後的なカルテ分析からリアルタイムの介入エンジンへと移行しつつあります。「品質報告・ベンチマーキング」スイートは、CMS(米国医療保険サービスセンター)のコンプライアンスにとって依然として不可欠である一方、「臨床リスク・患者安全」プラットフォームは、認証基準の厳格化に伴い注目を集めています。
こうした融合の動向により、可視化、予測分析、安全監視を統合した統一スタックが有利となっています。ウォルターズ・クルワーの「UpToDate」を搭載した「AI Labs」は、意思決定支援と品質分析が今や1つのワークフロー内で共存していることを示しています。フルスペクトル・プラットフォームを導入した病院からは、年間1,330万米ドルのコスト削減と迅速なROIが報告されており、これがさらなる普及を後押ししています。AIの透明性に関する規制が厳格化する中、説明可能なモデルを持つベンダーは、ヘルスケア品質管理市場において競争上の優位性を享受しています。
2025年の収益のうち、クラウドベースの導入が58.05%を占め、医療提供者が弾力性のあるインフラを強く求めていることが浮き彫りになりました。Webホスト型SaaSはCAGR15.63%で成長を牽引しており、資本予算を回避するサブスクリプション型経済への移行が顕著です。医療システムのクラウドへの年間平均支出額は3,800万米ドルを超え、ベンダーが管理するセキュリティと冗長性に対する信頼の高さを示しています。オンプレミスでの導入は、主にデータ主権に関する法律やレガシーインターフェースによりローカルでのホスティングが義務付けられている場所で依然として続いています。
Oracle HealthがTEFCAにおいて「Qualified HIN」ステータスの取得を目指していることは、クラウドバックボーンを介した安全な情報交換が優先されていることを示しています(oracle.com)。また、SaaSによる提供は、ITスタッフを十分に確保できない地方や地域病院においても、高度な分析機能を広く利用可能にしています。その結果、クラウドネイティブのサプライヤーは、医療品質管理市場において従来の競合他社を上回る成長を遂げようとしています。
地域別分析
北米は、厳格なCMSプログラムと大規模なIT予算に支えられ、2025年においても売上シェア40.02%で首位を維持しました。提案されているHIPAAセキュリティ改正案だけでも、コンプライアンス関連の支出を数十億規模に押し上げ、中規模病院でさえインフラの近代化を迫られることになります。カナダとメキシコは連邦政府のデジタル化戦略を通じて勢いを増していますが、この地域の需要の中心は依然として米国です。
アジア太平洋地域は、オーストラリア、インド、マレーシアにおける国家レベルのデジタルヘルス青写真に後押しされ、2031年までにCAGR15.52%という最も急速な成長を遂げる地域です。統合型プライマリケア技術への投資は、非感染性疾患の高い有病率に対処するものであり、人口健康管理モジュールにとって有望な市場を創出しています。クラウドの導入により、新興市場はオンプレミスの制約を飛び越えることができ、医療品質管理市場をさらに活性化させています。
欧州では、相互運用性や医療技術評価の枠組みが域内全体に広がり、着実な拡大が見られます。ドイツの「病院の未来法」、フランスの「MaSante2022」計画、英国のNHSデジタル化アジェンダはいずれも、透明性の高い成果指標を求めています。GDPRへの準拠がベンダーのロードマップを形作っており、高度な同意管理や仮名化機能を備えたプラットフォームが優位となっています。これらの動向が相まって、地域の成長を支えつつ、世界の参入企業に対する規制のハードルを高くしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 品質報告に関する政府の義務付けとインセンティブ
- 医療データの量と複雑さの急増
- 高齢化と慢性疾患の負担
- プロバイダーのワークフローのデジタルトランスフォーメーション
- 人工知能(AI)分析技術の進展
- 消費者の透明性の高まりとESGにおける説明責任
- 市場抑制要因
- 高い導入・統合コスト
- データセキュリティおよびプライバシーに関する懸念
- 相互運用性に関する標準の欠如
- アルゴリズムバイアスと規制上の責任
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- ビジネスインテリジェンスおよび高度な分析
- 品質レポートおよびベンチマークスイート
- 臨床リスクおよび患者安全管理
- プロバイダーのパフォーマンスおよび生産性の向上
- 人口・健康の品質管理
- 配送方法別
- クラウドベース
- Webホスト型(SaaS)
- オンプレミス
- 用途別
- データ管理および品質報告
- リスク・コンプライアンス管理
- 成果とコストの分析
- 患者の安全および有害事象の監視
- エンドユーザー別
- 病院および統合医療ネットワーク
- 外来診療および専門クリニック
- 支払者およびアカウンタブル・ケア・オーガニゼーション(ACO)
- その他の事業者(リハビリテーション、長期介護)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Oracle
- Optum, Inc.
- Merative
- Premier Inc.
- McKesson Corporation
- RLDatix
- Health Catalyst
- CitiusTech Inc.
- Nuance(Microsoft)
- Dolbey Systems Inc.
- Medisolv Inc.
- Clarity Group
- Riskonnect Inc.
- Press Ganey
- Quantros Inc.
- Wolters Kluwer Health
- Flatiron Health
- MedeAnalytics
- Philips Healthcare
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


