


スマート照明:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Smart Lighting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114135
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スマート照明市場の規模は2026年に275億2,000万米ドルに達し、2031年までに678億3,000万米ドルまで拡大すると予測されています。
これは予測期間全体でCAGR19.77%に相当し、この分野がアーリーアダプター向けの目新しさから、建築物の性能向上に不可欠な主流技術へと移行していることを示しています。
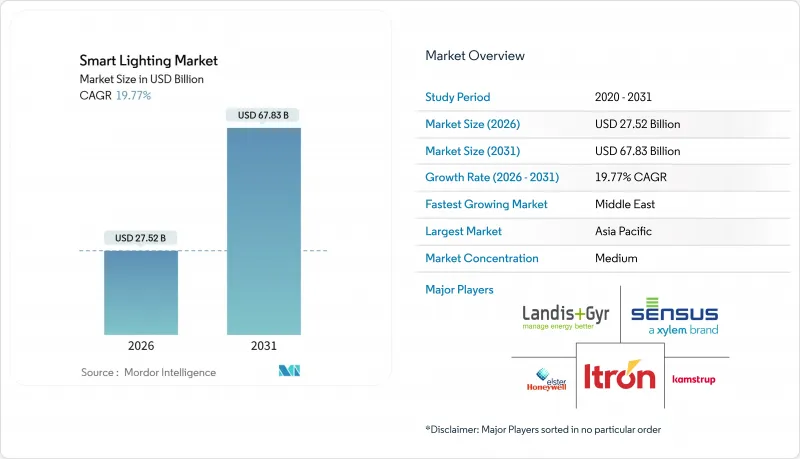
当レポートは、製品種類(制御システム、スマートランプ・照明器具)、設置形態(新築、改修)、接続技術(Bluetooth、Zigbeeなど)、エンドユーザー(住宅、商業、産業など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のスマート照明市場の動向とインサイト
スマートホーム・エコシステムの統合拡大
音声アシスタントプラットフォームとMatter 1.4認証により、単一のファームウェアイメージでApple HomeKit、Google Home、Amazon Alexa、Samsung SmartThingsとの相互運用が可能となり、ベンダーロックインが解消され、サポートコストが削減されたことで、購入のハードルが低くなりました。Thread 1.4の低消費電力メッシュにより、ネットワークあたりのデバイス上限が250ノードに引き上げられたほか、自己修復機能により、Zigbeeの初期導入時に問題となっていた信頼性に関する不満が軽減されました。アジアの受託製造メーカーが生産規模を拡大したことで、2024年から2025年にかけてスマート電球の平均販売価格は22%下落し、対象となる世帯数が拡大しました。消費者が配線工事をせずに電球を交換できるため、既存設備への後付けを重視したビジネスモデルが特に大きな恩恵を受けています。商業分野では、ホテルチェーンがMatter認証済みのダウンライトと在室センサーをセットで導入するようになり、チェックイン時に客室が自動的に好みのシーンに調整されることで、ゲスト体験を向上させると同時に、光熱費の削減にもつながっています。
LEDの急速なコスト削減がROIを向上
倉庫に適したハイベイ照明器具の小売価格は、わずか3年前には250~350米ドルでしたが、現在は120~180米ドルまで低下しています。一方、発光効率は1ワットあたり150ルーメンへと飛躍的に向上し、従来のメタルハライド灯のほぼ2倍に達しています。マサチューセッツ州やコネチカット州の電力会社によるインセンティブにより、資材費が40~50%削減され、投資回収期間は通常12ヶ月まで短縮されています。中国や韓国のチップファウンダリ各社は、窒化ガリウムエピタキシーの歩留まり向上に注力しており、ダイコストを毎年さらに10~15%削減しています。各都市もこの動きを活用しています。ドバイでは2024年、シェイク・ラシッド通りにある900基の照明器具を改修し、補助金がなくても60%の省エネ効果と4年の投資回収期間を実現しました。コスト曲線はますます急勾配となり、商業、産業、自治体各セグメントにおける価格弾力性をさらに高めています。
ワイヤレスプロトコルにおけるサイバーセキュリティの脆弱性
米国国立標準技術研究所(NIST)は2024年、ZigbeeおよびBluetooth LEには堅牢な認証機能が欠如しており、デフォルトの認証情報が変更されないままの場合、ネットワークがなりすまし攻撃にさらされる恐れがあると警告しました。CVE-2024-41126では、不正なペアリングによる照明器具の遠隔乗っ取りが実証され、これを受けて重要施設の運営者は、照明ネットワークをエアギャップ化するか、有線のDALI-2バスに戻すよう迫られています。こうした予防措置により、照明器具1台あたり8~15米ドルの追加コストが発生し、投資回収期間が長引くほか、ビルオートメーションとの統合も複雑化します。Matterのデバイス認証機能は、ハードウェアの出所を暗号技術を用いて検証することでこの脅威を無効化することを目的としていますが、完全な対策には、数回の製品サイクルにわたる現場での交換が必要となります。
セグメント分析
2025年には、スマートランプおよび照明器具がスマート照明市場の54.67%を占めましたが、制御システムは2031年までに20.19%という最も高いCAGRで推移する見込みです。エネルギーサービス企業は、制御システムを、デマンドレスポンスによる収益、予知保全、および居住者中心の快適性を実現するための入り口として位置づける傾向が強まっています。金額ベースでは、2025年の売上高は依然としてランプおよび照明器具が主導していましたが、コモディティ化により利益率は25%を下回る水準に圧迫されています。ボルボ・トラックのスウェーデン工場におけるヘルバー社の「ActiveAhead」導入事例は、制御中心の戦略を如実に示しています。エッジAIが作業セルの占有状況、通路の事前調光、自然光の活用を学習し、電力消費をさらに23%削減しました。一方、住宅の購入者は、配線の変更を必要としない電球を好む傾向にあります。Matter認証済みランプの平均小売価格は2025年に12米ドルまで下落し、誰もが手軽に利用できるようになりました。技術スタックの変化により、ベンダー間の差別化要因は、単純なルーメン数ではなく、ファームウェア、分析機能、クラウドダッシュボードによって決まるようになりました。
とはいえ、スマートランプや照明器具は依然として不可欠です。施設管理者が光スペクトルに関連する生産性の向上を定量化するにつれ、オフィスやホスピタリティ業界では概日リズム調整が注目を集めており、一方、小売業界では装飾用照明器具がブランド独自の雰囲気を演出しています。しかし、ここでも制御技術が主役となりつつあります。調光可能な照明器具には、MatterやDALI-2のコマンドを即座に受信する組み込みドライバーが標準装備されています。導入台数が飽和状態に達するにつれ、ソフトウェアのアップグレードによって継続的な収益が創出され、ランプは資本財からデジタルプラットフォームへと変貌を遂げることになります。
2025年のスマート照明市場シェアのうち、62.91%をレトロフィットが占めました。これは、世界中の建築物で依然として使用されている蛍光灯やメタルハライド灯の照明器具が膨大な数に上ることを反映しています。電力会社によるインセンティブが交換費用の多くを賄っており、その結果、CFOレベルでも納得できる投資回収期間である12~18ヶ月を実現しています。しかし、規制の潮流は変わりつつあります。改訂されたエネルギー基準により、設計段階でネットワーク化された照明が義務付けられたため、新築工事はCAGR20.13%で加速しています。照明が早期に仕様決定されると、施工業者はセンサー用の配線を事前に行い、ゲートウェイ用の低電圧電源を確保するため、将来の人件費を大幅に削減できます。
既存施設の改修における経済性は二極化しています。単純な「ランプ対ランプ」の交換では50~60%の省エネ効果が得られますが、人の在室状況を感知する調光機能によって得られる追加の20~30%の省エネ効果は得られません。現在、建物の所有者は、電力会社によるパフォーマンスベースのインセンティブを活用するために、統合制御パッケージを選択しています。自治体の事例研究もこの点を裏付けています。ドバイの2024年シェイク・ラシッド通りプロジェクトでは、補助金なしで4年間で投資回収を達成し、60%の省エネを実現したほか、二次道路における適応型調光の試験運用を直ちに開始しました。
地域別分析
L37:2025年、アジア太平洋はスマート照明市場シェアの37.38%を占めました。これは、中国の製造規模、インドの都市化、そして日本の技術に精通した建設セクターが牽引したものです。同地域の成長は堅調ですが、アーリーアダプターが照明器具の交換から制御システムの段階的なアップグレードへと移行するにつれ、そのペースは緩やかになりつつあります。対照的に、中東・アフリカ地域は、2027年という早い時期にLEDへの切り替え期限を法的に定めたスマートシティ政策により、20.71%という最も高いCAGRで推移する見込みです。カタールの公共事業庁は2025年10月、エネルギー消費を40~50%削減することを目標に、全国的なスマートLED街路灯の導入を約束しました。
北米と欧州は依然としてイノベーションの中心地です。カリフォルニア州の2025年「タイトル24」改正や、マサチューセッツ州の寛大な需要側管理(DSM)リベート制度により、投資回収期間が短縮され、基本設計の段階で照明制御システムが組み込まれるようになっています。欧州連合(EU)の「ニア・ゼロ・エネルギー」指令では、加盟国に対し、2028年までにすべての新築建物にネットワーク化された照明を導入することが義務付けられています。こうした政策により、表面上の成長率は低めであるもの、同地域の総収益基盤は堅調に維持されています。
南米およびアフリカでは、予算の制約やROIを低下させる電力料金の補助金により、普及率は依然として低い水準にとどまっています。ブラジルと南アフリカでは自治体レベルでの導入試験が行われていますが、財政緊縮により規模の拡大には限界があります。2026年にLEDモジュールの価格が1キロルーメンあたり1米ドルを下回ると、これらの市場では試験導入から本格的な導入へと段階的に移行していくでしょう。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートホーム・エコシステムの統合の拡大
- LEDのコストが急速な低下によるROIの向上
- ユーティリティ事業者の資金提供による需要側管理(DSM)のインセンティブ
- 各国のネットゼロ建築基準(2025年~2030年の導入)
- 倉庫におけるLi-Fi対応照明の試験導入
- エッジAIを活用した適応型調光アルゴリズム
- 市場抑制要因
- ワイヤレスプロトコルにおけるサイバーセキュリティ上の脆弱性
- 断片化された相互運用性規格
- 希土類蛍光体におけるサプライチェーンの変動性
- スマートホームのプライバシー規制をめぐる不確実性
- 業界のバリューチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模・成長率の予測
- 製品種類別
- 制御システム
- スマートランプ・照明器具
- 設置形態別
- 新築
- 改修(レトロフィット)
- 接続技術別
- Wi-Fi
- Bluetooth
- Zigbee
- その他の接続技術
- エンドユーザー別
- 住宅
- 商業
- 産業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Signify N.V.
- Acuity Brands Inc.
- Hubbell Inc.
- Eaton Corp.
- Lutron Electronics Co. Inc.
- Legrand SA
- Cree Lighting USA, LLC
- Samsung Electronics Co. Ltd.
- Xiaomi Corp.
- Snap One LLC
- Savant Systems Inc.
- Nanoleaf Canada Ltd.
- Sengled Optoelectronics Co.
- Wyze Labs Inc.
- Feit Electric Company, Inc.
- Panasonic Corp.
- Opple Lighting
- EGLO Leuchten GmbH
- Zumtobel Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日


