


タービン制御システム:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Turbine Control System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114134
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タービン制御システムの市場規模は2025年に219億8,000万米ドルと評価され、2026年の231億6,000万米ドルから2031年までに300億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.36%となる見込みです。
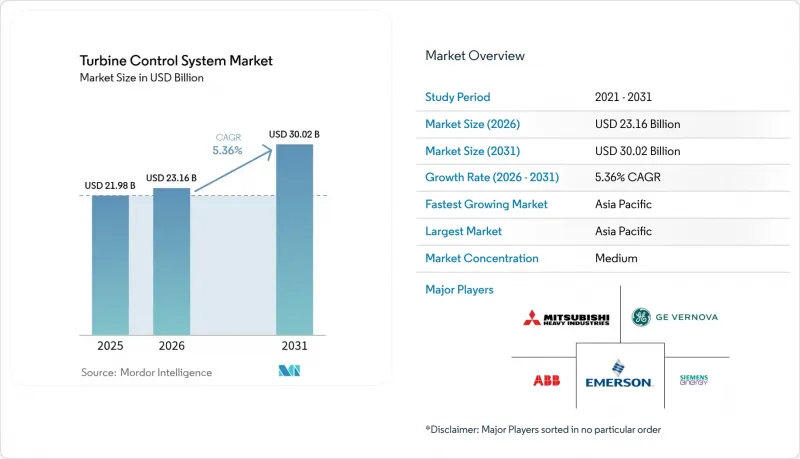
当レポートは、種類別(ガスタービン制御システム、風力タービン制御システムなど)、機能別(速度制御、負荷制御、温度制御、圧力制御、その他の機能)、コンポーネント別(コントローラ・PLC、サービスなど)、エンドユーザー(発電事業者、独立系サービスプロバイダーなど)、および地域別(北米、欧州、アジア太平洋など)ごとに分類されています。
世界のタービン制御システム市場の動向と洞察
風力発電容量の拡大に伴う、高度なピッチ・ヨー制御の必要性
最新の15MW級洋上風力タービンは、ローター直径が240mを超える規模で稼働しており、これにより空力荷重や構造的疲労が増大しています。そのため、その制御ソフトウェアは、20ミリ秒のサイクルでピッチ、ヨー、トルクの指令を統合し、出力とブレードのひずみのバランスを調整しています。欧州や中国の系統連系規則では、風力発電所に周波数支援の提供が義務付けられており、制御装置は回転慣性を模擬するために有効電力を一時的に低減せざるを得ません。浮体式設備では、ナセルが係留索の動的挙動とリアルタイムで協調する必要があるため、要求水準はさらに高まります。高精度の空力弾性モデルとエッジコンピューティング用プロセッサを備えたサプライヤー各社は、この急成長中のタービン制御システム市場においてシェアを拡大しています。
世界のガスタービン設備における信頼性の向上
複合サイクル発電ブロックがベースロードからピーク負荷対応へと移行するにつれ、高温部部品は温度サイクルの増加や、潜在的な火炎不安定性に直面しています。三菱重工業のA-CPFMプラットフォームは、燃焼ループに機械学習を統合しており、これにより制御装置が燃料混合比を微調整し、振動によるトリップを排除することが可能になります。この機能は現在、ミシシッピ州の600 MWジャクソン発電所で実証されています。水素の混入は、炎速や発熱量が純メタンとは異なるため、さらなる複雑さを招きます。したがって、自然発火を防ぐためには、制御ロジックがこれらの変数を追跡する必要があります。特に、海水淡水化にコジェネレーションユニットに依存している中東地域のプラント所有者は、99%を超える稼働率を確保するためのソフトウェア改修を優先しています。
再生可能エネルギーの拡大に伴い減少する化石燃料関連の設備投資
ヴァッテンフォール(Vattenfall)などの欧州の電力会社は、洋上風力発電や蓄電池プロジェクトへの投資資金を確保するため、石炭やガスの資産を売却または休止措置にしています。こうした資産売却により、タービン制御システムの新規導入対象となる市場規模は縮小しています。残存する化石燃料事業者は、制御室の全面的な改修ではなく、主に排出規制への準拠や柔軟な運転を実現するための改修など、最も必要なアップグレードにのみ予算を集中させています。その結果、新規ハードウェア導入案件から既存設備の最適化契約へとシフトしており、タービン制御システム業界におけるソフトウェアライセンシングや現場サービスに関する専門知識への需要は高まっているもの、全体的な収益拡大は鈍化しています。
セグメント分析
2025年、タービン制御システム市場の43.40%をガス発電プラットフォームが占めました。これは、ベースロードの要としての役割と、再生可能エネルギーの出力が低下した際の迅速な対応ユニットとしての役割という、2つの役割に基づいた優位性によるものです。機械学習を組み込んだ燃焼制御により、現在、起動時の燃料消費量を最大10%削減できるようになっており、変動の激しいスポット価格にさらされている商社系発電所の運営事業者からは、この節約効果が熱心に受け入れられています。一方、風力発電向けソリューションは、2026年から2031年にかけてCAGR7.16%で拡大すると予測されています。これは、後流相互作用や系統支援業務に対応するための多軸制御を必要とする、年間20GW規模の全世界の洋上風力発電所の増設が原動力となっています。蒸気および水力発電の分野は成熟期にあるもの、特に揚水式水力発電が長期間のエネルギー貯蔵に転用される分野において、引き続き適度な投資が行われています。
ガスの主導的地位を支える2つ目の要因は、水素対応の整備です。OEM各社は、混合比率が30%を超えた場合に、燃焼温度マップや希釈ガス流量曲線を調整するソフトウェアアップデートを提供しています。そのため、GE 7FやシーメンスSGT-800の機群を所有する事業者たちは、ハードウェアの全面的な入れ替えではなく、制御プラットフォームの段階的なアップグレードを選択しています。対照的に、風力発電分野では、限られた洋上の帯域幅にもかかわらずフィードバックループを5ミリ秒未満に維持できるよう、ナセルに直接搭載された分散型エッジプロセッサが採用されています。こうしたアーキテクチャの変革により、IT分野を専門とする新規参入企業がタービン制御システム市場に参入しています。
2025年の売上高に占める速度制御の割合は31.95%であり、これは蒸気、ガス、水力、風力発電設備のすべてに普遍的に適用されることを反映しています。それでもなお、振動抑制、燃焼排出ガス、サイバー侵入監視などの補助パッケージは、合わせてCAGR6.05%を記録する見込みです。排出ガス制御モジュールは、単純なルックアップテーブルから、NOxの目標値、上昇率、燃料ブレンドをリアルタイムでバランスさせる適応型ニューラルネットワーク制御器へと移行する動向があります。一度通過式蒸気発生器において極めて重要な圧力制御ロジックもアップグレードが進んでおり、新しいアルゴリズムが可変速給水ポンプを調整することで、ドラム水位の振動を抑制しています。すべての機能に共通する傾向は「収束」です。かつては個別のコントローラを必要としていた複数の高度なアプリケーションを、単一の高可用性PLCが統合して処理するようになり、設置スペースとメンテナンスが効率化されています。
グリッドコードの改訂により、慣性、周波数ライドスルー、ブラックスタートの要件が厳格化されるにつれ、これらの新たな機能に起因するタービン制御システムの市場規模は、2031年までに61億8,000万米ドルを超えると見込まれています。発電所管理者にとっては、高度な機能を単一のライセンスに統合することでコンプライアンス監査が簡素化され、それによって導入がさらに促進されます。
地域別分析
アジア太平洋は2025年の売上高の38.05%を占めており、2031年まで年率5.78%で拡大すると予測されています。中国の洋上風力発電入札では現在、グリッドフォーミング機能が規定されており、開発業者は入札段階から多機能コントローラの採用を指定するようになっています。インドにおける約44 GWの亜臨界石炭火力発電ユニットの改修・近代化プログラムも、タービン制御システム市場に新たな受注をもたらしています。東南アジア諸国、特にタイでは、5,300 MWのバン・パコンCCGTプロジェクトという画期的な成果を受けて、単一の500 kVバス上で8基のユニットを同期させる制御システムを備えた高効率Jクラスガスタービンを調達しています。
北米は、テキサス州、バージニア州、アルバータ州におけるデータセンターの集積に支えられ、依然として第2位の規模を誇る地域となっています。現地の電力会社はタービンOEMメーカーと連携し、「ブラックパーク」モードを共同開発しています。これにより、航空機由来のタービンユニットは、送電網の障害時に繊細なIT負荷を孤立運転で支えることが可能となります。この機能は、タービン制御システム業界において、相当なサービスプレミアムをもたらしています。環境当局がメタンから水素への移行を重視していることも、制御ソフトウェアへの支出をさらに加速させています。これは、既存のタービンに、変動するウォッベ指数の燃料に対応できるロジックを実装する必要があるためです。
欧州では、柔軟な運用とサイバーレジリエンスが強く重視されています。ドイツの系統運用事業者は現在、2秒未満の高速周波数応答に対して報奨金を支給しており、改修済みの蒸気発電ユニットに対し、オーバーファイア・ロジックおよび高度なガバナーバルブシーケンスの導入を奨励しています。同時に、EUのNIS2規制はサイバーセキュリティ義務に法的拘束力を付与しており、発電所所有者に対し、監視付きファイアウォールや異常検知分析の導入を促しています。これらの要因により、化石燃料による新規発電所の建設は稀であるにもかかわらず、ソフトウェアおよびサービスの収益は維持されています。
中東およびアフリカでは、海水淡水化やガス中流事業向けの複合サイクルおよび機械駆動プロジェクトが引き続き活発に行われています。高い周囲温度と粉塵のため、コンプレッサーのサージマージンを予測し、サージを防止するために吸気ブリード冷却シーケンスを自動化する制御アルゴリズムが必要とされています。南米の成長の中心はブラジルの揚水発電資産であり、ここでは発電と駆動を交互に行う4象限タービンが採用されており、最新のコントローラのみが調整可能な高度な移行制御が求められています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した火力発電設備の近代化
- 風力発電設備の増設に伴う、高度なピッチ・ヨー制御の必要性
- 世界のガスタービン設備における信頼性向上の取り組み
- AIデータセンターのピーク需要急増による、迅速なランプ制御の促進
- デジタルツインを活用した予知保全
- 市場抑制要因
- 再生可能エネルギーの拡大に伴い、化石燃料分野の設備投資が減少しています
- 既存設備の改修におけるサイバーセキュリティと統合の複雑性
- より厳格化された系統連系規則における慣性制限が、ランプアルゴリズムを制約しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 種類別
- 蒸気タービン制御システム
- ガスタービン制御システム
- 風力タービン制御システム
- 水力タービン制御システム
- 機能別
- 速度制御
- 負荷制御
- 温度制御
- 圧力制御
- その他の機能
- コンポーネント別
- コントローラ・PLC
- センサー・トランスデューサー
- HMI・SCADAソフトウェア
- アクチュエータ・バルブ
- サービス(設置、改修、サイバーセキュリティ)
- エンドユーザー別
- 発電事業者
- 石油・ガス(上流工程、中流工程、下流工程)
- プロセス産業(化学、製紙、金属)
- 船舶・航空
- 独立系サービス事業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(企業合併・買収 (M&A) 、提携、PPA)
- 市場シェア分析(主要企業の市場ランキング・シェア)
- 企業プロファイル
- ABB Ltd
- Emerson Electric Co.
- General Electric(GE Vernova)
- Siemens Energy AG
- Honeywell International Inc.
- Rockwell Automation Inc.
- Mitsubishi Heavy Industries Ltd
- Rolls-Royce plc
- Schneider Electric SE
- Woodward Inc.
- Yokogawa Electric Corp.
- Baker Hughes Co.
- Mita-Teknik A/S
- Innoway-Sea Group
- Turbine Controls Ltd
- Eaton Corporation
- Hitachi Energy Ltd
- CCC(Compressor Controls Corp.)
- Voith Turbo GmbH
- Bosch Rexroth AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


