


陸上掘削リグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Land Drilling Rig - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114105
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、陸上掘削リグの市場規模は2026年に620億3,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 0.43%で推移し、2031年には633億8,000万米ドルに達すると見込まれています。
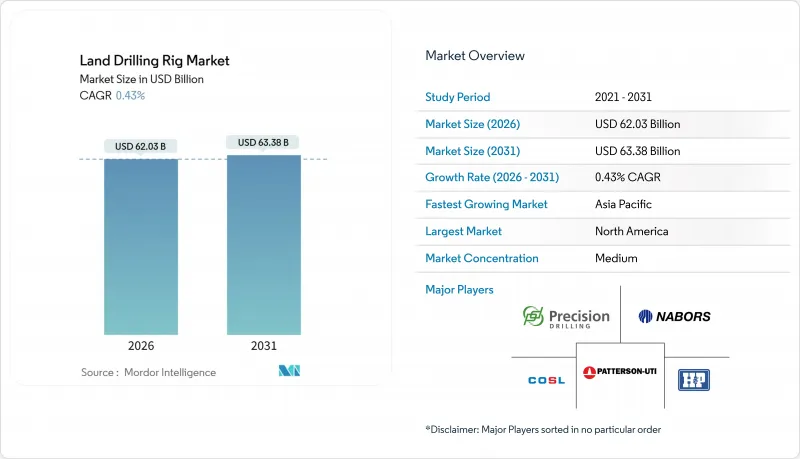
本レポートは、リグの種類(従来型、移動式/車輪搭載型、ウォーキング・スーパー・スペック)、駆動システム(機械式、電気式、ハイブリッド/複合式)、定格馬力(1,000 HP以下、1,000~1,499 HP、1,500 HP以上)、用途(従来型石油、地熱、新興の天然水素など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の陸上掘削リグ市場の動向とインサイト
1,500 HP以上の「スーパースペック」の採用
1,500 HPを超えるスーパースペック・プラットフォームは、現在、複雑な非在来型油田で主流となっており、15,000フィートを超える水平坑井の掘削を可能にし、従来のユニットと比較して総掘削時間を最大30%短縮しています。米国のFlexRig社所有の掘削リグ群は、2025年に1日あたり平均2万8,500米ドルの日当を記録しました。これは、7,500 psiのポンプと750トンのトップドライブを搭載していることから、3,000米ドルのプレミアムが正当化されています。米国での導入の約60%はパーミアン盆地向けであり、同地域ではより深いウルフキャンプ層の掘削に高いトルクが求められています。ADNOC Drilling社もこの動向に追随し、高圧のジャフラガス田向けに12基のスーパースペックリグを追加しました。1基あたり2,500万米ドルを超えることも多い高額な初期設備投資(CAPEX)により、所有権は資金力のあるオペレーターに限定され続けています。
シェールおよびその他の非在来型埋蔵量
非在来型掘削は、評価段階から量産モードへと移行しており、陸上掘削リグ市場における基礎的な需要を後押ししています。アルゼンチンのヴァカ・ムエルタでは、YPFとそのパートナー企業が1,200~1,500 HPのリグを用いて、液体が豊富なより深い層を掘削した結果、2025年末までに1日あたり50万バレルの生産量を達成し、2年間で56%増加しました。米国は、輸送能力と掘削を後押しするインフラの恩恵を受け、依然として世界の非在来型活動のうち40%を占めています。オーストラリアはタイトガスの新興地域として台頭しており、サントス社はクーパー盆地で自動化リグを導入し、労働リスクの軽減を図っています。アルゼンチンのRIGI税制安定化制度などの規制上の優遇措置が外国企業の参入を加速させている一方で、米国の連邦リース権の付与は法的な逆風に直面しています。
再生可能エネルギーへの世界の移行
2024年、再生可能エネルギー分野への投資額は6,230億米ドルに達し、3年連続で上流部門の炭化水素関連支出を上回りました。IEAの「ネットゼロ」シナリオでは、石油需要は2025年にピークを迎え、2035年までに25%減少すると予測されており、これは掘削計画に対する構造的な圧力を示唆しています。トタルエナジーズは現在、設備投資の40%を電力および再生可能エネルギーに振り向けており、北海での未確認油田探査から撤退しています。2024年には、ブラックロックやバンガードが気候リスクを理由に掘削拡大案に反対票を投じるなど、投資家のアクティビズムがさらに活発化しました。中東の国営石油会社(NOC)は依然として影響を受けにくい状況にありますが、北米の独立系石油会社は、商業規模の実現までまだ数年を要する地熱発電へと掘削リグの用途転換を進めています。
セグメント分析
歩行式スーパースペックリグの登場により、ハイテクプラットフォームの陸上掘削リグ市場シェアはCAGR0.8%上昇しましたが、2025年の収益の40.8%は依然として移動式および車輪式ユニットが占めています。歩行式システムは移動時間を3日から8時間に短縮し、1回の移動あたり最大20万米ドルのコスト削減を実現するとともに、パッド掘削の経済性を向上させています。これらのメリットは、1パッドあたり6~12本の井戸を掘削するパーミアン盆地のオペレーターにとって特に魅力的です。1基あたり2,800万米ドルを超える資本集約度のため、日当のプレミアムで資金調達コストを相殺しなければならない新興地域での普及は限定的です。
一方、アルゼンチン、コロンビア、およびアフリカの一部地域では、従来型のトラック搭載型リグが依然として使用されています。これらの地域では、井戸が分散していること、掘削対象が浅いこと、安全基準が低いことなどから、設備投資を最小限に抑えることが好まれています。カリフォルニア州の新しいTier 4エンジン規制により、新規プロジェクトにおけるディーゼル専用機械式リグの使用が事実上禁止され、サンホアキン盆地でのリグの退役が加速しています。中東では「ウォーキング」コンセプトが導入されつつあります。ADNOCは2024年に4基をジャフーラに搬入し、北米以外の地域における国際的な需要が実証されました。スーパースペック仕様の供給が逼迫する中、混合フリートを保有する請負業者は、従来の作業において価格決定力を維持しています。
2025年の陸上掘削リグ市場規模において、機械式リグは51.5%を占めましたが、規制や燃料節約の圧力により、電気式SCRおよびAC駆動リグは年率0.7%のペースで拡大しています。電動プラットフォームは、掘削1フィートあたりディーゼル燃料の使用量を約15%削減し、現在の燃料価格では1日あたり2,000~3,000米ドルの節約につながります。また、トリッピング時の回生ブレーキも可能にし、運用コストをさらに削減します。
導入状況は地域によって異なります。厳しい冬と掘削可能期間が短いカナダでは、導入のペースは緩やかです。プレシジョン・ドリリング社の保有する181基の掘削リグのうち、電動式はわずか55%にとどまっています。中国では依然として70%が機械式リグですが、COSL社は中国石油天然気集団(ペトロチャイナ)のメタン排出目標を達成するため、タリム盆地で実証実験を進めています。SPEの2024年の調査によると、可動部品が少なくなることでメンテナンス費用が18~22%削減されるため、ライフサイクルコストの観点からは完全電動化が有利です。ハイブリッド型のディーゼル・電気式リグは、電力網や現場でのガス供給が不安定な地域において、そのギャップを埋める役割を果たしています。
地域別分析
北米は2025年の市場価値の49.9%を占めており、2031年までのCAGRは0.4%と、緩やかな伸びが見込まれています。2025年末の掘削リグ数は588基に減少しましたが、側方掘削区間の延長とサイクルタイムの短縮により、生産量は依然として3%増加しました。エクソンモービルによる600億米ドル規模のパイオニア社買収により、より広大な連続した掘削パッドが確保され、資本効率が向上しました。カナダの季節的なリグ数は181基に達しましたが、春の雪解け期には依然として毎年最大2ヶ月間、設備が稼働停止状態となるため、稼働率の変動は抑制されています。カンザス州およびコロラド州での天然水素掘削、ならびにネバダ州での地熱井の掘削は、新たな多角化をもたらしていますが、生産量は石油に比べて依然として小規模なままです。
中東およびアフリカ地域は、政府の資金援助と30米ドル未満の損益分岐点に支えられ、CAGR 0.6%という最も安定した見通しを示しました。ADNOC Drillingはリグ数を118基に拡大し、実績連動型料金制度に裏打ちされた複数年契約に基づき、クウェートおよびサウジアラビアに進出しました。サウジアラムコの70億米ドル規模の陸上プログラムは、ジャフラのガス200 TCFの採掘を目標としており、10,000 psiの地層に対応した高トルクリグが必要となります。リビアは1日あたり150万バレルの生産回復を目指し、陸上リグ20基の導入を計画していますが、その進捗は政治的安定に左右されます。アルジェリアの2026年に向けた120井の計画は、長年にわたる投資不足を経て、サハラ砂漠でのガス掘削が再開されることを示唆しています。
アジア太平洋地域はCAGR1.3%と最も急速に成長している地域ですが、その成長は小規模な基盤からのものです。インドは、200°Cを超える温度を有するカンベイ盆地およびゴダヴァリ盆地を対象とした13の地熱ブロックを公示しました。オーストラリアのクーパー盆地におけるタイトガスプロジェクトでは、人手不足を緩和するために自動化リグが導入されています。インドネシアのフロンティア探査は許可取得の遅れに直面している一方、中国のCOSLはメタン排出削減目標の一環として、タリム盆地で電動リグの試験運用を行っています。南米のCAGR0.5%は、バカ・ムエルタに左右されています。同地域の1日あたり50万バレルの生産量は、ブラジルがオフショア開発に注力しているにもかかわらず、地域の需要を押し上げました。欧州は依然として水圧破砕の禁止措置に制約されていますが、トルコとルーマニアでは、成熟した陸上鉱区において小規模ながら掘削が継続されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 1,500 HP以上のスーパースペックリグの利用拡大
- シェールおよびその他の非在来型埋蔵量の活用
- 中東・北アフリカ(MENA)地域の陸上探鉱・生産(E&P)の復活;設備投資(CAPEX)のパイプライン
- 低排出ガス/LNG駆動の掘削リグ用エンジンの導入
- AIを活用した完全自動化された「デジタルリグ」の導入
- 地熱および天然水素井戸開発プロジェクトの台頭
- 市場抑制要因
- 再生可能エネルギーへの世界の移行が加速しています
- 原油価格の変動と資本規律の要件
- ESG関連の資金調達および保険におけるハードルの引き締め
- 影響を受けやすい流域における「ノー・ドリル」緩衝地帯の拡大
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- リグの種類別
- 従来型
- 移動式/車輪搭載型
- ウォーキング・スーパー・スペック
- 駆動システム別
- 機械式
- 電気式(SCRおよびAC)
- ハイブリッド/コンパウンド
- 定格馬力別
- 1,000 HP以下
- 1,000~1,499 HP
- 1,500 HP以上
- 用途別
- 在来型石油
- 非在来型/タイトおよびシェール
- 地熱
- 新興の天然水素
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- トルコ
- ルーマニア
- ウクライナ
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- インド
- オーストラリア
- ASEAN諸国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- オマーン
- クウェート
- イラク
- アルジェリア
- リビア
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Nabors Industries Ltd
- Helmerich & Payne Inc
- Patterson-UTI Energy Inc
- Precision Drilling Corp
- Schlumberger Ltd
- Weatherford International PLC
- Ensign Energy Services Inc
- KCA Deutag
- ADNOC Drilling
- China Oilfield Services Ltd(COSL)
- Sinopec Zhongyuan Petroleum Eng.
- Borr Drilling Ltd
- Saipem SpA
- Kuwait Drilling Company
- Valaris Ltd
- ADES Holding
- Independence Contract Drilling
- Cactus Drilling
- Honghua Group Ltd
- Nabors Saudi Arabia
第7章 市場機会と将来の展望



