


建築一体型太陽光発電(BIPV):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Building Integrated Photovoltaic (BIPV) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114101
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、建築物一体型太陽光発電(BIPV)市場の規模は、2025年に134億5,000万米ドル、2026年に166億6,000万米ドルとなり、2031年までに470億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR23.06%で成長すると見込まれています。
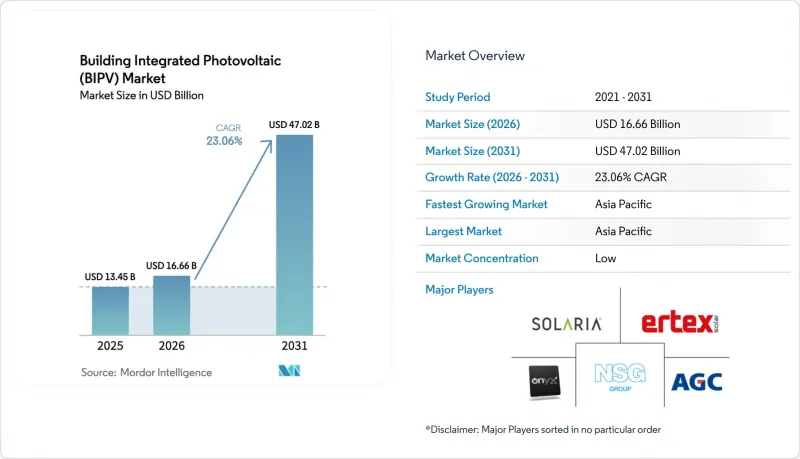
本レポートは、技術別(結晶シリコン、薄膜、および新興技術)、エンドユーザー別(住宅、商業施設、工業施設、公共・機関施設)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の建築物一体型太陽光発電(BIPV)市場の動向と洞察
支援的な政策インセンティブとゼロカーボン建築の義務化
欧州の「建築物のエネルギー性能に関する指令(2024/1275)」では、2030年までにすべての新築建築物に太陽光発電設置対応の屋根を義務付けており、250平方メートルを超える公共建築物に対する段階的な改修は2027年から開始されます。ドイツのKfW 442プログラムでは、2025年に5億ユーロを計上し、設置費用の10~30%を補助する一方、フランスでは、統合型ファサードに対してMaPrimeRenov助成金を最大1万1,000ユーロまで拡大しました。中国では、2025年末までに676の県を対象とする「全県太陽光発電義務化」が実施され、新築の工業用建物の屋上には、自家発電設備の設置または再生可能エネルギー証書の購入が義務付けられています。これにより、建築物一体型太陽光発電(BIPV)市場の需要が事実上保証されることになります。これらの規制により、許認可手続きの期間が短縮され、専門の施工業者の育成が進み、BIPVは任意の改修から建築基準上の要件へと移行しています。同様の指針を導入する管轄区域が増えるにつれ、開発業者は、承認プロセスの後半で高額な設計変更を避けるため、基本設計の段階で太陽光発電の導入枠を前倒しで組み込むようになっています。
太陽光発電およびバランス・オブ・システム(BOS)コストの低下
2025年半ばには、単結晶PERCモジュールの価格が1ワットあたり0.12米ドルまで下落し、インバーター供給業者間の競合圧力により、電子機器の価格は前年比18%引き下げられました。AGCおよびNSG/ピルキントンが発売した標準化されたカーテンウォールキットは、ジャンクションボックスやウェザーシールを工場で一体化することで、現場での作業工数を25%削減しました。透明PVガラスは依然としてLow-Eガラスよりも20~40%高価ですが、賃料の高い物件を開発するデベロッパーは、発電による収益化や屋上設備の混雑緩和によって、そのコスト差を回収しています。湾岸地域では、2025年にBIPVによる電力の均等化発電原価が小売電気料金を下回り、日射量が2,200 kWh/m2/年を超える地域では、補助金なしで導入が可能となりました。BOSメーカーの規模拡大に伴い、建築一体型太陽光発電(BIPV)市場は価格弾力性を享受しており、これまではコスト面から統合型ソーラーファサードの導入が困難だった中規模の商業プロジェクトにも門戸が開かれています。
初期設置および設計の複雑さが高い
BIPVには、構造、電気、ファサードの各チーム間の綿密な連携が必要ですが、そのような統合的なワークフローを提供できるゼネコンはほとんどありません。ニューヨーク州やカリフォルニア州では、構造荷重、系統連系、避難経路について個別の承認が求められており、これによりソフトコストが屋上設置型アレイよりも12~18%高くなり、工期も最大6ヶ月延長されます。特注のカーテンウォールへの統合は、予算に1平方メートルあたり550~850ユーロの追加費用を発生させる可能性があり、コスト意識の高い開発者はより安価なカーポートへと目を向ける傾向にあります。保険会社は、検査官がUL 1703およびIEC 61730への準拠を確認するまで、保険料を5~15%上乗せしています。これは、浸水や急速停止機能の信頼性に対する警戒感を反映したものです。人材不足がリスクをさらに悪化させています。北米で活動する認定設置業者は2,000人未満であり、開発業者は1日あたり800米ドルで欧州からの作業員を招へいせざるを得ず、現地での研修が本格化するまでは、プロジェクトの利益率を圧迫することになります。
セグメント分析
2025年の出荷量において、結晶シリコンが87.5%を占め、建築物一体型太陽光発電(BIPV)市場で最大のシェアを占めていますが、ペロブスカイト・シリコンタンデムは2031年までにCAGR27.5%で成長し、そのリードを縮めていく見込みです。LONGi社の「Hi-MO 9」は24.92%の変換効率を達成し、シリコンの高出力という強みをさらに強化しました。一方、ファースト・ソーラー社の「シリーズ7」CdTeは、高温の倉庫環境下でも出力を維持しました。それでも、29.1%の変換効率を誇る実験室レベルのタンデムセルが、欧州各地で試験的なファサード設置を後押ししており、グリッドパリティが間近に迫っていることを示唆しています。Heliatek社の有機フィルムに関する初期の実地データは、25年の耐久性が達成可能であることを示唆しており、フレキシブルモジュールは寿命の短い一過性のものという認識を覆しています。建築統合型太陽光発電(BIPV)市場は現在、建築家に対し、剛性のある高密度パネルから軽量な有機ロールまで幅広い選択肢を提供しており、プロジェクトチームは基材、重量、美観をプロジェクトに合わせて選定できるようになっています。サプライチェーンの微妙な違いも重要です。低鉄ガラスの不足は結晶系プロジェクトを停滞させる可能性がありますが、ポリマー基板を用いたタンデム型モジュールはその制約を回避できます。2027年にペロブスカイトモジュールがIEC 61215認証を取得すれば、資金調達の障壁は解消され、結晶系メーカーは市場シェアの急速な低下に直面する可能性があります。
第2世代の薄膜太陽電池は、その中間に位置しています。CdTe、CIGS、アモルファスシリコンは温度係数が低く、砂漠気候下でも発電効率を維持できますが、そのエネルギー密度は依然としてトップクラスの単結晶PERCには及ばない状況です。モジュール価格が下落する中、薄膜太陽電池は、ワット数での直接対決ではなく、ニッチな価値、曲面スカイライト、歴史的建造物のファサード、超軽量の張力屋根といった分野へと軸足を移しつつあります。OEM各社は、結晶系ウェハーにペロブスカイトコーティングをラミネートするハイブリッド生産ラインに投資しており、工場の抜本的な設備更新を行わずに効率向上を追求しています。その結果次第で、シリコンが既存の地位を守り抜くか、それとも建築統合型太陽光発電(BIPV)市場において、新しい化学組成の素材に高級建築プロジェクトを譲り渡すかが決まるでしょう。
地域別分析
アジア太平洋地域は2025年に世界の出荷量の40.7%を占め、2031年まで年率23.8%の成長が見込まれており、建築統合型太陽光発電(BIPV)市場における主導的地位を維持する見通しです。中国では676の県で太陽光発電の導入義務が課されており、継続的な需要が保証されています。一方、日本では固定価格買取制度(FIT)の改定により自家消費が奨励され、屋根設置型太陽光発電の採算性が向上しています。深セン市では、5,000 m2を超える商業ビルに対しBIPVパネルの設置を義務付けており、これにより国内大手企業のLONGi、Trina、Risenに受注が集中しています。インドは2030年までに300GWの太陽光発電目標を掲げ、政府施設向けのBIPV目標も別途設定していますが、州ごとに異なる規制やファサードエンジニアの不足が導入の足かせとなっています。シンガポールのテンガ地区が主導するASEANのパイロット事業では、42,000戸の住宅に太陽光発電対応の屋根を義務付けており、政策の明確化さえあれば、その拡張性が実証されています。
欧州は、「建築物のエネルギー性能に関する指令」に後押しされ、第2位にランクインしています。ドイツ、フランス、スペインではプロジェクト費用の30~50%が公的資金で賄われている一方、スウェーデンでは1トンあたりの二酸化炭素(tCO2)あたり100ユーロを超える炭素税が、ライフサイクルコストの観点から太陽光発電の統合を促進しています。英国の「フューチャー・ホームズ・スタンダード」は、2025年以降、住宅開発業者にBIPVの採用を義務付けていますが、ブレグジット後の労働力不足により、2024年以降は設置業者の賃金が12~15%上昇しています。北欧諸国では日照時間の変動により年間発電量が不安定になりますが、季節的な発電量の低下を相殺する高効率のタンデムパネルへの関心が高まっています。全体として、支援的なインセンティブが予測可能な案件パイプラインを支えており、多国籍企業はこれを活用して、建築物一体型太陽光発電(BIPV)市場において国境を越えた調達戦略を試験的に展開しています。
北米での拡大は、カリフォルニア州、ニューヨーク州、およびカナダの一部に集中しており、改定されたネットメータリング制度と30%の連邦投資税額控除(ITC)により、投資回収期間は8~10年に短縮されています。カリフォルニア州の「タイトル24」は、10,000平方フィートを超える商業ビルにも太陽光発電の義務化を拡大しており、これにより古い建物のファサード改修が促進されています。ニューヨーク州の「気候法」は、地方自治体の不動産管理者に2030年までに電力の70%を再生可能エネルギーで賄うことを義務付けており、これにより州の契約においてBIPVファサードの採用が促進されています。中東およびアフリカ地域は、まだ発展途上ではありますが、将来性が期待されています。NEOMやマスダール・シティでは、再生可能エネルギーによる電力供給100%を目標とするマスタープランに、ソーラースキンの導入が組み込まれています。年間2,200 kWh/m2を超える高い日射量により、補助金なしでも6年未満の回収期間が可能となっており、この地域は建築一体型太陽光発電(BIPV)市場の次の成長拠点として位置づけられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 支援的な政策インセンティブおよびゼロカーボン建築の義務化
- 太陽光発電およびバランス・オブ・システムのコスト低下
- ネットゼロ/スマートシティ開発への需要の高まり
- ファサード一体型透明PVガラスの成長
- 企業のESGおよびグリーンビルディング認証への圧力
- 5G対応の屋上インフラによる相乗効果
- 市場抑制要因
- 初期導入コストが高く、設計が複雑であること
- 構造上の要因/防火基準による障壁
- 熟練した施工者の不足およびファサード工学に関するノウハウの不足
- 特殊BIPVガラスにおけるサプライチェーンの制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 投資・資金調達分析
第5章 市場規模と成長予測
- 技術別
- 結晶シリコン(単結晶、多結晶)
- 薄膜(CdTe、CIGS、a-Si)
- 新興技術(ペロブスカイト、有機太陽電池、タンデム)
- エンドユーザー別
- 住宅
- 商業
- 産業
- 公共・機関用建築物
- 構成要素(定性分析)別
- 屋根
- ファサード/カーテンウォール
- 窓および透明ガラス
- 天窓およびアトリウム
- 日除け装置(ルーバー、バルコニー)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度分析
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Onyx Solar Energy SL
- AGC Inc.
- Nippon Sheet Glass(Pilkington)
- Ertex Solartechnik GmbH
- Solaria Corporation
- Sunovation GmbH
- Mitrex Inc.
- Changzhou Almaden Co. Ltd.
- NanoPV Solar Inc.
- Tesla Inc.
- First Solar Inc.
- Sharp Corporation
- Hanwha Q-Cells
- Canadian Solar Inc.
- LONGi Green Energy
- Trina Solar Ltd.
- Risen Energy Co. Ltd.
- Waaree Energies Ltd.
- Heliatek GmbH
- Ascent Solar Technologies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


