


光スペクトラムアナライザ(OSA):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Optical Spectrum Analyzer (OSA) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114088
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、光学スペクトラムアナライザの市場規模は、2025年の3億3,780万米ドルから2026年には3億6,246万米ドルへと拡大し、2026年から2031年にかけてCAGR7.30%で推移し、2031年には5億1,553万米ドルに達すると予測されています。
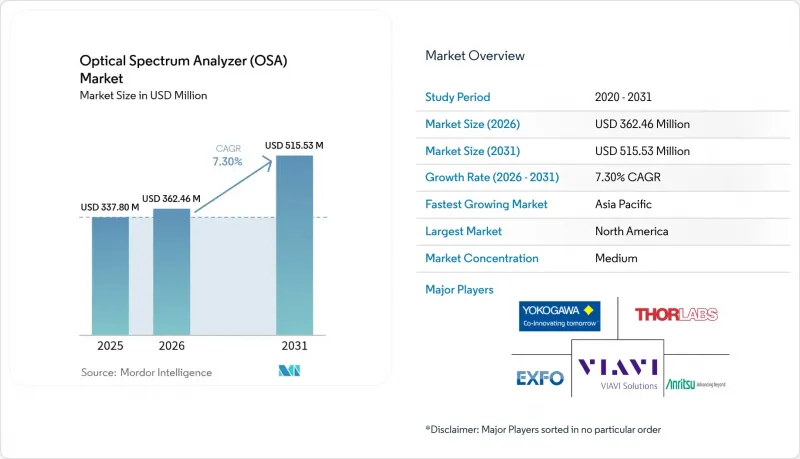
本レポートは、タイプ別(ポータブル、ハンドヘルド、ベンチトップ)、モード別(分光計モード、波長計モード)、波長範囲別(400~700 Nm(可視光)、700~1700 nm(近赤外)、および1700~2400 nm(短波長赤外))、エンドユーザー産業(通信事業者およびOEM、民生用電子機器およびフォトニクスデバイス、その他)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の光スペクトラムアナライザ(OSA)市場の動向と洞察
400/800 Gコヒーレント光ネットワークの拡大
クラウド事業者がデータセンター間相互接続の規模を拡大するにつれ、400Gおよび800Gコヒーレントポートの導入が急増しています。Cignal AIは、400Gプラグインポートの導入が2026年にピークを迎え、その後800Gの採用が進むと予測しています。これらの高次変調方式には、サブピコメートル級の分解能と低い偏光依存損失が求められ、高精度OSAに対する需要を再び押し上げています。ベンダー各社は、この動向に対応するため、より高速なコヒーレント受信機、自動分散補償分析機能、およびより広いスイープ帯域幅を製品に組み込んでいます。ネットワークが1.6 Tインターフェースへと移行するにつれ、より狭いチャネル間隔下での光信号対雑音比(OSNR)の検証には、リアルタイムデジタル信号処理(DSP)を備えた連続スイープ測定器が不可欠となっています。
5G/6GフロントホールおよびバックホールDWDMリンクの展開
現在、DWDMは密集した都市部における5Gフロントホールの基盤となっており、初期段階の6G実地試験では、すでに50 GHz未満のチャネル分解能が求められています。調査によると、モバイルバックホールおよびフロントホールの収益は2030年までに563億4,000万米ドルに達すると予測されており、これは前例のない規模の光テスト需要を意味しています。1550 nmのCバンドチャネル用に校正されたOSAに加え、1310 nmのP2Pファイバーや自由空間光学(FSO)フィードをカバーする拡張範囲の測定器が導入されつつあります。通信事業者は、リモートクラウドダッシュボードを統合したハンドヘルドタイプの設計を好んでおり、これにより、基地局の立ち上げ時に即座にスペクトルスナップショットを取得できるようになります。光スペクトラムアナライザ市場では、パッシブ光ネットワーク(PON)パワーメータとのバンドルが増加しており、ワンストップの診断キットが形成されつつあります。
サブピコメートル分解能のOSAの高額な初期投資および校正コスト
サブピコメートル級の計測器は、1台あたり10万米ドルを超えることが多く、±0.03 nmの絶対精度を維持するために定期的な工場校正が必要です。こうした継続的な費用は、価格に敏感な地域の中小規模の研究所やネットワーク事業者にとって障壁となっています。EXFO社によれば、±0.5 dBのパワー精度を維持するには、通常、専門業者による再校正サービスが必要となります。ベンダー各社は、総所有コストを削減するために、サブスクリプション型の校正プログラムやモジュール式の光カートリッジの導入を試みていますが、コストを重視する購入者の間では依然として導入が限定的であり、100 GHz未満のチャネル間隔を持つセグメントの成長を抑制しています。
セグメント分析
2025年には、ベンチトップ型装置が、比類のないダイナミックレンジとスイープ分解能のおかげで、総売上高の69.35%を占めました。ハイエンドのコヒーレントネットワークの展開においては、導入前の特性評価や製造時の品質管理(QC)のために、引き続きこれらの実験室グレードのプラットフォームが活用されています。一方で、ハンドヘルドセグメントはCAGR10.05%で拡大しており、これは光スペクトラムアナライザ市場全体の成長率を3パーセントポイント近く上回っています。MEMSベースの回折格子やGPUによる信号再構成技術の進展に後押しされ、ハンドヘルドモデルの光スペクトラムアナライザ市場規模は、CAGR 10.05%を記録すると予測されています。
ポータブル設計には、クラウドネイティブなダッシュボード、Wi-Fiバックホール、AIを活用したイベントアノテーションが統合されており、現場の技術者はトレースデータをトラブルチケットシステムに直接アップロードできるようになっています。パターンエンコードされた開口部を採用した計算型分光計は、重量1kg未満の筐体で0.1nmの分解能を実現しています。また、ベンダー各社は、堅牢なケースにベンチトップレベルの精度を備えたハイブリッド型「ポータブル・ベンチ」計測器を推進しており、ミッドティア市場での採用を拡大しています。こうした変化は、光スペクトラムアナライザ市場全体において、分解能、予算、機動性の間の長期的なバランス調整が行われていることを示しています。
分光器モードは、CバンドおよびLバンドにわたる電力スペクトル密度の全体像を把握できるため、売上高の64.40%を占めました。DWDMのチャネル数が増加するにつれ、エンジニアは負荷下でのドリフトを検出するために、分光計によるスイープ測定とリアルタイムの波長計によるスナップショット測定を組み合わせるケースが増えています。現在、年率8.95%の成長を遂げている波長計製品は、安定化されたファブリ・ペロー基準光源と高速フォトダイオードアレイを組み合わせることで、200ミリ秒以内に±0.01 nmの精度を実現しています。
光チャネルのターンアップでは、詳細なスペクトロメータ分析を行う前に、まず波長計によるチェックから始めることが多く、このワークフローがデュアルモード機器の普及を後押ししています。キーサイトが最近発表したテスターは、両方の測定経路を内蔵しており、AIを活用した合否判定機能を追加することで、認証時間を短縮しています。アルゴリズム技術によって欠落した検出素子の影響を補正し、精度を維持しながらコストを削減できるため、光スペクトラムアナライザ業界では、さらなる融合が進むと見込まれます。
地域別分析
2025年、北米は売上高の32.70%を占めました。これは、高密度なハイパースケール・データセンター・クラスターや、連邦政府の支援を受ける量子研究ハブが牽引したものです。800Gトランシーバーに光層のコンプライアンスを組み込むことを義務付ける規制により、調達の勢いがさらに強まっています。また、Ciena社による8192コヒーレント・ルーターの発売は、インライン分光検証への需要をさらに刺激しています。地域のメーカーも、部品供給のリスクを軽減するために設計されたリショアリング(国内回帰)の優遇措置の恩恵を受けています。
アジア太平洋地域は最も急速な成長軌道を示しており、2031年までCAGR8.78%で拡大する見込みです。大規模な5G展開、フォトニックチップのファウンドリ生産能力の拡大、および「中国製造2025」のような国家プログラムが、高精度試験装置への現地投資を後押ししています。アジア太平洋地域の光スペクトラムアナライザ市場規模は、通信事業者がバックホールネットワークの高密度化を進め、大学がPIC(集積光子回路)の調査を拡大するにつれ、2031年までに急速に成長すると予測されています。
欧州は、協調的な研究開発(R&D)資金、エコデザイン規制、そしてオランダやドイツにおける集積フォトニクス・クラスターを通じて、堅調な地位を維持しています。厳格な炭素削減目標により、通信事業者はエネルギー効率に優れたコヒーレント光技術の採用を迫られており、その導入には綿密なスペクトルバランス調整が必要となります。中東・アフリカ、南米でも勢いが増しており、これらの地域では、新規の光ファイバープロジェクトが旧式の銅線インフラを飛躍的に置き換えています。投資額は小さいもの、各ネットワーク段階ごとに初期の機器発注が大量に行われるため、世界の光スペクトラムアナライザ市場の規模が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 400/800 Gコヒーレント光ネットワークの拡大
- 5G/6GのフロントホールおよびバックホールDWDMリンクの展開
- 小型化により実現した、現場での導入が可能なOSA
- シリコンフォトニクスおよび量子光学の研究開発資金が急増
- データセンタートランシーバーにおける光層の規格準拠義務(米国およびEU)
- 市場抑制要因
- サブpm分解能OSAの高額な資本コストおよび校正コスト
- コヒーレントシステム用ハンドヘルド装置の性能限界
- 代替となるリアルタイム周波数帯域監視(SWIベース)ソリューション
- 関税に起因するフォトニック部品のサプライチェーンの変動
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ポータブル
- ハンドヘルド
- ベンチトップ
- モードタイプ別
- 分光計のモード
- 波長計のモード
- 波長範囲別
- 400~700 nm(可視光)
- 700~1700 nm(近赤外)
- 1700~2400 nm(SWIR)
- エンドユーザー産業別
- 通信事業者およびOEM
- 医療・ライフサイエンス用計測機器
- 民生用電子機器およびフォトニクスデバイス
- 産業・製造分野の品質保証(QA)/品質管理(QC)
- 航空宇宙・防衛オプトエレクトロニクス
- 学術・政府系研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Yokogawa Test and Measurement Corp.
- Keysight Technologies Inc.
- VIAVI Solutions Inc.
- EXFO Inc.
- Anritsu Corp.
- Thorlabs Inc.
- Coherent(II-VI Inc.)
- Luna Innovations Inc.
- Quantifi Photonics Ltd.
- Apex Technologies
- Aragon Photonics Labs
- ID Photonics GmbH
- VeEX Inc.
- Timbercon Inc.
- Optoplex Corp.
- AMS Technologies AG
- Bristol Instruments Inc.
- Advanced Photonix(Luna)
- Finisar Corp.
- Spectris PLC