


粉じん抑制剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dust Control Suppression Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114030
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、粉じん抑制剤市場の規模は2025年に52億5,000万米ドルと評価され、2026年の54億8,000万米ドルから2031年までに67億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.38%となる見込みです。
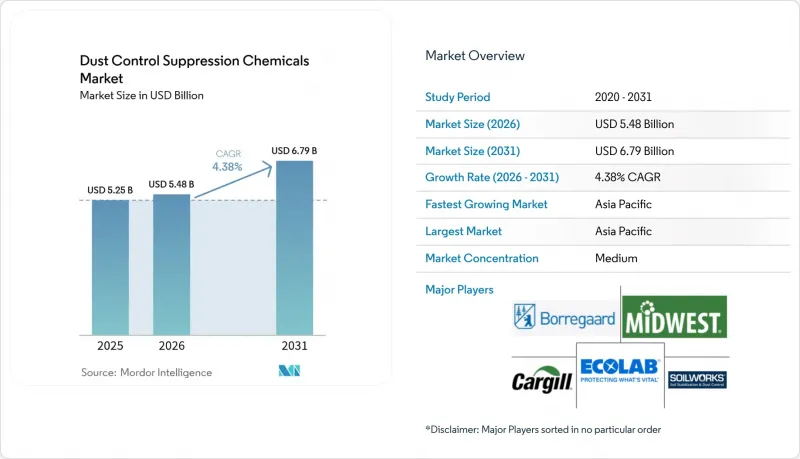
本レポートは、化学物質の種類(リグニンスルホン酸塩、塩化カルシウムなど)、エンドユーザー産業(鉱業、建設業、食品・飲料業、石油・ガス・石油化学産業、製薬業、その他のエンドユーザー産業)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとにセグメント化されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の粉じん抑制剤市場の動向と洞察
アジア太平洋地域におけるインフラ整備および鉱業活動の活発化
中国、インド、インドネシアでは、石炭、ニッケル、褐炭の生産が拡大しています。この生産量の急増により、特に採掘面、堆積場、および運搬道路網沿いにおいて、道路用防塵剤に対する安定した需要が生まれています。インドは、今後数年間で生産能力の拡大を目指す新たな石炭プロジェクトを承認しました。州からの許可を取得するためには、これらのプロジェクトにおいて年間を通じた粉塵対策が必須となります。インドネシアでは、新たなニッケルラテライト鉱山が操業を開始し、一定の長さを超えるアクセス道路において化学薬品による粉塵抑制が義務付けられています。ベトナムでは、野心的な南北高速道路プロジェクトにおいて、住宅地に近い土工現場での粉塵対策が義務付けられています。こうした状況を踏まえ、一時的な運搬道路では費用対効果の高い塩化カルシウム製剤が顕著に好まれる一方、恒久的なインフラではリグニンスルホン酸塩やポリマーエマルジョンが採用される傾向にあります。
世界のPM10/PM2.5排出基準の厳格化
2024年2月、米国環境保護庁(EPA)は年次PM2.5国家大気質基準(NAAQS)を改定しました。この措置により、カリフォルニア州、アリゾナ州、ユタ州の基準未達成地域では、2026年までに測定可能な削減実績を示すことが求められています。一方、欧州連合(EU)の指令2024/2881ではより厳しい制限が設けられており、ドイツやポーランドではポリマーの採用が加速しています。2024年、中国は県レベルでの「青空監査」を拡大し、大規模な建設現場に対してPM10のリアルタイムデータの提供を義務付けました。これらの規制により、購入者は単なる現場での経験則に基づく証明のみから離れ、ISO 17025試験データによって認証された配合製品を選ぶようになっています。
塩化物塩およびリグニン原料の価格変動
2024年、北米における塩化カルシウムのスポット価格は、グレートソルト湖からの塩水生産量が減少したことにより変動しました。一方、中国青海省の環境割当により、2024年の塩化マグネシウムの供給量が制限され、輸出の伸びが抑制されました。北米におけるクラフトパルプ生産量の減少により、リグニンスルホン酸塩の供給が減少した結果、スポット価格が急騰しました。長期契約を結んでいない配合メーカーは利益率の圧迫に直面し、コストを吸収するか価格を引き上げるかの選択を迫られ、その結果、自治体の道路整備事業における調達が遅延しました。さらに、ターンキーリースモデルは、導入の障壁を低減するだけでなく、コンプライアンス面でも具体的なメリットをもたらしています。
セグメント分析
塩化カルシウムは2025年の売上高の29.05%を占め、2031年まで年平均4.78%の成長が見込まれており、粉じん抑制剤市場における主導的な地位を維持すると予測されています。塩化マグネシウムは規模は小さいもの、-15℃以下の環境での性能が求められる寒冷地の鉱山において、一定の地位を維持しています。リグニンスルホン酸塩は、塩化物の浸出を伴わずに微粒子を結合させるため、環境に敏感な水源地域の近くにある購入者に支持されています。高分子エマルジョン(主にアクリレートおよび酢酸ビニル共重合体)は、長期にわたるインフラプロジェクトにおいて、単価よりも耐用年数にわたる維持管理が重視されるにつれ、注目を集めています。アスファルトおよびオイルエマルジョンはニッチな役割を果たしており、バイオベースの配合物は市場価値のわずかな割合を占めるに過ぎませんが、LEED準拠の代替品として研究開発費を集めています。
長期的な需要動向は、原料コスト、腐食への配慮、および規制当局の承認に左右されます。塩化物系溶液は、処理面積1平方メートルあたりのコストという点で優位性を維持するでしょう。特に、水不足が深刻で、設備の更新サイクルが速い地域ではその傾向が顕著です。一方、ポリマーやリグニンは、資産の耐久性と雨水規制への準拠が最優先される欧州や、アジアの一部のメガプロジェクトにおいて、今後も塩化物系製品に取って代わり続けるでしょう。
地域別分析
アジア太平洋地域は2025年に世界の市場規模の47.10%を占め、2031年まで年率4.62%で成長すると予測されています。インドネシアにおける炭鉱の拡張、インドでの大規模なインフラ建設計画、および中国における県レベルの「青空監査」が、この成長を主に牽引しています。アジア太平洋地域の粉じん抑制剤の市場規模は、大幅な成長が見込まれています。インドの石炭省による承認や、インドネシアにおけるニッケル生産の大幅な拡大により、同地域は持続的な成長を享受しています。さらに、ベトナムやマレーシアなどの国々では、新規の高速道路や空港において粉塵抑制規制が導入されており、これにより市場の範囲が拡大しています。
北米は、2024年の市場収益の相当な割合を占めました。EPA(米国環境保護庁)の厳格なPM2.5基準に対応するため、基準を満たしていない地域の鉱山や請負業者は、継続的なモニタリングに加え、化学薬品による粉塵抑制をますます採用しています。主な需要先には、銅、リチウム、オイルサンドを中心としたプロジェクトが含まれます。特に、IoT統合型スプレーバーが新しい運搬トラックの車両群で標準装備となりつつあり、規制遵守を損なうことなく、年間の化学薬品需要を削減しています。
2024年の売上高に大きく貢献している欧州では、ポリマーエマルジョンやリグニンスルホン酸塩が特に好まれています。ドイツおよび北欧諸国では、鉄筋コンクリートの腐食を防ぐため、高速道路や橋梁の改修工事において塩化物フリーの溶液の使用が義務付けられています。一方、ポーランドやチェコ共和国では、鉱山運搬道路向けにコスト効率の高い塩化カルシウムが好まれていますが、維持管理コストを最小限に抑えるため、ポリマーブレンドの導入も進んでいます。さらに、トルコにおける地震復興の取り組みにより、都市部プロジェクトでのポリマーの利用が加速しています。
南米は、中東およびアフリカと合わせて、2024年の売上高において顕著なシェアを占めました。チリのアタカマ地域では、厳しい水使用制限の中で散布間隔を最大限に延ばすため、鉱山業者が高濃度の塩化マグネシウムを活用しています。ブラジルの鉄鉱石産業は、先住民の居住地付近における新たなPM10基準に対応するため、規制遵守のためにリアルタイムセンサーを導入しています。一方、サウジアラビアとUAEは、鉱業および建設許可に粉塵抑制の規定を盛り込んでおり、これらの新興市場においてPM規制への準拠に向けた規制の整合性が進んでいることが浮き彫りになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域におけるインフラ整備および鉱業活動の高まり
- 世界のPM10/PM2.5排出基準の厳格化
- 水のみによる散布から化学結合剤への移行(コストと水不足)
- IoT対応のスマートミスト・薬剤散布システムの導入
- 鉱山における粉塵低減プロジェクトのカーボンクレジット収入
- 市場抑制要因
- 塩化物塩およびリグニン原料の価格変動
- 腐食への懸念により、資本設備における塩化物の使用が制限されています
- 規制の断片化が製品の標準化を遅らせています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 化学物質の種類別
- リグニンスルホン酸塩
- 塩化カルシウム
- 塩化マグネシウム
- アスファルトエマルジョン
- 油性エマルジョン
- 高分子エマルジョン
- その他の化学物質の種類
- エンドユーザー産業別
- 鉱業
- 建設
- 食品・飲料
- 石油・ガスおよび石油化学
- 医薬品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- ベトナム
- マレーシア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADM
- Benetech, Inc.
- Borregaard AS
- Cargill, Incorporated
- Chemtex Speciality Limited
- Ecolab Inc.
- Evonik Industries AG
- GelTech Solutions
- Hexion
- Midwest Industrial Supply Inc.
- Quaker Houghton
- Shaw Almex Industries Ltd
- Soilworks, LLC
- Veolia
第7章 市場機会と将来の展望



