


体温管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Temperature Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113984
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、体温管理市場の規模は、2025年の32億米ドルから2026年には33億3,000万米ドルへと拡大し、2031年までに40億3,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR3.89%で成長すると見込まれています。
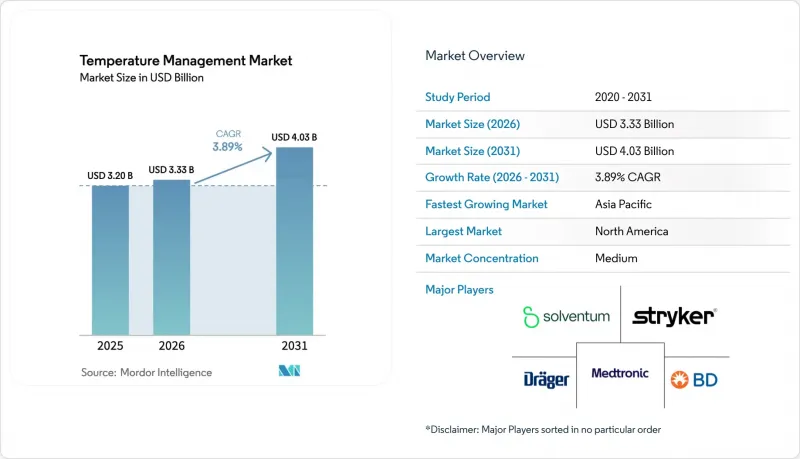
本レポートは、製品タイプ(患者加温システム、患者冷却システム、付属品および消耗品)、用途(周術期ケア、心停止および救命救急、神経学および脳卒中、新生児および小児ケア、その他)、エンドユーザー(病院など)、地域(北米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の体温管理市場の動向と洞察
体温管理を必要とする慢性および急性疾患の有病率の増加
2025年には、心血管疾患、脳卒中、敗血症の3つを合わせ、OECD加盟国において3,000万人以上の入院患者が発生しました。これら3つの疾患すべてにおいて、神経学的障害、凝固障害、または臓器不全を抑制するために、精密な体温調節が有効です。2024年に更新された米国心臓協会のガイドラインでは、神経学的後遺症を軽減するため、心停止後24時間にわたり32~36°Cの冷却を行うことが求められています。CDCのデータによると、2024年の米国における敗血症による入院患者数は170万人に上り、無作為化試験では、制御された正常体温維持により死亡率が最大12%低下することが示されています。アジア太平洋地域では現在、年間1,300万件の新規脳卒中が報告されており、6時間以内の早期冷却により90日後の転帰が改善されることから、各病院は冷却装置の導入を拡大しています。この疫学的潮流により、特に迅速なサーボ制御システムが求められる神経集中治療室や心停止治療室において、体温管理市場が拡大しています。調達委員会は、積極的な体温管理を実施した場合、集中治療室での滞在期間の短縮や人工呼吸器使用日数の減少を示すエビデンスを慎重に検討しています。
世界の手術件数の増加
2024年、世界の手術件数は約4億件に回復し、パンデミック前の水準を上回りました。全身麻酔下の患者の最大70%で、36°C未満の周術期低体温が生じ、これにより感染リスク、輸血の必要性、回復期間が長くなる恐れがあります。米国麻酔科学会は、2024年の勧告において、30分以上続く手術については能動的な加温を義務付けました。アジア太平洋地域が成長を牽引しています。中国では2024年に入院手術が6,000万件行われ、インドでは地区レベルの術室が開設されたことで、手術能力が前年比12%拡大しました。米国の外来手術センターでは、2024年に2,800万件の手術が行われ、ジョイント・コミッションの基準を満たすため、強制送風式および伝導式の温熱装置が導入されました。肥満手術、ロボット手術、低侵襲手術の普及により、手術時間が長くなり、体内の熱産生が減少しているため、体温管理市場は勢いを増しています。
高い導入・維持コスト
高度な血管内治療装置の価格は25,000~4万米ドルで、使い捨てカテーテルは患者1人あたり800~1,200米ドルの費用がかかり、価値に基づく支払い制度の下で予算に圧力をかけています。米国病院協会(AHA)の報告によると、2024年に米国の病院の62%が設備投資を延期しており、体温管理装置は延期された品目トップ10に入っています。外来診療センターでは、利益率を維持するため、高額な設備投資を要する代替品よりも、10~15米ドルの強制送風式ブランケットを好んで採用しています。サービス契約には、校正やソフトウェアのパッチ適用などが含まれており、購入価格の8~12%が毎年追加費用としてかかります。新興市場では、輸入関税や為替変動により、最終コストが上昇しています。例えば、3万米ドルのシステムを購入するインドの病院の場合、関税や物流費として最大30%の追加費用が発生し、最終的な支出額は3万8,000米ドルを超えます。このような経済的要因により、更新サイクルが長期化し、中規模施設への普及が妨げられています。
セグメント分析
周術期の回復とASA(アメリカ麻酔科学会)の新たな指針に後押しされた患者加温システムは、2026年から2031年にかけてCAGR5.12%で拡大すると予測されています。強制空気式加温システムは、使い捨て部品が10~15米ドルで済むことや迅速な導入が可能であることから、引き続き主導的な地位を維持していますが、整形外科や心臓外科の手術室における感染管理への懸念から、伝導式加温ブランケットの導入が進んでいます。血液および点滴液加温装置は、低温の血液を急速に輸血することで凝固障害のリスクが生じる外傷センターにおいて、勢いを増しています。加温装置の体温管理市場規模は2031年までに19億5,000万米ドルに達すると予測されていますが、統合された高精度と空気中粒子負荷の低減を特徴とするデュアルモードの革新的な製品が、強制送風式の既存メーカーに脅威を与えています。付属品や使い捨て製品が継続的な収益の大部分を占めており、医療機関を単一サプライヤーとのサービス契約に縛り付けることで、ライフタイムバリューを高めています。
患者冷却システムは2025年の売上高の48.81%を占め続けていますが、最近のリコールや資本予算の精査という逆風に直面しています。表面用ジェルパッドシステムは発熱管理においてICUの定番であり続けていますが、一方、血管内カテーテルは±0.2℃の制御を必要とする神経学および心停止プロトコル分野で採用されています。デュアルモードプラットフォームの普及に伴い、2031年までに表面冷却による体温管理市場のシェアは2パーセントポイント低下すると予想されます。CDCの報告によると、熱中症患者の急増に伴い、救急部門での備蓄として蒸発冷却装置への関心が再び高まっています。「Thermogard XP」のような統合型デュアルモード設計は、大動脈弓修復術において深部低体温療法と急速再加温を交互に行うハイブリッド室において、ニッチ市場を切り拓いています。
地域別分析
北米は、5,000万件の手術件数と、大学附属ICUにおけるAIの早期導入に支えられ、2025年の売上高の41.45%を占めました。CDCが報告した熱中症患者の急増により、救急部門は携帯型冷却装置の確保を迫られ、体温管理市場が拡大しています。機器のリコールにより調達先の多様化が余儀なくされ、中堅ベンダーに恩恵をもたらすとともに、病院が複数の供給元との契約交渉を進めるきっかけとなっています。カナダでは州予算により治療的低体温療法が資金提供されている一方、メキシコの民間病院チェーンは、新設のハイブリッド手術室にデュアルモードシステムを導入しています。
アジア太平洋地域は、2026年から2031年にかけて5.05%という地域別で最も高いCAGRで推移する見込みです。中国の1兆5,500億人民元規模の医療支出のうち、1,000の県立病院が外科手術設備のアップグレード対象となっており、各病院で周術期体温管理機器の導入が義務付けられています。インドでは地区病院の拡張に伴い、強制送風式冷却ブランケットの購入が活発化しており、民間病院チェーンは神経集中治療拠点向けに血管内冷却技術への投資を進めています。日本では、高齢化に伴い脳卒中患者の冷却治療に対する需要が高まっており、2024年の保険償還コードの導入もこれを後押ししています。韓国では、AI統合プラットフォームを開発する国内スタートアップ企業への助成金が活用されています。オーストラリアでは、山火事シーズンに伴い、救急部門の患者急増に備えた携帯型冷却装置の調達が増加しています。
欧州では、医療機器規則(MDR)への移行に伴うコストがあるにもかかわらず、依然として大きなシェアを維持しています。ドイツの診断関連グループ(DRG)コードは、心停止後の治療的低体温療法を奨励しています。イングランド国民保健サービス(NHS)のネットゼロ調達方針は、エネルギー効率の高い伝導式デバイスを優先しており、高ワット数の強制送風式システムの市場シェアを押し下げています。イタリアとスペインにおける熱波による死亡者数の増加が、移動式冷却装置の大量発注を後押ししています。MDRに基づくコンプライアンス上の障壁により、中小企業の製品発売が遅れており、MDR対応済みの既存企業が市場シェアを固めています。
中東・アフリカ地域では、「サウジ・ビジョン2030」および「UAEヘルス戦略2025」に基づく大規模病院プロジェクトの恩恵を受けており、各ICUベッドには統合型温度管理システムが予算に組み込まれています。湾岸諸国の野戦病院では、熱中症による大量負傷者発生に備え、産業用蒸発式冷却装置が導入されるようになりました。南アフリカでは、出生時窒息による死亡を減らすため、新生児用冷却装置の入札が行われています。南米では、ブラジルのSUS(公的医療制度)が周術期温熱管理の設備更新に資金を提供し、アルゼンチンの民間医療機関ネットワークが認定取得を目指すなど、着実な成長が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 体温管理を必要とする慢性および急性の疾患の有病率の増加
- 世界の手術件数の増加
- 血管内および体表システムの技術的進歩
- ICUにおけるAIを活用した予測的体温調節の導入
- 気候変動による熱中症の救急搬送件数の急増
- 病院到着前のケア/戦場でのケア向け携帯型TTM装置
- 市場抑制要因
- 高い導入・維持コスト
- 製品のリコールおよび機器の故障
- 関税に起因する部品価格の変動
- 感染対策をめぐる訴訟が、強制通風システムの導入を鈍化させている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 患者用加温システム
- 強制送風式加温装置
- 伝導式/抵抗式加温装置
- 血液・点滴液加温装置
- 統合型デュアルモードシステム
- 患者用冷却システム
- 体表冷却装置
- 血管内冷却システム
- 蒸発式/空気冷却システム
- 付属品および使い捨て製品
- 患者用加温システム
- 用途別
- 周術期ケア
- 心停止および救命救急
- 神経学および脳卒中
- 新生児・小児医療
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 長期ケアおよび在宅ケアの現場
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Augustine Surgical
- Barkey GmbH & Co. KG
- Baxter International
- Becton, Dickinson & Company
- Belmont Medical Technologies
- Cincinnati Sub-Zero Products
- Dragerwerk AG & Co. KGaA
- Ecolab Inc.
- Enthermics Medical Systems
- GE HealthCare
- Gentherm Incorporated
- Geratherm Medical AG
- Inspiration Healthcare Group plc
- Medtronic plc
- Philips Healthcare
- Smiths Medical(ICU Medical)
- Solventum
- Stryker Corporation
- The 37Company
- ZOLL Medical Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日


