


外科手術用イメージング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Surgical Imaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113977
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、外科手術用イメージング市場の規模は2025年に43億7,000万米ドルと評価され、2026年の47億5,000万米ドルから2031年までに71億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.63%となる見込みです。
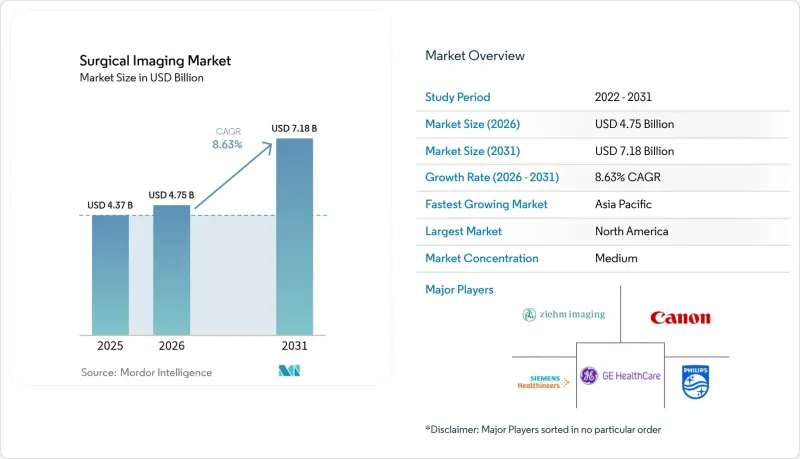
本レポートでは、業界を「画像診断技術」(磁気共鳴画像法、コンピュータ断層撮影、Cアームシステム、その他の画像診断技術)、「用途」(心臓・血管外科、脳神経外科、整形外科・外傷外科、その他の用途)、「地域」(北米、欧州、アジア太平洋、その他)に分類しています。市場予測は金額(米ドル)で示されています。
世界の外科手術用イメージング市場の動向と洞察
低侵襲手術への需要の高まり
低侵襲手術では、触覚によるフィードバックが画像誘導による精度に取って代わられており、術中の可視化が手術の成功に不可欠となっています。最新のCアームには、AIを活用したノイズ低減およびエッジ強調アルゴリズムが組み込まれており、重要な解剖学的ランドマークを鮮明に映し出し、放射線被ばくを低減します。移動式モデルは、スリムなガントリに自動位置決め機能と迅速な起動時間を組み合わせることで、スペースが限られた外来手術センター(ASC)の環境にも対応しています。リアルタイムでの画質の向上により、開腹手術への切り替えが減少し、在院日数が短縮され、価値ベースの支払いモデルにおける病院の業績指標が強化されます。支払機関が償還を治療成果や患者満足度と結びつける中、高度な画像診断能力を欠く医療機関は、技術力を備えた競合他社への患者流出のリスクに直面します。したがって、この急増は、臨床上のニーズ、経済的インセンティブ、および患者の選好を、高度な画像診断システムへの統一的な移行経路の周りで整合させるものです。
慢性疾患の負担増
心血管疾患、変形性関節症、がんなどの非感染性疾患は、生涯にわたる検査回数を増加させ、継続的な画像診断需要を生み出しています。術前マッピング、術中ガイダンス、術後経過観察といった多段階にわたるペイシェントジャーニーの各段階は、それぞれ専用の可視化システムに依存しており、メーカーにとって予測可能な収益源となっています[WHO.INT]。高齢化が進むにつれて状況はさらに複雑化しています。80代の患者は、同じ10年間に弁置換術、脊椎固定術、腫瘍切除術などを受けることが多く、画像診断の接点が増加しています。病院側は、蛍光透視とCTの融合やエコー画像の重ね合わせが可能なマルチモダリティスイートを標準化することで、患者の移動やスタッフの再配置を最小限に抑え、検査件数の急増に対応しています。こうした臨床的および運営上の圧力が相まって、ワークフローを乱すことなく多様な疾患の経過を管理できる、統合型手術用画像診断プラットフォームの導入が加速しています。
高い機器・処置コスト
導入、遮蔽工事、および複数年にわたるサービス契約を考慮すると、総所有コストは購入価格の2倍になることがよくあります。高級なインターベンション用Cアームは最大25万米ドルに達し、構造的な改修が必要な場合、ハイブリッド手術室の整備費用は200万米ドルに達することもあります[SIEMENS-HEALTHINEERS.COM]。そのため、中規模病院はアップグレードを先送りするか、使用制限付きのリース契約を結ぶことになり、その結果、症例数の伸びが抑制される可能性があります。新興市場の医療機関は、輸入関税や為替レートの変動に直面しており、これが導入予算を膨らませています。再生品システムはコスト削減につながりますが、通常、AI対応プロセッサやベンダーがサポートするソフトウェアのアップグレードパスが欠如しており、将来への対応力を制限し、外科手術用イメージング市場の成長を鈍化させています。
セグメント分析
Cアームシステムは、多専門分野での汎用性と、外科医の間で定着した慣れ親しんだ操作性により、2025年においても外科手術用イメージング市場シェアの44.32%を占めました。シーメンス・ヘルスインアーズの「CIARTIC Move」のような自律型モデルは、LiDARセンサーと位相認識ソフトウェアを組み合わせてアームを自律的に位置決めし、透視時間を短縮するとともに放射線被ばく量を低減します。移動式Cアームは、プラグアンドプレイによる携帯性の高さから、外来手術センター(ASC)で依然として人気を集めていますが、固定式モデルは、省スペース性よりも画像の鮮明さを重視するハイブリッド手術室で主流となっています。術中CT(iCT)およびMRI(iMRI)は、リアルタイムの組織コントラストが7桁の投資を正当化する脳神経外科および腫瘍センターをターゲットとしています。透視検査と超音波検査は、日常的な症例における手頃な価格の選択肢として安定した地位を維持していますが、付加価値の高いAIが将来的にはそれらの価格対性能比の評価を再定義する可能性があります。
術中3D/4Dイメージングは、2031年までのCAGR9.86%で、他のすべての分野を上回る成長を見せています。これらのシステムは、ほぼリアルタイムで再構成された体積データセットを提供し、創傷閉鎖前に脊椎のアライメントチェックや経カテーテル弁の展開確認を可能にします。画像とデバイスの位置合わせにより、インプラントの挿入経路をサブミリメートル単位の許容誤差内で調整できるため、整形外科や心臓外科チームでの導入が加速しています。GPUコストとクラウドコンピューティング料金の継続的な低下により、総所有コストの格差は縮小する見込みであり、これによりこの技術群の長期的な成長が強化され、外科手術用イメージング市場全体の拡大が持続するでしょう。
地域別分析
北米は、プレミアム価格設定、洗練された償還政策、およびAIの早期導入を背景に、2025年の売上高の38.74%を占めました。米国市場ではハイブリッド手術室への投資が優先されており、FDAのファストトラックプログラムにより、世界のベンチマークとなる製品発売が加速されています。カナダでは、機器の利用率向上を図るため、州間の資産共有ネットワークの構築が進められており、一方、メキシコの民間病院では、最新世代のCアームやCT-フルオロハイブリッド装置を備え、医療観光客の誘致に注力しています。
欧州では、高齢化や手術待ち時間の目標達成に向けた取り組みが画像診断機器の近代化を促進しており、バランスの取れた成長を維持しています。ドイツと英国は、政府の画像診断資金の支援を受け、術中3Dプログラムの導入を主導しています。フランスとイタリアは、ライフサイクルコストと測定可能な成果を比較検討する価値ベースの調達モデルにより支出を抑制しており、ベンダーに対してハードウェアの価格ではなく、トータルケアの経済性を提示するよう促しています。EU全域でのCEマークの標準化により、コンプライアンス上の摩擦が軽減され、複数国にわたる展開が円滑化され、手術用画像診断市場の成長軌道が支えられています。
アジア太平洋地域は、2031年までにCAGR10.04%という、地域別で最も高い成長が見込まれています。中国では官民パートナーシップを通じて三次医療機関の設備更新が進められており、一方、インドでは急成長する民間セクターが、中級クラスでありながらAI対応の画像診断ソリューションを導入するASC(外来手術センター)チェーンを構築しています。日本は国内のエレクトロニクス技術を活用し、AI意思決定支援モジュールを急速に導入しており、韓国も政府のイノベーション助成金により同様のペースで追随しています。オーストラリアは市場規模こそ小さいもの、義務付けられた技術更新サイクルや、整形外科および心血管系の手術件数が増加している高齢化社会を通じて、需要を後押ししています。これらの要因が相まって、アジア太平洋地域は、世界の外科手術用イメージング市場におけるシェア獲得のための戦略的な激戦区としての地位を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術への需要の高まり
- 慢性疾患の負担の増加
- 3D/4K術中画像技術への技術的転換
- 一流病院におけるハイブリッド手術室の拡大
- AIを活用した術中意思決定支援の要件
- 外来手術センターにおけるモバイルCアームの急速な普及
- 市場抑制要因
- 設備および処置費用の高さ
- 厳しい規制および認証のハードル
- 新興市場における償還制限
- フラットパネル検出器のサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- イメージング技術別
- 磁気共鳴画像法(iMRI)
- コンピュータ断層撮影(iCT)
- Cアームシステム
- 固定式Cアーム
- 移動式Cアーム
- 透視検査
- 超音波
- 術中3D/4Dイメージング
- その他の技術
- 用途別
- 心臓・血管外科
- 脳神経外科
- 整形外科・外傷外科
- 消化器外科手術
- 脊椎手術
- 泌尿器科・婦人科手術
- その他の用途
- エンドユーザー別
- 病院および外科センター
- 外来手術センター(ASCs)
- 専門クリニック
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- Koninklijke Philips N.V.
- Canon Medical Systems Corp.
- Ziehm Imaging GmbH
- Hologic Inc.
- Shimadzu Corp.
- Medtronic plc
- Stryker Corp.
- Fujifilm Holdings Corp.
- Orthoscan Inc.
- KARL STORZ SE & Co. KG
- Carestream Health Inc.
- Novadaq(Stryker)
- Geonoray Co. Ltd.
- Nuvox Imaging
- Allengers Medical Systems
- Eurocolumbus S.r.l
- Wuxi Biotec Co.
- Nanjing Perlove Medical
第7章 市場機会と将来の展望



