


接着促進剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Adhesion Promoters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113968
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、接着促進剤の市場規模は2025年に49億5,000万米ドルと評価され、2026年には51億米ドルとなり、2031年までに59億3,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは3.04%となる見込みです。
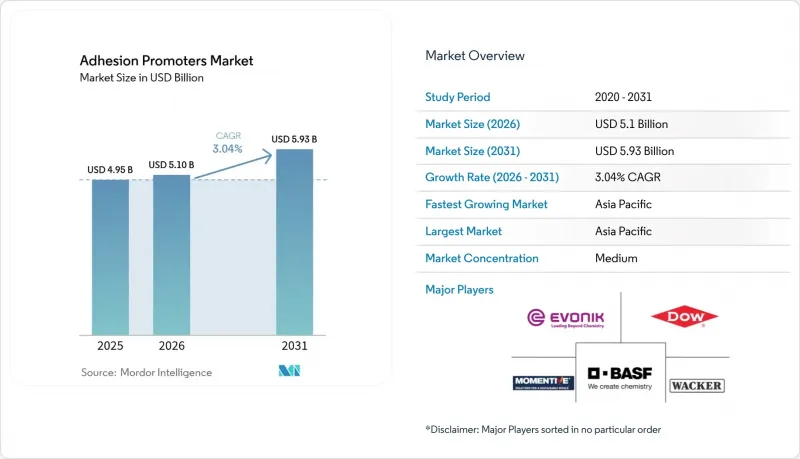
本レポートでは、業界をタイプ別(シラン、無水マレイン酸、チタネートおよびジルコネートなど)、用途別(プラスチックおよび複合材料、塗料およびコーティングなど)、エンドユーザー産業別(自動車および輸送、電気・電子など)、地域別(アジア太平洋、北米、欧州など)に分類しています。市場予測は金額(米ドル)で示されています。
世界の接着促進剤市場の動向と洞察
自動車用軽量プラスチックおよび複合材料への需要の高まり
世界の自動車プラットフォームは、炭素繊維、ガラス繊維、アルミニウム、高張力鋼を組み合わせたマルチマテリアル構造へと移行しつつあります。このような異種基材間の共有結合は、150°Cを超える熱サイクルに耐えつつ、ガルバニック腐食を抑制するシラン系、チタン酸塩系、ジルコネート系の接着促進剤に依存しています。最新の配合技術により、衝突安全性能を損なうことなく車両重量を15%削減することが可能となり、電気自動車の航続距離目標を直接的に支えています。OEM各社がバッテリーパックの生産ラインを現地化する中、接着促進剤の地域調達能力は競争上の差別化要因となっています。特に北米では、「インフレーション・リダクション法(IRA)」の含有率規制への準拠がサプライヤーの選定を左右しているため、その傾向は顕著です。したがって、接着促進剤市場は、モデルイヤーごとに自動車のバリューチェーンにさらに深く組み込まれていくことになります。
エレクトロニクスの小型化とEVバッテリーのパッケージングニーズ
折りたたみ式ディスプレイ、カメラレンズスタック、システム・イン・パッケージ(SiP)基板には、数千回の屈曲に耐えつつ光学的な透明性を維持できる超薄型接着層が求められます。ガラス転移温度の低いモノマーを用いて設計された接着促進剤は、透明性を維持し黄変を抑制するため、ベゼルレスなスマートフォンの設計を可能にします。並行して、EVの「セル・トゥ・パック」アーキテクチャでは、従来のモジュール壁が排除されています。現在、特殊な接着促進剤がセルと冷却プレートを接合し、-40°Cから85°Cの温度変動に耐え、熱暴走の伝播を抑制しています。こうした二重の要請により、熱伝導性があり、かつ電気絶縁性を備えた接着促進剤の化学組成の採用が加速しており、接着促進剤市場は民生用電子機器およびモビリティ電子機器の分野へと拡大しています。
シランおよび無水マレイン酸の原料価格の変動
2024年から2025年にかけて、エネルギー関連の原材料価格や物流のボトルネックが中国の生産者に波及した影響で、シランのスポット価格は25%変動しました。無水マレイン酸はベンゼンやブタンの価格変動に追随し、配合メーカーは四半期ごとの契約の再交渉を余儀なくされました。ティア1サプライヤーが後方統合を加速させる一方で、中堅のブレンド業者は追加費用を下流に転嫁しており、これにより接着剤メーカーの利益率が圧迫されています。こうした動向により、予測期間の後半に新規生産能力が供給を安定させるまで、接着促進剤市場のCAGRは1パーセントポイント近く押し下げられる見込みです。
セグメント分析
2025年時点で、シラン系製品は接着促進剤市場規模の38.74%を占めており、2031年までのCAGRが5.72%であることは、自動車、タイヤ、電子機器の基材分野への継続的な多角化を裏付けています。加水分解性アルコキシ基は、ガラス、金属酸化物、およびシリカとの結合を確保する一方、官能性有機物はエポキシ、ポリエステル、またはウレタンと共重合します。この二重の反応性により、組み立て時間が短縮され、機械的な前処理の必要性が低減されます。次世代のシランは、ペンダント型のイミド環またはエポキシ環をグラフトしており、バッテリーパックや航空宇宙用部品における耐熱性を高めています。無水マレイン酸をグラフトしたポリオレフィンは、ポリプロピレンの表面改質において依然として不可欠ですが、その需要は、低コストが塩素系代替品を上回る分野に限られています。チタネートおよびジルコネート系プロモーターはニッチな分野ではありますが、200°Cを超えるエンジンルーム内の用途や、オートクレーブサイクルで硬化される複合材料において受注を獲得しています。
現在、競合の鍵は供給の安定性にあります。エボニック社は、上流の中間体と顧客固有のカップリング剤を連携させるため、シリカおよびシラン事業を「Smart Effects」事業部門に統合しました。中小の配合メーカーは、これらのシランのライセンシングを行い、ユーザーの混合ミスを減らす事前縮合ブレンドを開発しています。環境規制の強化により、需要は塩素系ポリオレフィンから、新たに制定されつつあるPFAS規制に準拠した非ハロゲン系グレードへと移行しています。その結果、化学物質間のダイナミックな再均衡が、今後10年間にわたって接着促進剤市場を形作ることになるでしょう。
地域別分析
アジア太平洋地域は、自動車組立クラスター、電子機器の輸出拠点、および急速な都市インフラの整備に後押しされ、2025年には売上高の46.92%を占め、接着促進剤市場をリードしました。同地域のフレキシブル包装コンバーター各社は、電子ビーム硬化技術の導入を急いでおり、この移行には、表面への移動が速く、かつ低臭気の接着促進剤が必要となります(『Adhesives Magazine』)。中国、インド、インドネシアにおける軽EVに対する政府の奨励策がさらなる需要を後押ししており、国内のシラン生産により、地域の購入者は為替レートの変動による影響から守られています。
北米は成熟しているものイノベーションが活発な市場であり、規制順守が需要を左右しています。カリフォルニア州のVOC規制により、水性プロモーターシステムの採用が加速しており、米国・メキシコ・カナダ協定(USMCA)は、現地化された化学品のサプライチェーンを後押ししています。ミシガン州やテキサス州での電気ピックアップトラックの発売により、冬の凍結・融解や高温暴露といった極端な条件に耐えるプロモーターの有効性が実証され、特殊なシリコーン変性カップリング剤の受注量が拡大しています。したがって、この地域における接着促進剤市場は、販売数量の急増というよりも、仕様の高度化を通じて進化しています。
欧州では依然として環境規制が厳格に適用されており、これにより配合開発者は非ハロゲン系およびバイオベースの促進剤を採用するよう導かれています。自動車業界におけるグリーンタイヤの義務化により、CO2排出量のフリート目標達成を目指すOEMにとって、シランサプライヤーは戦略的パートナーとなっています。「リノベーション・ウェーブ」イニシアチブに基づく改修プログラムにより、新世代のファサードクラッディングへの接着性を高めるリン酸エステル系促進剤を配合した建築用シーラントの消費量がさらに増加しています。GDPの伸びは緩やかであるもの、同地域の厳格な基準によりプレミアム価格帯が形成され、売上高ベースでの接着促進剤市場の規模拡大につながっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用軽量プラスチックおよび複合材料の需要の高まり
- エレクトロニクスの小型化とEV用バッテリーのパッケージングニーズ
- アジアにおけるフレキシブル包装加工業者の拡大
- シラン系グリーンタイヤ配合への移行
- 電気・電子産業における利用の拡大
- 市場抑制要因
- シランおよび無水マレイン酸の原料価格の変動
- VOCおよびハロゲン化CPOに関する規制圧力
- バイオ由来プロモーターのコストパフォーマンスのギャップ
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- シラン
- マレイン酸無水物
- チタネートおよびジルコネート
- 塩素化ポリオレフィン
- 非塩素系ポリオレフィン
- その他のタイプ
- 用途別
- プラスチックおよび複合材料
- 塗料・コーティング
- ゴム
- 接着剤
- 金属基板
- その他の用途
- 最終用途産業別
- 自動車・輸送産業
- 電気・電子機器
- 包装
- 消費財
- 建設
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- Atlanta Group(BYK-Chemie GmbH)
- BASF
- Borica Co., Ltd
- DIC Corporation
- Dow
- Eastman Chemical Company
- EMS-CHEMIE Holding AG
- Evonik Industries AG
- Huntsman International LLC
- Kemipex
- Momentive
- Nagase ChemteX Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Nouryon
- ROWA GROUP Holding GmbH(TRAMACO Gmbh)
- ShinEtsu Microsi
- Sika AG
- Solvay
- Toyobo Co. Ltd.
- Wacker Chemie AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日