


医療用センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Sensor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113945
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療用センサー市場の規模は2025年に85億5,000万米ドルと評価され、2026年の93億7,000万米ドルから2031年までに148億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.62%となる見込みです。
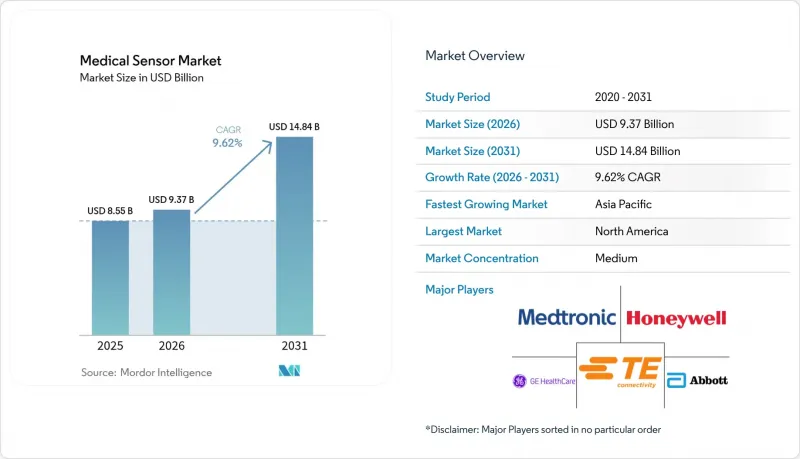
本レポートは、センサーの種類(圧力センサー、温度センサー、バイオセンサー、血糖値センサーなど)、技術(MEMS、光ファイバーなど)、導入形態(ウェアラブル、埋め込み型など)、用途(患者モニタリング、治療・薬剤送達など)、エンドユーザー(病院および大規模医療システムなど)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用センサー市場の動向と洞察
AIを活用した持続血糖モニタリングの普及
ロシュは2024年、低血糖発作を数時間前に予測する予測アルゴリズムを統合した「Accu-Chek SmartGuide」システムについて、CEマークを取得しました。同年、FDAは自動インスリン投与の承認対象を2型糖尿病患者に拡大し、クローズドループ療法への道筋を確立しました。デックスコムによるOuraへの7,500万米ドルの投資は、代謝センシングとホリスティックなウェルネス追跡の融合を浮き彫りにしています。アボットとメドトロニックの提携により、CGMデータをインスリンポンプのアルゴリズムにほぼリアルタイムで連携させる相互運用可能なプラットフォームの開発が加速しています。IBMとロシュは2025年、センサーのダッシュボードにライフスタイルに基づく予測モデルを追加することで、この流れをさらに推進しました。
EUのMDR(医療機器規則)に後押しされた、トレーサビリティを備えた使い捨てセンサーへの移行
医療機器規則(MDR)の施行により、単回使用製品であっても埋め込まれた一意のデバイス識別子を通じてライフサイクル全体のトレーサビリティが義務付けられ、メーカーは欧州の診療所に出荷される使い捨て製品にデジタル追跡機能を組み込むよう迫られています。ドイツの病院では現在、診療現場でバッチデータを記録する3Dプリント製のマイクロ流体創傷センサーを試験導入しており、これにより、保険償還と市販後監視の両方を支援するフィードバックループが形成されています。グローバル企業は、二重在庫を回避するため、全施設でMDR準拠の設計をますます採用しており、欧州向けの注文を供給するアジア太平洋地域の受託生産ラインにおいて、品質基準を引き上げています。
サイバーセキュリティに関する表示の相違
FDAのリアルタイム脅威評価フレームワークと、EUの市販前セキュリティドシエに関する規則との不一致により、二重の検証プロセスが求められています。開発期間は最大20%長くなり、小規模な参入企業は発売を単一の地域に限定することが多く、その結果、競争の多様性が制約され、イノベーションの世界の普及が遅れています。
セグメント分析
2025年、バイオセンサーは医療用センサー市場の43.35%を占め、その中心は、強力な償還支援を受けている血糖、心臓、感染症の検査でした。指先穿刺による診断から連続測定へと移行するにつれ、血糖値測定モジュールがサブセグメントの売上高を牽引しています。電気化学プラットフォームには、異常な測定値を検知し、誤警報を減らすAIフィルターが組み込まれており、臨床医の信頼を高めています。圧力センサーは人工呼吸器や血行動態モニターにおいて依然として不可欠であり、一方、温度センサーは発熱の進行を追跡するマルチパラメータ型ウェアラブルデバイスに採用されるようになりました。流量センサーは呼吸療法機器をサポートしており、パンデミックによる需要急増を受けてその出荷台数は増加しました。テラヘルツおよびハイパースペクトル技術により非侵襲的な組織特性評価が可能になるにつれ、光学および画像センサーはCAGR14.12%で最も急速な成長軌道をたどっています。加速度センサーは脳卒中患者のリハビリテーションツールを進化させており、ニッチなグラフェンバイオセンサーはサブピコモルレベルの検出閾値を実現しており、将来の商業化が期待されています。
研究機関がホルモンバイオマーカーを標的としたカーボンナノチューブアレイの特許を取得するにつれ、バイオセンサー分野における競合の様相は広がりを見せており、医療用センサー業界のパイプラインにさらなる深みが加わっています。市場をリードする企業は、生信号と予測ダッシュボードを統合したセンサー・アナリティクス・バンドルを共同開発しています。このサービス層は、乗り換えコストを高めるとともに、ハードウェア販売を超えた利益源を拡大します。こうした動向を踏まえると、バイオセンサーは医療センサー市場において支配的な役割を維持しつつ、腫瘍学や皮膚科のニーズに対応する画像中心のモダリティに相対的なシェアを譲ることになるでしょう。
MEMSプラットフォームは、成熟した製造エコシステムと確立された信頼性指標により、2025年の医療用センサー市場規模の51.90%を占めました。これらは、ICUモニターや携帯型ポンプに搭載される圧力、加速度、流量計測デバイスの基盤となっています。CMOS製造技術は、高解像度イメージセンサーや、フォトダイオード、増幅器、無線インターフェースを内蔵した多機能システムオンチップ(SoC)ソリューションを支えています。光ファイバーセンサーは、引張応力に耐える柔軟なガラスファイバーの技術進歩に支えられ、電磁耐性が必須とされるMRI室や火傷治療室に普及しています。
ナノデバイスやグラフェンデバイスは、出荷台数に占める割合はごく一部に過ぎませんが、2031年までCAGR14.55%を記録する見込みです。グラフェンメタサーフェスバイオセンサーは、実験室での試験において、単一分子レベルのウイルス検出に成功しました。また、大学では化学的フィンガープリンティングを実現する音波グラフェンセンサーも開発されており、超高感度化の可能性が強調されています。3Dプリント有機エレクトロニクス分野での並行した進展により、従来のリソグラフィーでは実現できなかったカスタム形状の設計自由度が広がっています。生産歩留まりが向上するにつれ、医療用センサー市場全体において、ニッチで高感度が求められる使用事例では、ナノスケールのアーキテクチャがMEMSに取って代わる傾向が強まるでしょう。
地域別分析
北米は、接続型糖尿病・心臓疾患治療機器の導入台数が多いため、2025年も売上高シェア34.20%を維持しました。「CHIPS法」は、半導体生産能力の拡大に520億米ドルを割り当てており、医療分野への配分を優先することで、輸入への依存度を低減しています。FDAのサイバーセキュリティガイダンスは「セキュア・バイ・デザイン」の原則を推進しており、準拠したベンダーに先行者優位をもたらしています。DexcomとOuraの提携のような戦略的提携は、消費者向けウェアラブル機器と規制対象デバイスがますます重なり合うこの地域の動向を浮き彫りにしています。カナダは単一支払者モデルを活用して地域規模の遠隔モニタリングを試験的に導入している一方、メキシコは米国・メキシコ・カナダ自由貿易協定の規定に基づき、ニアショア化されたセンサー部品の生産を誘致しています。
アジア太平洋地域は、2031年までのCAGR13.92%と、最も急速な拡大を見せています。中国国家衛生健康委員会(NHSA)による大量調達により、数百万台のSpO2ウェアラブル機器が一次医療現場に導入され、世界最大規模の経時的な血中酸素飽和度データセットが構築されています。日本では、高齢化社会とロボット手術の普及が進み、オートクレーブ対応センサーへの需要が高まっています。インドでは、国の非感染性疾患対策プログラムの下で、低コストの血糖測定器の普及が進められています。韓国では、ファウンドリの活用により設計と製造の同一拠点化が可能となり、次世代の圧力センサーやイメージセンサーのサイクルタイムが短縮されています。半導体ウェハーの供給不足は依然として逆風となっていますが、政府のインセンティブにより国内生産能力の拡充が促進され、医療用センサー市場全体の勢いは維持されています。
欧州では、MDR規制の調和により、トレーサビリティ基準が引き上げられ、スマートな使い捨てセンサーの採用が促進されています。ドイツでは、市販後監視のためのUDIコードを埋め込んだ3Dプリント製の創傷センサーの試験導入が行われています。英国の国民保健サービス(NHS)では、デジタル病棟モデルの一環として多パラメータ対応のウェアラブルデバイスの試験運用が行われていますが、臨床医の業務負担への懸念から、導入ペースは緩やかになっています。フランスとイタリアは、EUの期限に先立ちサイバーセキュリティ適合性評価を導入し、国境を越えた医療機器の相互運用性を支援しています。データプライバシーに関する規制により、暗号化やエッジ処理の革新が推進され、セキュアな医療用センサーの市場展開に向けた世界の設計テンプレートが形成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米におけるAI搭載型持続血糖モニタリングの普及
- EUのMDRを契機とした、追跡可能な使い捨てセンサーへの移行
- 中国国家衛生健康委員会(NHSA)による家庭用SpOウェアラブル機器の調達
- ロボット支援手術における滅菌可能なセンサーの需要
- 米国CHIPS法に基づく医療用センサー向けMEMSファブ
- ドイツの病院における3Dプリント製マイクロ流体創傷センサー
- 市場抑制要因
- サイバーセキュリティ表示のばらつき
- 医療用半導体ウェーハの供給不足
- EU WEEE/RoHS 2024が使い捨てセンサーに与えるコスト面での影響
- マルチパラメータ対応ウェアラブル機器による臨床医の業務負荷の増加
- 産業バリューチェーン分析
- 規制展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサータイプ別
- 圧力センサー
- 温度センサー
- バイオセンサー
- 血糖値センサー
- 流量/気流センサー
- 光学式/イメージセンサー
- 加速度センサーおよびモーションセンサー
- その他のセンサータイプ
- 技術別
- MEMS
- CMOS
- 光ファイバー
- ナノ/ グラフェン
- 3Dプリント
- センサーフュージョンモジュール
- 展開モード別
- ウェアラブル
- 埋め込み型
- 侵襲的(カテーテルを用いた)
- 非侵襲的
- 使い捨て/ シングルユース
- 用途別
- 患者モニタリング(バイタルサイン、RPM)
- 画像診断および体外診断
- 治療および薬物送達
- 外科手術および低侵襲手術
- ウェルネスおよびフィットネス
- エンドユーザー別
- 病院および大規模医療システム
- 外来手術センター
- 在宅医療
- 専門クリニックおよび診断検査機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Analog Devices Inc.
- GE Healthcare Technologies Inc.
- Honeywell International Inc.
- TE Connectivity Ltd.
- Medtronic plc
- Abbott Laboratories
- Dexcom Inc.
- Philips Healthcare
- Siemens Healthineers AG
- STMicroelectronics N.V.
- Texas Instruments Inc.
- NXP Semiconductors N.V.
- Sensirion AG
- First Sensor AG
- Masimo Corporation
- Omron Corporation
- Amphenol Advanced Sensors
- Danaher Corporation
- FISO Technologies Inc.