


脊椎非融合デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Spinal Non-Fusion Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113942
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の脊椎非固定用医療機器の市場規模は40億3,000万米ドルと推定されており、2025年の38億5,000万米ドルから拡大し、2031年には50億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.58%となる見込みです。
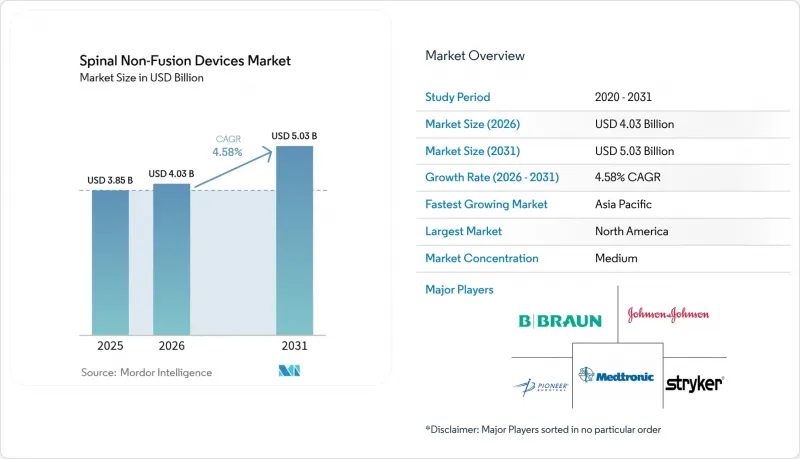
本レポートは、製品別(人工頸椎椎間板、人工腰椎椎間板、動的安定化デバイスなど)、エンドユーザー別(病院、外来手術センターなど)、手術の種類別(開放脊椎手術、低侵襲手術)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の脊椎非固定用デバイス市場の動向と洞察
脊椎の可動性温存手術への移行
臨床現場では、融合を第一とするプロトコルから、可動性温存を重視した治療法へと決定的に移行しつつあります。前向き研究のエビデンスによると、前頸部ハイブリッドインプラントは、多レベル融合術における4.7°に対し、16.3°の椎間可動性を維持しており、この機能的な優位性は、再手術率の低下と相関しています。TOPSなどの椎間関節形成術用デバイスは、FDAの臨床試験において93%の患者満足度が報告されており、初期費用は高いもの、その経済的価値が裏付けられています。したがって、生理学的運動学を重視する外科医の傾向が、脊椎非固定用デバイス市場全体において堅調な購入勢いにつながっています。
椎間板変性疾患の有病率の上昇
世界の高齢化により手術件数は持続的に増加しており、メディケアのデータによれば、2050年にかけて脊椎用インプラントの需要が大幅に拡大すると予測されています。画像診断による早期診断により、不可逆的な損傷が生じる前に可動性を温存する治療法が選択されるようになり、脊椎非融合用インプラント市場を拡大させています。また、若い世代も、将来的な再手術の必要性を最小限に抑えるインプラントを重視しており、長期的な需要をさらに高めています。
医療機器の高コストと限られた病院予算
病院は、輸送費、人件費、原材料費が20%上昇しており、その結果、資金配分が厳しくなり、高価格帯のインプラントの導入が鈍化しています。フランスにおける整形外科用インプラントの償還額削減は、価格圧力の高まりを浮き彫りにしており、脊椎非融合用デバイス市場の短期的な販売数量を抑制する要因となっています。
セグメント分析
人工頸椎椎間板は2025年に売上高の34.62%を占め、脊椎非融合用インプラント市場の主力であり続けています。Mobi-Cに関する長期データでは、融合手術と比較して隣接セグメントの病変発生率が低いことが示されており、これが外科医の選好を後押ししています。人工頸椎椎間板の脊椎非融合用インプラント市場規模は2025年に13億3,000万米ドルに達し、単一桁台半ばの成長率で着実に拡大しています。
髄核および線維輪修復用インプラントは、再生医療の進展と資金調達の拡大を反映し、2031年までCAGR6.39%で成長する見込みです。臨床試験により椎間板の高さの持続的な回復が確認されるにつれ、脊椎非融合デバイス市場におけるこれらのシェアは上昇する見通しです。動的安定化システムは生体力学的な優位性により顕著なシェアを維持している一方、棘間スペーサーは保険適用判断がまちまちであることから、伸び悩んでいます。椎間関節置換術およびその他の新興デバイスは、現時点では漸増的な貢献にとどまっていますが、エビデンスが蓄積されるにつれて長期的な成長余地を秘めています。
地域別分析
北米は、成熟した保険償還制度と外科医の研修密度の高さを背景に、2025年には売上高の41.74%を占めました。VELYS SpineプラットフォームなどのFDA承認は、インプラントとナビゲーションおよびロボット工学のエコシステムとの継続的な統合を浮き彫りにしています。頸椎椎間板置換術に関する保険適用範囲の精緻化は、販売量の成長をさらに確固たるものにし、脊椎非融合用デバイスの市場を堅調に維持しています。
アジア太平洋地域は、人口の高齢化とインフラの整備を原動力として、2031年までの年間平均成長率(CAGR)が5.68%と、各地域の中で最も高い伸び率を見込んでいます。中国では、医療機器登録プロセスの合理化により市場投入までの期間が短縮され、病院建設が依然として活発な同国において、脊椎非融合用医療機器市場が拡大しています。日本では、先進的なロボット技術の導入と超高齢化社会が堅調な需要を生み出していますが、臨床エビデンスに対する期待値は依然として厳しい状況です。
欧州ではコスト抑制の動きが激化していますが、エビデンスに基づいた着実な導入が進んでいます。再生医療用インプラントのCE認証プロセスは規制面での柔軟性を示していますが、各国の予算上限により、導入の初期段階では進展が鈍化する可能性があります。南米および中東・アフリカ地域では、民間病院チェーンが先進的な脊椎手術室への投資を進めていることから、長期的な機会が見込まれますが、経済的な負担や人材不足の影響により、現在の導入規模は依然として小規模にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脊椎手術における「可動性温存」への移行
- 椎間板変性症の有病率の上昇
- 低侵襲型動的安定化装置の急速な普及
- 人工椎間板置換術に対する保険適用範囲の拡大
- 核および環状部修復分野のスタートアップ企業へのベンチャー資金調達が拡大しています
- AIを活用した患者個別化インプラント設計における画期的な進展
- 市場抑制要因
- 機器のコストの高さと病院の予算の制約
- 複数の地域における厳しい規制承認のスケジュール
- 腰椎椎間板置換術の保険適用に対する支払機関の消極的な姿勢
- 特殊ニチノール合金に対するサプライチェーンの依存度
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 人工頸椎ディスク
- 人工腰椎椎間板
- 動的安定化デバイス(椎弓根スクリュー/ロッド)
- 棘突起間スペーサー
- ファセット関節置換術
- 核および環状部修復用インプラント
- その他の運動機能維持装置
- エンドユーザー別
- 病院
- 外来手術センター
- 脊椎専門クリニック
- 外科手術タイプ別
- 開放脊椎手術
- 低侵襲手術
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Stryker Corporation
- DePuy Synthes(Johnson & Johnson)
- NuVasive
- Globus Medical
- Centinel Spine
- B. Braun(Aesculap)
- Spineart
- RTI Surgical
- Exactech
- Stryker
- Orthofix
- Zimmer Biomet
- Alphatec Spine
- Boston Scientific
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日


