


獣医診断:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Veterinary Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113853
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、獣医診断市場の規模は2025年に87億3,000万米ドルと評価され、2026年の95億3,000万米ドルから2031年までに150億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.57%となる見込みです。
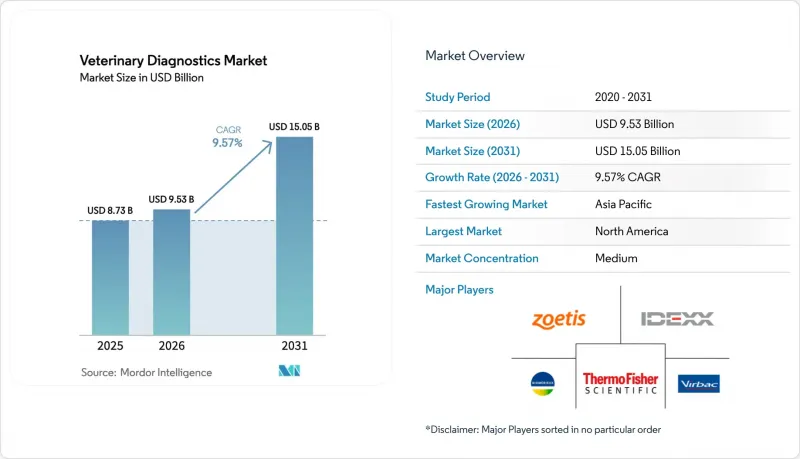
本レポートは、製品タイプ(機器など)、技術(免疫診断、臨床生化学など)、動物種(コンパニオンアニマルおよび家畜)、エンドユーザー(動物病院・診療所など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の獣医診断市場の動向と洞察
コンパニオンアニマルの飼育頭数と医療費の増加
中国の都市部におけるペットオーナーは、単身世帯の増加に伴い、2020年から2025年にかけて年間獣医療費を2倍の8,200人民元(1,150米ドル)に増やしました。ミレニアル世代やZ世代のオーナーは、定期的な健康診断の際に血液検査、甲状腺検査、尿検査を求めるようになっており、これにより診療所内の生化学分析装置はほぼフル稼働状態を維持しています。特に北米やスカンジナビア諸国におけるペット保険の普及率向上により、高度な画像診断や分子検査にかかる費用の障壁が取り除かれています。これらの要因が相まって、獣医診断市場の基盤は着実に拡大しています。
人獣共通感染症および食中毒の増加
東南アジアおよび東欧におけるアフリカ豚熱の発生を受け、2024年から生きた豚の輸送に対するPCRスクリーニングが義務化され、これにより農場での堅牢で携帯型の分析装置の導入が促進されました。インドの「国家動物疾病対策プログラム」は現在、6億頭の牛を対象としており、ブルセラ症および口蹄疫(FMD)に対する四半期ごとの血清学的検査が義務付けられています。2025年には、米国16州でH5N1型鳥インフルエンザが検出されたことを受け、ウイルス排出によって食料供給が汚染される前に感染した家畜群を隔離するのに役立つ、15分で結果が出る抗原検査の緊急認可が行われました。監視予算の増額により、獣医診断市場はマクロ経済の減速の影響を受けずに済んでいます。
高度な診断機器および検査の高コスト
5項目差分血液検査装置の価格は25,000~4万5,000米ドルで、試薬費として年間8,000~1万2,000米ドルが追加でかかります。これは、1回の診察料が平均30米ドルの診療所にとっては手の届かない金額です。2025年時点で、ケニアの動物病院のうち自動生化学分析システムを所有していたのはわずか18%にとどまり、その結果、手動による検査に依存せざるを得ず、結果が出るまでに3~5日を要しています。米国では、媒介性疾患の分子検査パネルの1検査あたりの費用は80~120米ドルですが、保険に加入していない飼い主は、その代わりに経験的治療を選択することが多く、薬剤適正使用の目標を損なう要因となっています。サブスクリプション型パッケージや試薬レンタル制度が登場しつつありますが、依然として、機器費用を償却できる検査件数の多い診療所に集中しています。
セグメント分析
2025年の売上高のうち、キットおよび試薬が46.54%を占め、ベンダーに継続的なキャッシュフローを確保する消耗品主導のビジネスモデルを強化しています。対照的に、ソフトウェアおよびサービスは年率11.45%の成長が見込まれており、獣医診断市場において分析サービスのサブスクリプションへの戦略的転換が進んでいることを示しています。機器はシェアは小さいもの、現在では凝固や電解質などのモジュール式アドオンパネルが搭載されており、機器全体を交換することなく耐用年数を延ばすことが可能となっています。
クラウドネイティブの検査情報プラットフォームは、複数の診療所のデータを集約し、品質管理を標準化し、病院チェーン全体でのベンチマークを可能にします。ゾエティスの「Vetscan Cloud」やヘスカの試薬・メンテナンス・AIをバンドルしたパッケージは、設備投資を運営費へと転換し、予測可能な利益率を求める業界再編企業にとっての魅力となっています。このサービス主導の進化により、ベンダー各社は予測期間中に獣医診断市場でより高いシェアを獲得できる立場にあります。
2025年には、免疫診断が売上高の38.64%を占める一方、分子診断は、試薬価格の下落と、専門技術者を必要としない「サンプルから結果まで」の自動化を活かし、CAGR11.32%を記録すると予想されています。従来の生化学および血液学プラットフォームは依然として定着していますが、マイクロサンプル対応技術により、必要な検体量が1 mLからわずか数マイクロリットルにまで削減され、猫やエキゾチックペットの検査における制約が緩和されています。
IDEXX社の「RealPCR」は、口腔液を用いた豚生殖呼吸器症候群(PRRS)の非侵襲的スクリーニングについて米国農務省(USDA)の承認を取得しており、分子診断のワークフローが検査機関から畜舎や診察室へと移行しつつあることを示しています。サーモフィッシャー社の12ヶ月間安定した凍結乾燥PCR試薬は、コールドチェーンの信頼性が低い地域においても、さらに広く利用できるようになっています。こうした進歩が、獣医診断市場の持続的な成長の原動力となっています。
地域別分析
2025年、北米は獣医診断市場収益の41.45%を占め、米国では42億米ドルが支出されました。これは、企業チェーンがプロトコルを標準化し、試薬の大量購入契約を活用していることが原動力となっています。カナダにおける牛結核および慢性消耗性疾患の監視に対する連邦政府の補助金も、検査室の需要をさらに押し上げています。FDAおよびカナダ保健省の厳格なバリデーションプロセスは市場投入までの期間を長期化させますが、承認が得られればプレミアム価格設定を正当化する要因となります。
アジア太平洋地域は、2031年までCAGR10.54%で、最も急速に成長する地域になると予測されています。中国では1億2,000万匹に上るペットの数が、すでに一級都市において欧米並みの1匹あたりの支出水準に達しており、一方、インドでは移動式検査室や新設された地区診断センターが、牧畜地帯における検査の格差を解消しつつあります。日本ではペットの高齢化に伴い、慢性疾患検査パネルの需要が高まっており、韓国ではペット保険の普及率が12%に達していることから、高額な画像診断の導入が促進されています。
欧州では、ペット保険の加入率の高さとEUが義務付けた家畜追跡制度に支えられ、安定した成長が見込まれています。ドイツでは、イノシシの死骸に対するアフリカ豚熱のPCR検査に助成金を支給しており、スペインとフランスでは、輸出シーズンを前に鳥インフルエンザの監視体制を強化しています。中東およびアフリカ地域では、現時点では売上高が小規模にとどまっています。とはいえ、湾岸諸国が食料安全保障に投資し、アフリカ諸国が感染症対策のために世界動物保健機関(WOAH)と国連食糧農業機関(FAO)からの支援を受けるにつれ、これらの地域の成長は加速すると予想されます。南米では、ブラジルの家禽・豚の統合生産企業を筆頭に、輸出先からの病原体フリー認証要件を満たすため、現場にPCR検査室が設置されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペットの飼育頭数と医療費の増加
- 人獣共通感染症および食中毒の増加
- ポイント・オブ・ケアおよび分子診断における技術の進歩
- ペット保険の補償範囲の拡大と獣医療費の増加
- 画像およびデータの自動分析に向けた人工知能の統合
- 家畜の疾病スクリーニングを義務付ける政府の監視プログラム
- 市場抑制要因
- 高度な診断機器および検査の高コスト
- 熟練した獣医診断専門家の不足
- データ相互運用性の制限が、コネクテッド診断プラットフォームの普及を遅らせている
- 消費財の入手可能性に影響を与える輸入関税とサプライチェーンの混乱
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 機器
- キット・試薬
- ソフトウェア・サービス
- 技術別
- 免疫診断
- 臨床生化学
- 分子診断
- 血液学
- その他の技術
- 動物タイプ別
- 伴侶動物
- 犬
- 猫
- その他のコンパニオンアニマル
- 家畜
- 牛
- 豚
- 家禽
- その他の家畜
- 伴侶動物
- エンドユーザー別
- 獣医病院・クリニック
- リファレンスラボ
- 訪問・移動型獣医療サービス
- 研究機関および大学
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abaxis
- BioChek BV
- BioMerieux SA
- BioNote Inc.
- Bio-Rad Laboratories Inc.
- Boehringer Ingelheim GmbH
- Covetrus Inc.
- Danaher Corporation
- Esaote SpA
- Heska Corporation
- IDEXX Laboratories Inc.
- IDVet
- INDICAL Bioscience GmbH
- Mindray Medical International Ltd.
- Neogen Corporation
- QIAGEN N.V.
- Randox Laboratories Ltd.
- Thermo Fisher Scientific Inc.
- Virbac SA
- Zoetis Inc.
第7章 市場機会と将来の展望



