


肺がん手術:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Lung Cancer Surgery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113806
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、肺がん手術市場の規模は2025年に63億8,000万米ドルと評価され、2026年の66億3,000万米ドルから2031年までに80億6,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは3.98%となる見込みです。
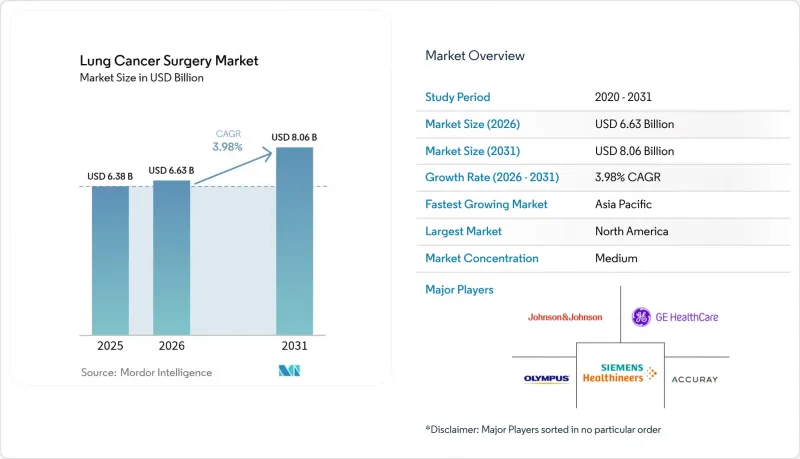
本レポートは、外科手術タイプ別(開胸術と低侵襲手術)、製品別(外科手術用機器とモニタリング機器)、外科的アプローチ別(開放手術、ビデオ補助胸腔鏡手術(VATS)、その他)、エンドユーザー別(病院、がん専門治療センター、その他)、地域別(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の肺がん手術市場の動向と洞察
肺がんの負担の増大
疫学的な予測によると、高齢化や新興経済国における大気汚染への曝露の増加を背景に、2035年までに手術件数が70%増加すると見込まれています。台湾におけるスクリーニングプログラムでは、すでにがんの85%がステージ0~1の段階で検出されており、これにより手術可能な症例数が急増する一方で、1症例あたりの手術の複雑さは低下しています。これに対し、医療機器メーカーは、高価格戦略よりもワークフローの効率化を優先して対応しています。進行期における緩和ケアから早期段階での根治手術への疫学的移行は、医療機器の利用パターンや償還モデルを根本的に変えています。
低侵襲手術とロボット手術における技術的進歩
2025年第1四半期、病院では147台の「da Vinci 5」システムが導入されました。これは、1手術あたりのリンパ節摘出数を5.6カ所から7.5カ所に増加させる、多関節式手術器具とAI駆動型分析技術への戦略的な取り組みを意味しています。ジョンソン・エンドジョンソンとNVIDIAのような提携関係は、リアルタイムのアルゴリズムによるガイダンスに焦点を当てており、ソフトウェアが重要な差別化要因となる方向への転換を浮き彫りにしています。
非外科的治療法(SBRT、標的療法)の有効性
SBRTは、手術不能な患者において90%以上の局所制御率を達成し、1コースあたりの費用は8,933米ドルであるのに対し、ロボット支援切除術は1万2,197米ドルであり、虚弱な患者群における治療アルゴリズムに変化をもたらしています。したがって、新規医療機器は、設備投資予算を確保するために、生存率または生活の質(QOL)において明確な優位性を示す必要があります。治療の潮流が精密医療や標的療法へと移行するにつれ、手術の対象となる患者層は縮小しており、特に特定の分子マーカーを有し、全身療法によって優れた治療成績が得られる患者においてその傾向が顕著です。
セグメント分析
2025年には、低侵襲手術法が肺がん手術市場の54.78%のシェアを占め、2031年まで年率5.05%で成長しており、保険者が早期退院と合併症発生率の低さを評価するにつれて、開胸術を上回るペースで拡大しています。シングルポートVATSやユニポータルロボット手術への移行により、平均手術時間は88分に短縮され、従来型マルチポート手術に比べて約28%短縮されています。開胸術は広範囲な切除や複雑な肺門部解剖の場合に依然として一定の地位を維持していますが、その導入曲線が横ばいとなっていることから、専門医療センター以外での役割は限定的であることが示唆されています。
外科医は、術後肺炎や心房性不整脈の発生率を低減する低侵襲なワークフローを重視しており、その結果、開放手術の7日に対し、平均在院日数は4日と短縮されています。100例を超える胸部症例を対象としたシングルポートロボット手術の臨床試験により、スリーブ切除や肺葉切除の実現可能性が確認されており、トレーニング体制が成熟すれば、対象となる患者層が拡大することが示唆されています。
2025年には、外科手術用機器が売上高の59.05%を占め、組織の切開やステープリングにおいて不可欠な役割を果たしていることが示されています。しかし、AIエンジンによって画像が手術コンソールにリアルタイムで連携されるようになったことで、モニタリング機器は5.74%という最も高いCAGRを記録しています。2.2mmのチャネルを備えたOlympusの気管支鏡「BF-P190」は、手技の機動性を支えるハードウェアの進歩を象徴する製品です。
Siemensの「AI-Rad Companion」は、モニタリング機器を継続的な外科学習用データ生成源として位置づけ、病院に対し、分析サービスのサブスクリプションを設備投資とセットで購入するよう促しています。このようなハイブリッド型の収益モデルは、ベンダーロックインを強固にする一方で、ハードウェアの減価償却スケジュールではなく、ソフトウェアのライフサイクルに基づいた機器のアップグレードを可能にします。
地域別分析
北米が主導的な地位を占めているのは、FDAの510(k)ルートによる統一された償還制度と迅速な技術認可に起因しており、これによりAIガイド型イメージングや次世代ステープリングシステムが継続的に導入されています。インテュイティブ・サージカル社は2025年第1四半期に米国で367台のシステムを導入し、2024年にすでに263万件の手術を実施した導入ベースをさらに強化しました。
欧州では、費用対効果を重視したMDR準拠の評価を通じて、安定した普及が続いています。ハンガリーの多施設共同LDCTプロジェクトは、加盟国が早期段階の症例を手術へと誘導する道筋を示しており、予測可能な設備投資のペースを維持しています。同時に、Optune LuaのようなCEマークを取得した革新的な製品が治療の選択肢を広げ、外科医に対し、生存率や生活の質(QOL)といったエンドポイントにおける優位性を実証するよう迫っています。
アジア太平洋の肺がん手術市場は、都市部における大気汚染の急増と、第1級・第2級都市での低侵襲手術を助成する政府主導の保険制度の拡大によって牽引されています。中国におけるAIを活用した診断プロジェクトは、ディープラーニングによるトリアージを定期検診に統合する「飛躍的戦略」の好例であり、発見から切除に至るまでのプロセスを短縮する可能性があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 肺がんの負担の増大
- 低侵襲手術とロボット手術における技術的進歩
- 大気汚染の深刻化と職業上の曝露
- ロボット支援下肺葉切除術の保険適用範囲の拡大
- 術中AIイメージングとナビゲーションの統合
- 低線量CTスクリーニングによる早期発見の急増
- 市場抑制要因
- 非外科的治療法(SBRT、標的療法)の有効性
- 胸部外科医の人手不足
- ロボットシステムと使い捨て製品の高い資本コスト
- 新エネルギー機器に関する規制の遅れ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 外科手術タイプ別
- 開胸術
- 肺葉切除術
- スリーブ切除術
- 区域切除術
- 肺全摘術
- 低侵襲手術
- 開胸術
- 製品別
- 外科手術用機器
- モニタリング機器
- 外科的アプローチ別
- 開放手術
- ビデオ補助胸腔鏡手術(VATS)
- ロボット支援胸部手術(RATS)
- エンドユーザー別
- 病院
- がん専門治療センター
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Accuray Incorporated
- GE HealthCare
- Johnson & Johnson(Ethicon)
- Olympus Corporation
- Richard Wolf GmbH
- Siemens Healthineers AG
- Intuitive Surgical
- Medtronic plc
- Stryker Corporation
- KARL STORZ SE
- Boston Scientific Corporation
- Neomend Inc.
- Trokamed GMBH
- Scanlan International Inc.
- BSD Medical Corp.
- Teleflex Incorporated
- AngioDynamics Inc.