


ウォーターエンハンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Water Enhancer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113665
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウォーターエンハンサー市場の規模は2025年に38億9,000万米ドルと評価され、2026年の42億5,000万米ドルから2031年までに66億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.33%となる見込みです。
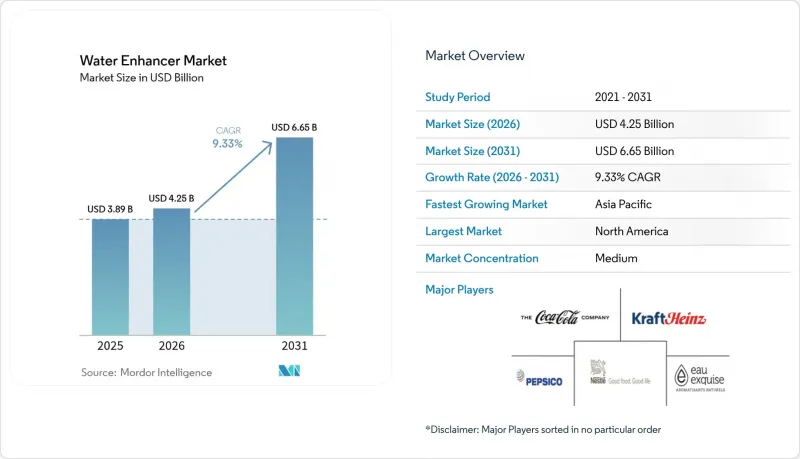
本レポートは、製品タイプ(エナジードロップ、ワークアウト・フィットネス、フレーバードロップ)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他の流通チャネル)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のウォーターエンハンサー市場の動向と洞察
高まる健康意識と低カロリーの水分補給代替品への需要
健康意識の高まりは、ウォーターエンハンサー市場の主要な促進要因となっています。消費者は、糖分の多い炭酸飲料やジュースから、風味とバラエティを兼ね備えた低カロリーの水分補給オプションへと、ますます移行しつつあるからです。体重管理、糖尿病予防、および全体的な代謝の健康への関心の高まりにより、低糖分またはゼロカロリーのエンハンサーが特に魅力的となっています。同時に、フィットネス文化の拡大により、潜在的な顧客層も拡大しています。ヘルス&フィットネス協会(Health &Fitness Association)によると、米国のプロフェッショナルなフィットネス施設の会員数は現在7,700万人に達しており、これは2024年時点で6歳以上の人口の約4分の1に相当します。この大規模で運動志向の高い層は、不必要なカロリーを摂取することなく、ワークアウトの前・最中・後に水分補給をサポートする便利な方法を積極的に求めています。ウォーターエンハンサーは、ジムバッグや日々の生活の中に自然に溶け込み、総エネルギー摂取量を適切に管理しながら、味の濃さを自分好みに調整することを可能にします。
糖分を含む飲料よりもフレーバーウォーターへの嗜好の高まり
糖分を含む飲料よりもフレーバーウォーターを好む消費者の傾向が強まっていることが、ウォーターエンハンサー市場の主要な促進要因となっています。これは、多くの人々が、ソーダやジュースに伴う高糖分・高カロリーを避けつつ、味わいを楽しめる爽やかな選択肢を求めているためです。この傾向は、肥満、糖尿病、歯の健康への懸念に対する意識の高まりによってさらに強まっており、各家庭では清涼飲料水の消費を控え、より軽めの代替品を探すようになっています。ウォーターエンハンサーを使えば、消費者は普通の水を必要に応じて風味豊かな飲み物に変えることができ、甘さや風味の強さを調整しながら、全体的なカロリー摂取量を抑えることができます。フルーツ、ハーブ、エキゾチックなフレーバーなど幅広いラインナップは、特に若い世代の間で、継続的な関心を維持し、1日の水分摂取量の増加を促しています。また、メーカー各社は、「クリーンラベル」や「機能性飲料」の動向に合致した、天然由来のフレーバー、無糖、ビタミン強化タイプの製品を次々と発売しています。絞り出し式のドロップやスティックパックといった便利な形態は、自宅や職場、外出先でも手軽に水に風味を加えられるため、製品の普及をさらに後押ししています。
人工甘味料や香料に対する消費者の懐疑的な見方
人工甘味料や香料に対する消費者の懐疑的な見方が高まっていることは、ウォーターエンハンサー市場にとって顕著な抑制要因となっています。多くの買い物客が、アスパルテーム、サッカリン、アセスルファムKなどの合成成分の長期的な安全性に疑問を抱いているためです。特定の高強度甘味料と潜在的な健康リスクを関連付ける科学的研究に関するメディアの報道により、懸念が拡大し、人工甘味料を使用した新製品を試す意欲が低下しています。「クリーンラベル」の動向により、消費者は成分表をますます厳しく精査し、見慣れない化学名や「人工香料」と表示された製品を避けるようになっています。この懐疑的な姿勢は、適度に砂糖に戻ろうとしている人や、ステビアやモンクフルーツなど、より安全だと認識されている植物由来の代替品を求める、健康意識の高い購入者の間で特に顕著です。その結果、合成甘味料に大きく依存しているウォーターエンハンサーは、普及の遅れ、リピート購入率の低下、そして配合見直しへの圧力の高まりに直面する可能性があります。
セグメント分析
2025年、フレーバードロップはウォーターエンハンサー市場で最大のシェアを占め、総売上高の45.02%を占めました。このセグメントの人気は、水分補給において味の向上を優先する一般消費者にアピールしていることに起因しています。ハンドバッグやジムバッグに簡単に収まる携帯用のスクイズボトルの利便性も、消費者の選好をさらに後押ししています。これらの製品は、普通の水が味気ないという一般的な課題をうまく解決し、水分摂取量の増加を促しています。各ブランドは、多様な嗜好や健康志向の動向に応えるため、フレーバーのバリエーションや無糖製品の拡充に引き続き取り組んでいます。小売店やオンラインチャネルを通じて広く入手できることも、このセグメントの市場における優位性を確固たるものにしています。
ワークアウトおよびフィットネス向け製品は最も急成長しているセグメントであり、2031年までCAGR10.12%で拡大すると予測されています。この成長率は市場全体の平均を上回っており、ターゲットを絞った回復や水分補給ソリューションを求めるアスリートやフィットネス愛好家によって牽引されています。これらの製品には、電解質ブレンドや分岐鎖アミノ酸(BCAA)が含まれていることが多く、従来のスポーツドリンクを超える機能的なメリットを提供しています。健康意識の高まりや、ワークアウト中およびワークアウト後の専門的な栄養摂取への需要が、この急成長に大きく寄与しています。このセグメントは、よりパーソナライズされ、パフォーマンス重視の水分補給製品へのシフトを活かし、成長を遂げています。このダイナミックな成長は、アクティブなライフスタイルのための科学的に配合された機能性製品を好む、変化しつつある消費者動向を示しています。
地域別分析
2025年、北米は世界のウォーターエンハンサー市場をリードし、総売上高の34.78%を占めました。この主導的地位は、主に米国およびカナダにおける、利便性の高い水分補給ソリューションに対する消費者の需要の高まりに起因しています。この地域の優位性は、高い健康意識、浸透したフィットネス文化、そしてプレミアムなフレーバーや機能性を備えたエンハンサーを積極的に取り扱う洗練された小売インフラによって支えられています。ペプシコやネスレをはじめとする主要企業は、この市場の成熟度を活かし、スーパーマーケットやオンラインプラットフォームで自社製品が広く入手可能となるよう努めています。さらに、外出先での水分補給オプションへの嗜好の高まりや、パーソナライズされた栄養摂取の動向の拡大も、同地域の優位性をさらに後押ししています。
南米は規模こそ小さいもの、2031年までCAGR5.52%という堅調な伸びを示し、上昇傾向にあります。この成長は、主にブラジルの都市化と可処分所得の急増によって牽引されています。中産階級が拡大するにつれ、糖分を含む飲料のより健康的な代替品として、手頃な価格で持ち運びやすい水分補給補助製品への顕著なシフトが見られます。この動向は、経済成長の中でより健康的な水分補給の選択肢を求める広範な動きを浮き彫りにしています。さらに、糖尿病や肥満などの生活習慣病に対する意識の高まりにより、消費者は低カロリーで機能性のある水分補給製品を選ぶようになっており、これが同地域の市場成長をさらに後押ししています。国際糖尿病連合(IDF)によると、2024年時点でブラジルでは約1,660万人の成人が糖尿病を患っており、成人人口1億5,540万人のうち10.6%が糖尿病患者となっています。
欧州はウォーターエンハンサー市場において重要な役割を果たしており、ドイツは、その強固な小売ネットワークと高まるウェルネスの動向のおかげで、地域売上高の約25%を占めています。英国、フランス、イタリア、スペインをはじめとするその他の国々では、フレーバードロップやフィットネス志向の製品への需要が急増しており、この動向はEコマースの台頭によってさらに加速しています。フィットネスやウェルネスへの関心の高まりと、革新的な製品の登場が相まって、地域全体の需要を牽引しています。一方、中東およびアフリカ地域では、着実な成長の可能性が見込まれています。サウジアラビアでは、富裕層の都市住民が輸入されたプレミアムな機能性飲料に傾倒しており、この選択は同地域の乾燥した気候と水分補給の必要性によって後押しされています。さらに、低糖製品に対する規制上の後押しが市場浸透を促進していますが、流通チャネルは依然として現代型小売に大きく偏っています。国際ブランドの影響力の高まりや、地域特有のフレーバーの導入も、この地域における市場の漸進的な拡大に寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康意識の高まりと、低カロリーの水分補給代替品への需要の増加
- 糖分を含む飲料よりもフレーバーウォーターが好まれる傾向が強まっています
- 大手飲料メーカーのマーケティングとイノベーションが、消費者の関与を促進しています
- 天然・有機・機能性原料の配合におけるイノベーション
- 外出中の消費者や多忙なライフスタイルを持つ人々にとっての利便性の高まり
- 飲料ブランドとフィットネス系インフルエンサーとのコラボレーションが、市場での存在感を高めています
- 市場抑制要因
- 人工甘味料や人工香料に対する消費者の懐疑的な見方
- 食品添加物および健康表示に関する厳しい規制要件
- 香料および抽出物の原材料コストの変動
- 発展途上地域における消費者の認知度の低さ
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- エナジードロップス
- ワークアウトおよびフィットネス(電解質/BCAA)
- フレーバードロップス
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PepsiCo, Inc.
- Nestle S.A.
- The Coca-Cola Company
- The Kraft Heinz Company
- Britvic plc
- Eau Exquise
- Dyla LLC
- Wisdom Natural Brands
- Unilever PLC
- Jel Sert Company
- DreamPak
- Keurig Dr Pepper
- Hint Inc.
- 4C Foods
- Heartland FPG
- Arizona Beverages
- Hydrant
- Ultima Replenisher
- Vitaburst
- Biopsin(Vitamin Well)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


