


北米のバッテリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113539
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米の電池市場規模は、2025年に346億7,000万米ドル、2026年に389億米ドルとなり、2031年までに740億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR13.75%で成長すると見込まれています。
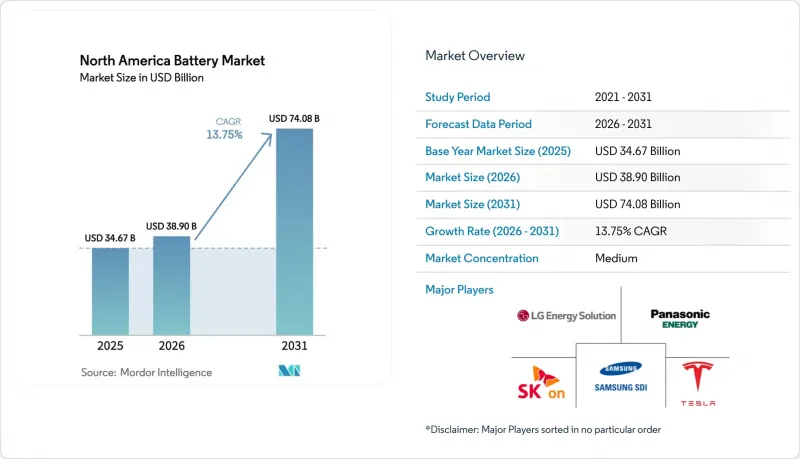
本レポートは、バッテリーの種類(一次電池および二次電池)、技術(鉛蓄電池、リチウムイオン電池、ニッケル金属水素電池、ニッケルカドミウム電池、ナトリウム硫黄電池、全固体電池、フロー電池、および新興化学系電池)、用途(自動車、産業用、携帯機器、電動工具、SLIなど)、および地域(米国、カナダ、メキシコ)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで示されています。
北米バッテリー市場の動向と洞察
IRAを原動力とするギガファクトリーの建設拡大がパックコストを圧縮
インフレ抑制法(IRA)の第45X条では、国内で製造されたセルに対し1キロワット時あたり35米ドル、モジュールに対し1キロワット時あたり10米ドルの補助金が支給されることになっており、この仕組みにより、2022年以降、13州で計1,100億米ドル規模のバッテリー投資が発表されました。BlueOval SKは、ケンタッキー州とテネシー州に建設する2つの工場に対し、エネルギー省から96億米ドルの融資を確保し、最初の生産ラインは2025年後半に稼働を開始する予定です。パナソニックは2025年にカンザス州デソトの施設の生産能力を30ギガワット時に拡大し、一方、サムスンSDIとゼネラルモーターズは、2026年の稼働開始を目標にインディアナ州の建設用地で着工しました。これらのプロジェクトにより、損益分岐点となる稼働率の閾値が80%から60%へと引き下げられ、稼働開始スケジュールが前倒しされるとともに、2022年から2027年にかけてバッテリーパックのコストが40%低下すると予測されています。コストが低下するにつれ、EVと内燃機関車との総所有コスト(TCO)の均衡は、早ければ2027年にも達成されると見込まれており、これは多くの自動車メーカーが当初想定していた時期より丸2年も早いことになります。
OEMのサプライチェーンリスクを軽減するオンショアリングのインセンティブ
自動車メーカー各社は、2021年から2022年にかけての半導体不足の際、23億米ドルの追加物流コストを負担しました。これを契機に、輸送の混乱や関税リスクを軽減するため、地域ごとの電池生産への転換が進められています。2024年1月に発効するIRA(インフレ抑制法)の「懸念対象外国企業」に関する規定により、バッテリーや重要鉱物が中国またはロシアの企業から供給されている場合、EVは7,500米ドルの消費者税額控除の対象外となります。これにより、サプライヤーの再選定が進んでいます。Ultium Cells社は現在、合計140ギガワット時の生産能力を持つ3つの米国工場を運営しており、電池セルのリードタイムを12週間から4週間に短縮し、運転資金の需要を約20%削減しました。これに続き、ステランティス社とサムスンSDI社は、フルサイズピックアップトラックの供給を確保するための73億米ドル規模のココモ工場を建設しました。こうした垂直統合モデルにより、OEMのプログラムは為替変動や物流のボトルネックから守られ、EVの生産拡大期においても利益率を維持できるようになります。
リチウム価格の変動がプロジェクトのIRR(内部収益率)の幅を拡大
炭酸リチウムのスポット価格は、2022年末の1トンあたり8万米ドルから2024年6月までに1万2,000米ドルまで急落した後、12月までに1万5,000米ドルまで反発しました。このジェットコースターのような価格変動により、バッテリーパックの採算性に12%~15%のスプレッドが生じました。ゼネラル・モーターズ(GM)の「サッカー・パス」合弁事業は、2027年までに年間4万メートルトンの確保を目指しており、これにより年間80万台の車両をスポット価格の変動から守ることになります。しかし、プロジェクトの内部収益率(IRR)は依然として極めて敏感であり、価格が1万8,000米ドルを下回る状態が継続すれば、投資回収期間が10年以上に及ぶ可能性があり、中堅の電池メーカーに対する銀行融資が遅れる恐れがあります。自社調達リチウム源を持たない中小企業は、貸し手から要求される80%の引き取り枠を満たすのに苦戦しており、これが新規工場の建設を抑制し、短期的な生産能力の拡大に重くのしかかっています。
セグメント分析
2025年、二次充電式電池は北米電池市場シェアの75.5%を占め、2031年までCAGR15.5%で拡大すると予測されています。この成長軌道は、EVおよび据置型蓄電システムの導入が急増していることを反映しており、これらはいずれも高いサイクル寿命と複数年にわたる保証を必要とするため、リチウムイオン電池が有利となっています。電気トラックの平均バッテリーパック容量は2025年に78キロワット時に達し、1台あたりのセル需要を押し上げ、ギガファクトリーの稼働率向上を加速させました。一次電池は売上高の24.5%を占めていますが、その成長率は一桁台にとどまっており、再充電性よりも数十年単位の保存期間が重視される医療、防衛、IoTといったニッチ市場に限定されています。業界再編の動向はサブセグメントによって異なります。デュラセルやエナジャイザーは民生用アルカリ電池においてブランド力を維持している一方、自動車OEM各社はリチウムイオン電池の自社生産を拡大しており、これにより独立系サプライヤーの利益率が圧迫されています。
ユニットエコノミクスも分岐しつつあります。テスラの社内生産ライン「4680」は、2025年9月までに10ギガワット時の生産ペースに達し、外部調達した2170セルと比較してキロワット時あたりのコストを15%削減するとともに、従来はベンダーに帰属していた上流の付加価値を自社で獲得しています。小規模な一次電池サプライヤーは、2024年の米国防総省による調達額が12%増加した恩恵を受けました。これは、性能が極めて重要なニッチ市場では、販売量の伸びが鈍化してもなお、安定した利益率を確保できることを示しています。全体として、2031年にかけて、充電式電池の生産能力の拡大と、それに伴う学習曲線によるコスト低下が、北米電池市場の主要な成長エンジンとして定着しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IRAを原動力とするギガファクトリーの拡張により、バッテリーパックのコストが圧縮されています
- OEM企業のサプライチェーンリスクを低減するオンショアリング優遇措置
- カリフォルニア州、ニューヨーク州、テキサス州、ブリティッシュコロンビア州における大規模蓄電設備の導入義務化
- 新興自動車メーカーとバッテリーメーカーによる合弁事業が、資本効率の向上をもたらしています
- EVの普及に伴い平均バッテリー容量が増加(SUVの割合拡大)し、販売数量の押し上げにつながっています
- リサイクル税額控除により、使用済み製品の処理コストが削減されています
- 市場抑制要因
- 中流工程のボトルネック(フォイル、セパレーター)により、生産拡大が遅れています
- リチウム価格の変動幅の拡大により、プロジェクトのIRRの幅が広がる
- 中国のLFP輸入に関する関税の不透明感
- 新規セル工場における熟練労働者の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 価格分析
- 国際貿易分析
第5章 市場規模と成長予測
- バッテリータイプ別
- 一次電池
- 二次電池
- 技術別
- 鉛蓄
- Li-ion
- ニッケル水素電池
- ニッケル・カドミウム
- ナトリウム・硫黄
- 個体電池
- フロー電池
- 新興化学技術
- 用途別
- 自動車(HEV、PHEV、EV)
- 産業用(移動用、据置型(通信、UPS、ESS)など)
- ポータブル(民生用電子機器など)
- 電動工具
- SLI
- その他の用途
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- LG Energy Solution
- Panasonic Energy Co.
- Tesla(Internal Cell Ops)
- Samsung SDI
- SK On
- BYD Co. Ltd.
- CATL
- Enersys
- Saft Groupe SA
- Duracell Inc.
- Johnson Controls Intl.
- Clarios
- Northvolt AB
- AESC(Envision)
- EVE Energy NA
- American Battery Factory
- Natron Energy
- 24M Technologies
- FREYR Battery
- Lyten Inc.
- BlueOval SK
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日

