


ウェアラブル健康センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wearable Health Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113433
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウェアラブル健康センサー市場の規模は2025年に18億2,000万米ドルと評価され、2026年の20億9,000万米ドルから2031年までに41億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.78%となる見込みです。
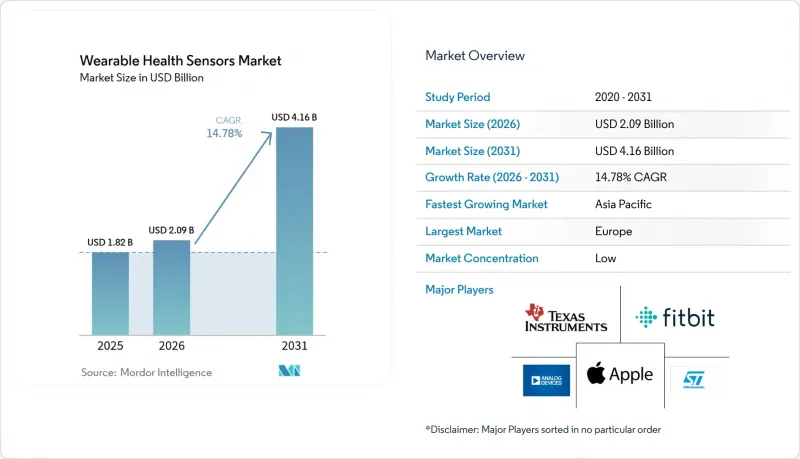
本レポートは、センサーの種類(圧力センサー、温度センサーなど)、装着部位/フォームファクター(手首装着型、胸用パッチなど)、用途(バイタルサインモニタリングなど)、エンドユーザー(医療従事者など)、接続方式(Bluetooth、Wi-Fiなど)、および地域(北米など)ごとにセグメント化されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界のウェアラブル健康センサー市場の動向と洞察
FDAが償還対象とする遠隔患者モニタリング(RPM)コードにより、米国における処方箋対応ウェアラブルデバイスの普及が加速しています
30日サイクルあたりの必須データ収集期間を16日から12日に短縮したRPM請求手続きの簡素化により、年間51億米ドル規模のデバイス市場が創出されました。医療提供者は現在、患者1人あたり年間最大1,400米ドルの報酬を受け取っており、これにより小売向けガジェットよりもエンタープライズグレードのセンサープラットフォームへの投資が促進されています。主要な医療システムは専用のRPMチームを結成し、EHRダッシュボードにデータを反映する検証済みのパッチやスマートウォッチの調達パイプラインを拡大しています。慢性疾患患者の再入院率は30%低下しており、保険者からの支援を後押ししています。
アジアにおける慢性疾患の全国的なスクリーニング義務化が、持続型血圧測定および持続血糖測定(CGM)キットの需要を牽引しています
中国は最新の五カ年計画において、糖尿病および高血圧のスクリーニングに87億米ドルを割り当てており、医療機器の需要は年率22.3%の伸びを示しています。日本では、40歳以上の国民に対し年1回の心血管検査を義務付けており、ウェアラブルセンサーを国民皆保険制度に組み込んでいます。これらのプログラムは、AIによる意思決定支援のための長期的なデータセットを構築すると同時に、地域全体で在宅診断を普及させています。
EUのMDRクラスIIa SaMDにおける市販後監視の遅延
分析用ウェアラブル機器の平均承認期間は7ヶ月から19ヶ月に延び、スタートアップ企業のコンプライアンスコストは280%増加しました。多くの企業がEUでの発売を延期したり、ウェルネス製品としての位置づけに変更したりしており、これにより臨床グレードのウェアラブル機器への地域的なアクセスが遅延し、規制関連の負担を吸収するために規模の拡大を求める中小企業による業界再編が進んでいます。
セグメント分析
加速度計および慣性MEMSセンサーは、2025年に市場シェアの31.80%を占め、身体の複数の部位にわたる動作パターンを追跡する汎用性により、ウェアラブル健康センサーエコシステムの基盤としての地位を確立しています。これらのセンサーは、単純な歩数計の域を超え、特に高齢者ケアの用途において価値の高い、高度な歩行分析や転倒検知アルゴリズムを実現するまでに進化しています。光学式/PPGセンサーは、心拍数モニタリングにとどまらず、血中酸素飽和度、血圧推定、さらには初期段階の血糖値モニタリング用途にまで機能が拡大していることを背景に、2026年から2031年にかけて15.28%という最も高い成長率を示すと予測されています。温度センサーは、継続的な発熱モニタリングシステムにおいて再び重要性を増しており、一方、圧力センサーは、糖尿病性足潰瘍の予防を目的としたスマートシューズへの搭載がますます進んでいます。
単一のデバイス内に複数のセンサータイプを統合することは、市場の大きな進化を示しており、特に磁気センサーと光学センサーのハイブリッド組み合わせは、心血管モニタリングの精度向上において大きな可能性を秘めています。ベトナム国立大学の最近の調査によると、これらのセンサータイプを組み合わせることで、微細な心血管異常の検出における光学式センサーの限界を克服でき、心房細動などの疾患に対する早期介入が可能になる可能性があります。バイオセンサー(電気化学式)は、水分補給モニタリングのための汗の分析といった専門的な用途で注目を集めており、位置センサーや近接センサーは、体の位置や動きによるノイズを考慮することで、他のセンサーの測定精度を向上させるコンテキスト認識を可能にしています。
手首装着型デバイスは、消費者の慣れ親しんだ製品であること、確立されたフォームファクター、そして単一のアクセスしやすい場所に複数のセンサータイプを内蔵できるという利点により、2025年には44.20%のシェアを維持し、市場をリードし続けています。この配置の戦略的優位性は、ユーザーの受容性とセンサーの精度のバランスにあるものであり、AppleやSamsungなどの主要企業は、スマートウォッチプラットフォームを活用して、ますます高度な健康モニタリング機能を導入しています。スマート衣類およびテキスタイルは、CAGR15.05%(2026年~2031年)という最も急速な成長を遂げています。これは、フレキシブルエレクトロニクスや導電性材料の革新により、快適性や洗濯性を損なうことなく、センサーを日常の衣類にシームレスに組み込むことが可能になったためです。
胸部用パッチや皮膚に貼り付けるセンサーは、臨床用途において注目を集めており、目立たない形状を維持しつつ、慢性疾患を持つ患者への継続的なモニタリング機能を提供しています。ブリティッシュコロンビア大学は、テキスタイルに埋め込んで心拍数や体温を含む人体の動きをモニタリングできる、低コストの圧電抵抗式センサーを開発しました。このセンサーは洗濯可能で耐久性にも優れています。ヘッドギアやアイウェアへのセンサー搭載は、神経学的モニタリングや拡張現実(AR)を活用したヘルスケアインターフェースといった専門的な用途で見出されており、一方、履物用センサーは、歩行パターンや体重分布に関する独自の知見を提供しており、特に糖尿病ケアや運動パフォーマンスの分析において極めて有用です。新たに台頭している埋め込み型および経口摂取型センサーのカテゴリーは、市場の最前線を代表するものであり、これまでにないモニタリング精度を提供していますが、規制面やユーザーの受容性において大きな課題に直面しています。
地域別分析
2025年、北米は売上高シェア38.20%でウェアラブル健康センサー市場を牽引しました。遠隔患者モニタリング(RPM)に対する保険償還の普及、高い一人当たり医療費、そしてエコシステムの充実が、医療機関からの需要を後押ししています。CMS(米国医療保険サービスセンター)は、医療提供者がモニタリング対象の慢性疾患患者1人につき年間約1,400米ドルを請求することを認めており、これによりデバイスは単なる消費者の目新しさから臨床資産へと変貌を遂げています。カナダは遠隔地への遠隔医療を拡大しており、メキシコの社会保障制度では糖尿病向けCGM(持続血糖モニタリング)の補助金制度を試験的に導入しています。
アジア太平洋地域は、2031年までに13.72%という最も高いCAGRで推移する見込みです。中国の全国的な検診予算により、連続血圧測定用カフや血糖センサーの一括調達が進む一方、現地の半導体メーカーは光学チップセットの量産を拡大しています。日本の超高齢社会では、転倒や不整脈を検知するパッチキットが地域診療所に導入されています。インドの中産階級は中価格帯のフィットネスバンドを採用しており、政府のプライマリケアセンターではウェアラブル型バイタルサイン測定キオスクの試験運用が行われています。韓国はファウンダリの専門知識を活用し、グローバルブランド向けにMEMSおよびASICコアを供給しています。
欧州は市場に大きなシェアを占めていますが、MDR(医療機器規則)による逆風に直面しています。ドイツとフランスでは、DiGAまたはPACTeの審査を通過したデジタル治療薬に対して保険適用が行われており、心不全やCOPDのモニタリングに関するパイロット事業が促進されています。ドイツ、オランダ、英国のプリンテッドエレクトロニクス拠点では、パッチのコスト削減が進み、病院が使い捨てセンサーの導入を正当化できるようになっています。しかし、MDRの市販後規制によりクラスIIaソフトウェアの導入が遅れており、いくつかのスタートアップ企業が米国での発売を優先するようになっています。中東では石油・ガス業界の労働者向けプログラムにおける導入が加速している一方、アフリカでの普及は、肌の色が濃い人々におけるPPGの精度問題や接続環境の格差への対応にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- FDAが保険適用を認めた遠隔患者モニタリングの診療報酬コードが、米国における処方箋が必要なウェアラブル機器の普及を加速させています
- アジアにおける慢性疾患の全国的なスクリーニング義務化が、血圧測定キットおよびCGMキットの継続的な需要を牽引しています
- EUにおける印刷型フレキシブル・バイオパッチの量産化により、単位コストが1米国ドルを下回る
- トップスポーツリーグで導入が進む、AI搭載の怪我予防ウェアラブル端末
- GCC地域の石油・ガス事業における労働者の熱ストレス対策プログラム
- 非侵襲型光学式血糖センサーへのベンチャー資金が急増
- 市場抑制要因
- EU MDRクラスIIa SaMDの市販後調査の遅延
- 超小型パッチにおける電池のエネルギー密度の限界
- アフリカ・カリブ海地域における、肌の色が濃い人種に対するPPGの精度の乖離とリコール
- ブラジルおよびコロンビアにおけるデータ主権コンプライアンスコスト
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
- 技術の概要(センサーの小型化、プリントエレクトロニクスおよびフレキシブルエレクトロニクス)
第5章 市場規模と成長予測
- センサーの種類別
- 圧力センサー
- 温度センサー
- 加速度計/ 慣性MEMS
- 光学式/PPGセンサー
- バイオセンサー(電気化学式)
- ジャイロスコープおよび磁力計
- 位置・近接センサー
- その他
- 装着部位/フォームファクター別
- 手首装着型
- ヘッドギアおよびアイウェア
- 胸部用パッチおよび皮膚用粘着剤
- 履物および靴内用
- スマート衣料/ 繊維
- 埋め込み型および摂取型センサー
- 用途別
- バイタルサインモニタリング
- 慢性疾患の管理(糖尿病、心血管疾患)
- スポーツおよびフィットネスにおけるパフォーマンス
- 遠隔患者モニタリングおよび高齢者ケア
- メンタルヘルスおよびストレス追跡
- 労働者の安全と環境曝露
- エンドユーザー別
- 医療提供者および病院
- 一般消費者および家電ブランド
- スポーツチーム/ フィットネスセンター
- 軍および緊急対応要員
- 在宅介護事業者
- 接続方式別
- Bluetooth/BLE
- Wi-Fi
- NFC/RFID
- セルラー(LTE-M/NB-IoT)
- 超広帯域(UWB)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 北欧
- スウェーデン
- ノルウェー
- デンマーク
- フィンランド
- 西欧
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 東欧
- ポーランド
- ロシア
- その他の東欧諸国
- 北欧
- 中東
- GCC(サウジアラビア、アラブ首長国連邦、カタール、クウェート、バーレーン、オマーン)
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN(インドネシア、マレーシア、タイ、ベトナム、フィリピン、シンガポール)
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、資金調達、提携)
- 市場シェア分析
- 企業プロファイル
- Apple Inc.
- Alphabet Inc.(Fitbit)
- TE Connectivity Ltd.
- STMicroelectronics N.V.
- Texas Instruments Inc.
- Analog Devices Inc.
- TDK Corporation
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Maxim Integrated Products Inc.
- Abbott Laboratories
- Medtronic plc
- Dexcom Inc.
- Garmin Ltd.
- Omron Corporation
- Masimo Corporation
- Huawei Technologies Co. Ltd.
- Samsung Electronics Co. Ltd.
- Robert Bosch GmbH
- Valencell Inc.