


電池:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Battery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113425
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、電池市場の規模は、2025年の1,806億6,000万米ドル、2026年の2,100億7,000万米ドルから、2031年までに4,694億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は17.45%となる見込みです。
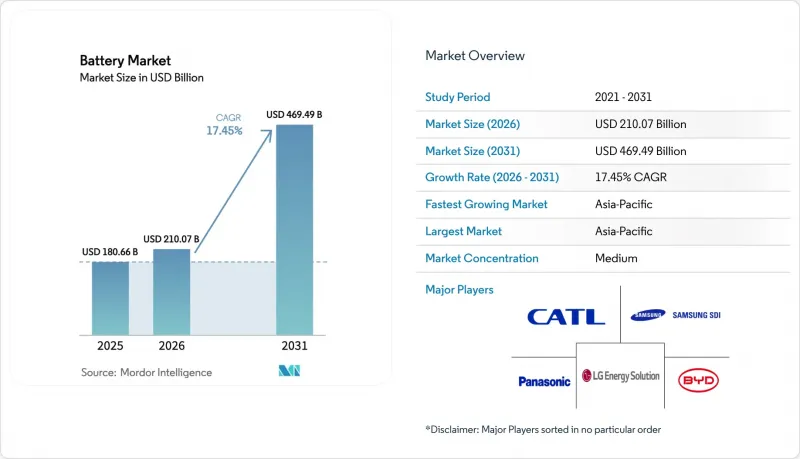
本レポートは、電池の種類(一次電池および二次電池)、技術(鉛酸、リチウムイオン、ニッケル水素、ニッケルカドミウム、ナトリウム・硫黄、全固体、フロー電池、および新興化学系)、用途(自動車、産業用、携帯用、電動工具、SLI、およびその他の用途)、ならびに地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。
世界の電池市場の動向と洞察
リチウムイオンパックの価格下落
リチウムイオン電池パックの価格は、2025年12月に1kWhあたり108米ドルまで下落し、2023年比で22%の下落となりました。これは、正極材料価格の下落、製造規模の拡大、およびリン酸鉄リチウムの採用拡大によって実現したものです。中国のメーカーは垂直統合を活用し、2024年第2四半期には1kWhあたり53米ドルのスポット価格を達成し、同様の規模や補助金を持たない欧米の競合他社を価格面で下回りました。これに対し、自動車メーカーは主力モデルをリン酸鉄リチウム電池へ切り替えることで対応しました。テスラは2025年に「モデル3」および「モデルY」の生産台数の半数以上でこの化学系電池を採用し、フォードは「マスタング・マッハE」への採用を2026年後半を目標としています。コストの急速な低下により、燃料価格が1リットルあたり1.50米ドルを超える市場では、電池式電気自動車プラットフォームの投資回収期間が5年未満に短縮され、内燃機関車の段階的廃止に向けた取り組みが加速しています。電池パックの価格は2028年までに1kWhあたり80米ドルを割り込む見通しであり、これにより補助金のないセグメントにおいて、総所有コストがガソリン車と同等となり、コンパクトセダンや小型商用バンへの需要が拡大するでしょう。
グリッド規模の蓄電設備の調達急増
電力事業者による大規模蓄電池の導入量は、老朽化したガス発電のピーク負荷用発電設備の置き換えや、世界中で300GWを超える太陽光発電設備群との統合が進むにつれ、2024年の10.3GWから2025年には18.2GWに達すると予測されています。インドでは、24時間体制での再生可能エネルギー供給を保証するために蓄電が義務付けられている規則の下、2025年第1四半期の入札規模は6.1 GWhに達しました。2~4時間の使用事例ではリチウムイオン電池が主流ですが、6~12時間のニッチ市場では、エネルギー対電力比の面でスケールアップと電力出力の切り離しが有利となるため、フロー電池や圧縮空気蓄電システムが注目されています。ESS社は2024年末までに、往復効率よりもサプライチェーンの安全性を優先する産業用顧客や孤立した電力網向けに、500 MWhの鉄フロー型ユニットを導入しました。2025年8月、カリフォルニア州では蓄電池が6.6 GWの正味ピーク負荷を削減し、これは複合サイクル発電所6基分に相当し、熱波の最中に停電を回避することに成功しました。
重要金属の供給ボトルネック
リチウムの需要は2040年までに5倍になると見込まれていますが、新規鉱山には7年から10年のリードタイムと許認可上のハードルがあり、供給拡大は年間15%にとどまっており、これは電化化に必要な量の半分に過ぎません。中国は世界のリチウムの60%、正極材の80%を精製しており、西側諸国にとってリスクが集中しています。コバルトはさらに供給が逼迫しており、コンゴ民主共和国が採掘量の70%を供給しているほか、グローバル・ウィットネスが採掘現場で年間111件の暴力事件を記録したことを受け、ESG監査が実施され、生産能力の8%に相当する鉱山が操業停止に追い込まれました。インドネシアのラテライト鉱山プロジェクトではステンレス鋼の生産が優先されているため、硫酸ニッケルの供給不足が続いており、2025年にはクラス1とクラス2の価格差が1トンあたり4,000米ドルに拡大し、この10年間で最高値に達すると見込まれています。自動車メーカーは、ニッケルやコバルトを使用しないリン酸鉄リチウム電池やナトリウムイオン電池への転換によってこの問題を緩和しており、その一例として、2024年にCATLが奇瑞汽車(Chery)および江淮汽車(JAC)向けにナトリウムイオン電池の商業生産を開始したことが挙げられます。
セグメント分析
2025年の売上高のうち、二次充電式電池が90.6%という圧倒的な割合を占めており、高いサイクル寿命とキロワット時当たりのコスト低下が、初期投資の高さを上回っていることが示されています。充電式電池は2031年までCAGR18.5%で成長すると予測されており、電気自動車や据置型蓄電システムが新規生産能力の大部分を吸収することで、電池市場の規模拡大の勢いが維持される見込みです。一次電池システムは9.4%のシェアを維持しており、センサー、医療用インプラント、緊急用機器など、長年にわたる耐久性が廃棄に関する懸念を上回る分野で引き続き利用されています。この分野は、メンテナンスフリーのIoTノードの普及を反映して、CAGR8.2%で拡大していく見込みです。
鉛蓄電池は、サイクル当たりのコストとリサイクル可能性が重量増のデメリットを上回る「始動・照明・点火用」、通信用バックアップ、および動力源の分野で依然として使用されています。ニッケル水素電池は、プラグイン式アーキテクチャへの移行に伴い、現在ではわずか4%のシェアにとどまっていますが、トヨタはリチウムの供給制約や氷点下の気候に直面する市場向けに、依然としてこれを指定しています。2024年に商用化されたナトリウムイオン電池と亜鉛空気電池は、エントリーレベルの電気自動車や長時間蓄電をターゲットとしており、電池市場の堅調な成長を維持する多様化の兆しを示しています。
地域別分析
アジア太平洋地域は2025年に電池市場シェアの47.0%を占めて首位となり、2031年までCAGR20.3%を記録しています。同地域には、中国のセル生産能力1,800 GWhに加え、2030年までに500 GWhの生産を目指すインドのインセンティブ策があります。2024年上半期、中国の輸出量は127 GWhに増加しましたが、国内の稼働率は56%まで低下しました。2025年第1四半期にインドで実施された6.1 GWh規模の独立型蓄電システム入札に加え、現代・LG、BYD、CATLによる東南アジアでのギガファクトリー建設計画の発表により、同地域は欧米市場への関税なしの架け橋としての地位を確立しています。
北米市場は、「インフレ抑制法」に基づく7,500米ドルの消費者クレジットおよび国内調達要件により後押しされており、これによって1,500億米ドルを超えるプロジェクトが発表されました。LGエナジーソリューションとホンダ、パナソニックとテスラ、サムスンSDIとGMによる合弁事業が注目を集めており、2027年までに合計110GWhの生産能力を構築する見込みです。しかし、許認可の遅れや労働力不足により、いくつかの操業開始が2028年にずれ込み、2030年の目標達成が課題となっています。カナダは、130億カナダドルの税額控除を提示して、正極材および水酸化物工場の誘致に力を入れています。
EUの電池規制は、リサイクル素材の使用を義務付けており、ギガファクトリー向けに15億ユーロの低金利融資を投入しています。オートモーティブ・セルズ・カンパニーは、フランス、ドイツ、イタリアで2030年までに120 GWhの生産能力達成を目指しています。ドイツはこの分野に30億ユーロを割り当て、フランスはヴェルコールのダンケルク工場に20億ユーロの資金を提供しました。とはいえ、ノースボルトの2024年の破綻は、中国の大手企業が関税が課されてもコストパリティを活かしている中、事業実行上のリスクを浮き彫りにしました。
BYDの6億2,000万米ドル規模のブラジル複合施設は、アルゼンチンとチリ産のリチウムを活用しており、一方、サウジアラビアのLucid工場や中国の電池メーカーとの合弁事業計画は、同国の電気自動車普及率30%という目標を支えています。南アフリカの「再生可能エネルギーIPPプログラム」に基づく2.5 GWhの調達や、エジプトの組立計画は、この地域における初期の勢いを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リチウムイオン電池パックの価格下落
- グリッド規模の蓄電設備の調達件数が急増
- 自動車の電動化に関する規制
- エネルギーアクセス向けミニグリッド事業(世界のサウス)
- 企業向け再生可能エネルギー+蓄電PPA
- 固体電池分野における新たな技術的ブレークスルー(2027年以降)
- 市場抑制要因
- 重要金属の供給ボトルネック
- ESGに基づく原材料監査
- セル製造における過剰生産能力のリスク(中国)
- 次世代化学物質におけるリサイクルコストの不確実性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 電池タイプ別
- 一次電池
- 二次電池
- 技術別
- 鉛蓄
- Li-ion
- ニッケル水素電池
- ニッケル・カドミウム
- ナトリウム・硫黄
- 個体電池
- フロー電池
- 新興化学技術
- 用途別
- 自動車(HEV、PHEV、EV)
- 産業用(移動式、据置型(通信、UPS、ESS)など)
- ポータブル(民生用電子機器など)
- 電動工具
- SLI
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla(incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft(TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems(Wanxiang)
- Hitachi Chemical(Showa Denko Materials)
- Microvast
- Tianjin Lishen
第7章 市場機会と将来の展望


