


グルテンフリービール:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Gluten-Free Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113398
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グルテンフリービールの市場規模は2025年に2億12万米ドルと評価され、2026年の2億2,897万米ドルから2031年までに4億4,916万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.42%となる見込みです。
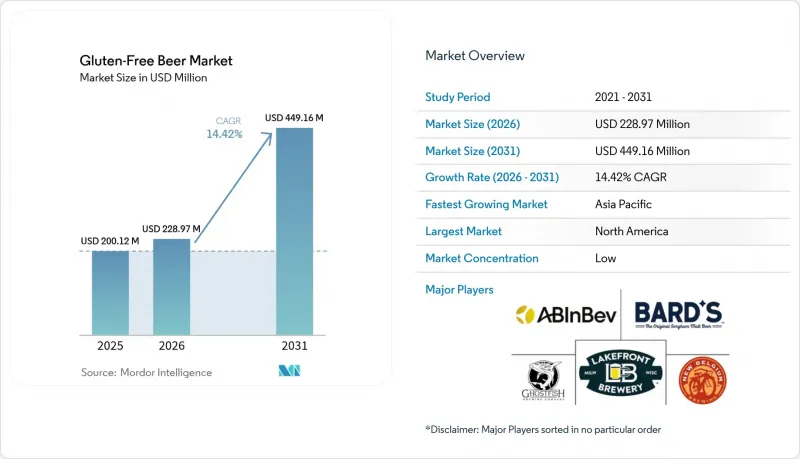
当レポートは、原材料の種類(トウモロコシ、ソルガム、ミレットなど)、製品種類(エール、ラガーなど)、包装の種類(瓶、缶など)、販売チャネル(オントレード、オフトレード(専門店・酒類販売店など))、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のグルテンフリービール市場の動向と洞察
セリアック病およびグルテン過敏症の診断件数の増加
消費者の健康意識の高まり、グルテン関連疾患の診断体制の強化、製品品質の向上、および支援的な規制基準が、グルテンフリービールの需要急増を後押ししています。主要な促進要因の一つは、グルテンによって引き起こされる重篤な自己免疫疾患であるセリアック病に対する認識の高まりと診断の増加であり、その世界の有病率は約1%で推移しています。セリアック病財団(Celiac Disease Foundation)などの団体は、診断の改善と認知度の向上を推進する最前線に立っています。同財団は、患者や学校、地域社会への啓発を目的として、2025年5月の「セリアック病啓発月間」や、2025年5月16日の「セリアック・ストロング・デー」といったイベントを開催しています。同時に、セリアック病への懸念だけでなく、健康上のメリットやより健康的な食生活への志向の高まりを理由に、グルテンフリーのライフスタイルを取り入れる人々がますます増えています。こうした背景から、グルテンフリービール分野では注目すべき製品革新が相次いでいます。例えば、2024年には、南アフリカの醸造所ダーリング・ブリュー(Darling Brew)が、天然のグルテンフリー原料を使用して醸造された新しいレッドエールを、「ブレイク・フリー(Break Free)」というグルテンフリー製品ラインに追加しました。2025年5月、日本の醸造所「ライス・ハック」は、米をベースとし、グルテンフリーかつアレルゲンフリーのビールシリーズ「オリビア」を発表し、その中心となるのが「ミヤビ」という銘柄です。こうした進展は、より広範な市場動向やオンライン小売を通じた入手しやすさの向上と相まって、グルテンフリービールへの需要が、ニッチな関心から、消費者の嗜好の変化と業界の積極的な取り組みによって形作られる、急成長中の世界市場へと進化したことを浮き彫りにしています。
製品ラインナップの拡大と革新
製品の多様化戦略により、グルテンフリービールは単なる医療上の必要性から、動向のライフスタイルの選択肢へと変貌を遂げ、グルテン過敏症と診断された人々を超えた幅広い層に市場としての魅力を広げています。共同醸造の取り組みは、この変化を如実に物語っています。例えば、ゴーストフィッシュ・ブルーイング(Ghostfish Brewing)はデシュート・ブルワリー(Deschutes Brewery)と提携し、高品質なグルテンフリーモルトと実験的なホップを使用した限定版の「ウェストコースト・ピルスナー」を醸造しました。このビールは、グルテンフリーの配合に特化した先進的なクラフト醸造手法を体現しています。国際的な動きとしては、2025年1月にKati Patang社が英国のチャドリングトン・ブルワリー(Chadlington Brewery)の株式23%を取得した戦略的動きが、この動向を裏付けています。この提携は、グルテンフリーの「サフラン・ラガー」の生産を目的としており、味の革新と文化的ニュアンスを融合させることで、いかに効果的に新市場に参入できるかを浮き彫りにしています。代替穀物に関する調査は、製品の品質を向上させるだけでなく、コスト競争力の強化にもつながっています。例えば、ライスモルトに関する調査によると、その製造コストは大麦モルトよりもわずか17~20%高いに過ぎませんが、米を副原料として使用する場合と比較して、優れた醸造性能を誇っています。DSM-Firmenich社の「Brewers Clarex」--世界のビールの5本に1本に使用されている定番製品--のような酵素技術の革新は、グルテン低減プロセスに革命をもたらしています。この進歩により、老舗の醸造所にとっての生産の幅が広がっています。さらに、品揃えの拡大により、多様な価格帯や風味プロファイルが生まれ、選択肢の少なさや品質への懸念からかつてグルテンフリー製品を敬遠していた消費者を惹きつけています。
従来のビールとの継続的な競合
コスト面での優位性に支えられた従来のビールの市場における強固な地位は、グルテンフリービールの市場浸透を常に阻害しており、その魅力は主に健康上の理由からグルテンフリーを選ぶ消費者に限定されています。2023年、欧州ビール醸造業者協会(Brewers of Europe)の報告によると、チェコは1人当たり128リットルという驚異的な数値を記録し、欧州のビール消費量で首位となりました。特に注目すべきは、その年、100リットルの大台を超えた国がチェコのみであったという点です。一方、Beverage Information Groupは、2023年のビールの消費量が約26億5,000万ケース(1ケースあたり2.25ガロン相当)という驚異的な数字に達したことを指摘しました。アンハイザー・ブッシュをはじめとする大手ビールメーカーは、従来のビール生産の優位性を示しました。これらの企業は、豊作とビール需要の減退により生じた麦芽用大麦の供給過剰に対応するため、契約条件を数回にわたり調整し、2024年の契約栽培面積を縮小しました。インドでは、ビール市場が10%成長し、2024~25年には4億5,000万ケースに達すると予測されています。売上高の85%を3大ビールメーカーが占めていることは、従来のビールが享受している流通上の優位性や規模の経済を浮き彫りにしており、グルテンフリーの代替品ではこれを再現することが困難です。調査によると、若い消費者は従来のビールよりもセルツァーやミックスドリンクを好む傾向にありますが、この変化は、特にグルテンフリービールを脚光を浴びさせるというよりは、広くビール以外の代替品を後押しするものです。この課題は、価格に敏感な市場においてさらに深刻化します。こうした市場では、医療上の理由がない限り、消費者はより手頃な価格の従来の選択肢に傾きがちであり、その結果、セリアック病やグルテン過敏症の方といったコア層を超えた市場の拡大が妨げられています。
セグメント分析
2025年には、ソルガムが33.45%という圧倒的な市場シェアを占め、その優れた発酵特性と中立的な風味プロファイルのおかげで、醸造用グルテンフリー穀物としての地位を確固たるものにしています。一方、トウモロコシは、コスト面でのメリットと安定したサプライチェーンのおかげで、2026年から2031年にかけてCAGR15.55%を記録する最も急成長している原料として注目を集めています。米国農務省(USDA)は、2024/25年度におけるトウモロコシの供給量を169億700万ブッシェルと予測しており、価格は1ブッシェルあたり4.40米ドルと予測可能な水準であるため、コスト意識の高い生産者にとって魅力的な選択肢となっています。ミレットは市場シェアは小さいもの、その栄養価の高さや、特定の地域における伝統的な醸造上の重要性から、注目を集めつつあります。そばやキヌアなどのその他の原料は、プレミアム戦略によりニッチ市場を開拓しています。
米麦芽に関する調査では、その汎用性が強調されており、大麦麦芽に比べて生産コストは17~20%高いもの、自己糖化特性により酵素の添加が不要であることが指摘されています。2024年、ソルガムはサプライチェーン上の課題に直面しました。中国が世界輸入量の87%を占めるなど市場を独占する中、米国の輸出は伸び悩んおり、これは供給状況や価格設定に関連する地政学的リスクを浮き彫りにしています。原料市場は、農業全般の傾向を反映しています。米の1ヘクタール当たりの収量は大麦の2~3倍であり、同じ抽出量を確保する場合、作付面積を50~67%削減できる可能性があります。「食品安全近代化法」に基づき、FDAは原料のトレーサビリティと交差汚染の防止を義務付けており、これによって、専用のグルテンフリー施設や認証を受けたサプライチェーンを持つサプライヤーが恩恵を受けています。
2025年には、ラガービールが67.10%という圧倒的な市場シェアを占めています。これは、消費者の親しみやすさに加え、グルテンフリー製法に巧みに適応された確立された醸造プロセスを活かした結果です。一方、エールは堅調な成長軌道に乗っており、2026年から2031年にかけてCAGR15.89%を記録すると見込まれています。この急成長は、主にクラフトビール業界の革新と、高品質を求める消費者の共感を呼ぶ風味の試みが要因となっています。この進化を如実に物語るのが、ゴーストフィッシュ・ブルーイングとデシュート・ブルワリーのコラボレーションであり、限定版の「ウェストコースト・ピルスナー」が生産されました。このような提携は、厳格な品質基準を維持しつつ、伝統的なクラフト醸造技術をグルテンフリーのレシピにシームレスに融合させていることを示しています。一方、スタウト、ポーター、季節限定ビールといった他のビール種類もニッチ市場を切り拓きつつあり、製品の差別化やプレミアム市場でのポジショニングに向けた道筋を示しています。
国際的な風味の革新は、製品種類の拡大に向けたより広範な可能性を示唆しています。例えば、カティ・パタング社のグルテンフリー「サフラン・ラガー」は、英国での戦略的な生産提携により、インドの風味と英国の醸造伝統を融合させています。エール部門の成長傾向は、ホップを主軸とした味わいと前衛的な原料への傾倒という、クラフトビール運動全体の潮流を反映しています。しかし、生産者は、特にTTB(アルコール・タバコ・火器・爆発物局)の表示規制といった課題に直面しています。健康に関する主張は禁止されていますが、正確な原材料表示は認められています。さらに、DSM-Firmenich社の「Brewers Clarex」のような酵素技術が注目を集めています。世界中のビールの5本に1本で使用されているこれらの技術は、グルテンの低減を可能にし、専用のグルテンフリー設備を持たない醸造所にとっても、ラガー生産の選択肢を広げています。醸造所が製品種類を多様化させるにつれ、伝統的なビールスタイルに対する消費者の期待に応えつつ、革新の機会を捉えるというバランスを取らなければなりません。この微妙なバランス感覚は、グルテンフリー醸造に伴う製造コストの上昇により、しばしば高価格設定となることを正当化する上で、特に重要です。
地域別分析
2025年、北米はグルテンフリービール市場シェアの40.05%を占めました。これは、セリアック病に対する啓発活動の活発化や、TTB規則2020-2に基づく厳格な表示義務が背景にあります。米国の調査によると、セリアック病の有病率は0.75%であることが確認されており、安定した需要が見込まれます。全国のスーパーマーケットチェーンでは、グルテンフリー専用のコーナーが設けられるようになり、アルコール飲料のEC販売が急増していることも相まって、小売市場での成長が後押しされています。カナダでは、カナダ保健省(Health Canada)の基準が整合されたことにより輸入手続きが簡素化された恩恵を受け、同様の動向が見られます。
アジア太平洋は、2031年までの年間平均成長率(CAGR)が15.62%と予測されており、グルテンフリービール市場を牽引する態勢にあります。日本の広範な飲食品業界は、特別な食事制限に対応しており、都市部を中心としたコンビニエンスストアやオンライン食品販売業者がグルテンフリー製品を積極的に取り上げています。中国の高級ビール市場の成長は、独自のブランドへの投資意欲の高まりを示しており、グルテンフリー製品の輸入への道を開いています。一方、インド政府は2030年までにアルコール飲料の輸出額を10億米ドルに引き上げることを目標としており、現地の醸造所に対し、海外在住のインド人コミュニティと、国内の健康志向の消費者の双方に応えるグルテンフリー製品の開発を奨励しています。
欧州市場は成熟しているもの、依然として極めて重要な位置を占めており、消費者の信頼を高めるAOECSの「クロスド・グレイン」マークに支えられています。英国、イタリア、スペインでは、グルテンフリー専門の醸造所がスーパーマーケットチェーンと提携し、棚スペースをめぐる激しい競合の中でも安定した販売量を維持しています。ドイツの「ラインハイツゲボート(純粋令)」の改正により、代替穀物を使用したビールが認められるようになり、国内生産の幅が広がっています。東欧では導入のペースは遅れていますが、大手小売業者がプライベートブランドのグルテンフリー製品を投入しており、成長の兆しが見られます。
南米では、ブラジルでクラフトビールブームが巻き起こっており、健康志向のミレニアル世代をターゲットに、ソルガムを原料としたラガービールが試作されています。ANVISA(ブラジル国家衛生監督庁)がEUのppm基準に規制を整合させたことで、米国や欧州のブランドにとって輸入手続きが簡素化されています。中東およびアフリカでは、まだ市場が黎明期にあるもの、湾岸諸国の外国人居住者向け拠点における免税店や専門小売店に支えられ、プレミアムなオフトレード販売が活況を呈しています。認知度向上に向けた取り組みが拡大する中、これらの急成長市場は新たな収益源となり、競争の激しい欧米市場からの収入を多様化させています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- セリアック病およびグルテン過敏症の診断件数の増加
- 製品ラインナップの拡充と革新
- 醸造技術の進歩
- プレミアム商品やクラフト商品へのシフト
- クリーンラベルおよび天然原料への需要
- ノンアルコール・低アルコール飲料セグメントの台頭
- 市場抑制要因
- 従来のビールとの継続的な競合
- サプライチェーンの混乱と原材料の入手困難
- 交差汚染のリスクと専用施設
- 一貫性のない規制の枠組みと表示に関する混乱
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模・成長率の予測
- 原材料の種類別
- トウモロコシ
- ソルガム
- ミレット
- その他
- 製品種類別
- エール
- ラガー
- その他のビール種類
- 包装の種類別
- 瓶
- 缶
- その他
- 流通チャネル別
- オントレード(店内消費)
- オフトレード(購入消費)
- 専門店・酒類専門店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anheuser-Busch InBev(Redbridge)
- Bard's Brewing LLC
- Brasseurs Sans Gluten(Glutenberg)
- Holidaily Brewing Company
- Ghostfish Brewing Company
- Darling Brewery(Pty)Ltd
- Lakefront Brewery Inc.
- ALT Brew
- Armored Cow Brewing Co.
- Green's Gluten-Free Beer
- Ground Breaker Brewing
- New Planet Beer Company
- Omission Brewing Co.
- Stone Brewing Co.
- Brasserie de Brunehaut
- Bellfield Brewery
- New Belgium Brewing Company
- Dogfish Head Craft Brewery
- Sapporo Holdings Ltd(G-Free)
- Asahi Breweries(Dry Zero Free)
第7章 市場機会と将来の展望



