


血液検査:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blood Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113366
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、血液検査市場の規模は2026年に1,035億3,000万米ドルに達すると見込まれており、2031年までに1,448億米ドルまで拡大し、CAGR6.94%で成長すると予測されています。
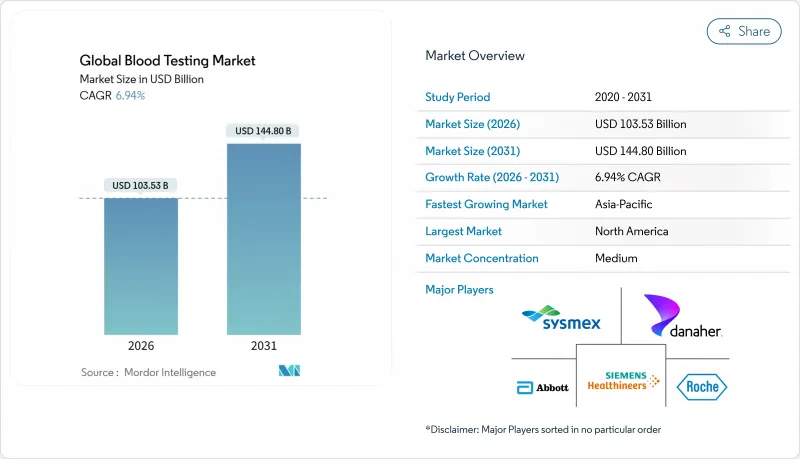
本レポートでは、業界を検査タイプ別(血糖、脂質パネル、PSA、BUNなど)、製品別(機器および消耗品)、技術別(臨床化学、分子診断、免疫測定法など)、エンドユーザー別(診断検査機関、病院など)、および地域別(北米、欧州、アジア太平洋など)に分類しています。本レポートでは、上記の各セグメントごとの市場規模(単位:百万米ドル)を提示しています。
世界の血液検査市場の動向と洞察
慢性疾患の負担増が、定期的および予防的な血液検査の需要を後押し
心血管疾患、糖尿病、慢性腎臓病は15億人に影響を及ぼしており、年次健康診断における脂質、ヘモグロビンA1c、クレアチニンの定期的な検査を促進しています。2024年のUSPSTF(米国予防サービス作業部会)の改訂により、脂質パネルの対象が40~75歳のすべての成人に拡大され、米国のスクリーニング対象者が2,000万人増加しました。糖尿病の有病率は2024年に成人5億3,700万人に達し、2045年までに7億8,300万人に達する可能性があり、これにより血糖値およびA1c検査の年間需要が確固たるものとなります。これらの定期検査は、任意検査の需要が鈍化した場合でも検査室の検査件数を安定させますが、より厳格な一括支払い契約により利益率が制限されているため、高スループット自動化への依存度が高まっています。
迅速な自動化とポイント・オブ・ケア分析装置の革新
2025年3月、ベックマン・コールター社の「DxC 500i」がFDAの認可を取得し、地域病院向けに設計された1時間あたり400検査処理能力を持つプラットフォームが提供されました。アボット社は2025年1月、同社の携帯型i-STATにおける高感度トロポニンI測定法の認可を取得し、ベッドサイドで15分以内に心筋梗塞の除外診断が可能になりました。シスメックスは、血液検査装置「XW-100」についてCLIA免除の認定を取得し、診療所において検査技師の立ち会いなしに全血球計数を実施できるようになりました。POC(ポイント・オブ・ケア)機器は医療の迅速化に寄与する一方で、試薬コストは中央検査室の同等品に比べて40~60%高くなるため、コストに敏感な医療機関にとっては課題となっています。
複数の地域における厳格な規制承認
EUのIVDR(医療機器規制)により数千の検査法が再分類されましたが、2024年末時点で指定された通知機関はわずか4機関にとどまり、承認のボトルネックが生じ、研究開発予算が大量生産型パネルへとシフトしています。FDAの2024年5月のLDT(ラボ開発検査)規則では、分析対象物質ごとに50万~200万米ドルの検証費用と12~24か月の所要期間が課されることになり、病院が開発する検査の参入障壁が高まっています。中国のNMPAは、200~500人の患者を対象とした多施設共同試験を要求しており、承認までの期間が30ヶ月に及んでいます。
セグメント分析
感染症の血清学検査は、WHOが2030年までにC型肝炎の診断率90%を達成するよう推進していることや、サハラ以南のアフリカ全域でHIV迅速自己検査キットの承認が進んでいることから、2031年までにCAGR8.12%と最も高い伸びを示すと予測されています。一方、血糖検査は、5億3,700万人の糖尿病患者に支えられ、2025年においても依然として血液検査市場で最大のシェア(29.5%)を占めています。2024年3月に承認されたデックスコムの「ステロ(Stelo)」をはじめとする市販の連続血糖モニターの登場により、インスリン治療を受けている患者は、断続的な指先採血検査から徐々に移行していくでしょう。脂質パネル検査は、2024年のUSPSTFガイドラインが5年ごとのスクリーニング間隔を推奨していることから恩恵を受けていますが、小売薬局での提供により需要が分散しています。PSA検査の検査数は、共同意思決定ガイドラインにより年1回のスクリーニングが抑制されたことで減少傾向にありますが、慢性腎臓病の有病率の高さから、BUNおよびクレアチニン検査は安定しています。TSHおよびビタミンD検査の利用については、保険者による精査が進み、有益性の低い予防的検査依頼が削減される一方、hs-CRPは循環器疾患のリスク層別化においてニッチな位置を占め続けています。
需要の多様性は、単一検査項目の依頼から、試薬費と臨床的価値を最適化するアルゴリズムに基づく検査パネルへの構造的な転換を浮き彫りにしています。血清学検査、血糖検査、脂質検査を予防医療パネルに束ねる検査機関は、処理能力を高め、より多くの請求可能単位を通じて分析装置への投資を償却することができます。感染症の血清学検査における血液検査市場の規模が拡大する中、抗原ライブラリを拡充し、多項目迅速検査カードを開発するプラットフォームベンダーは、公衆衛生分野の入札においてシェアを獲得することになるでしょう。一方、自己モニタリング技術の成長により、収益は中央検査室から小売チャネルへとシフトしており、血液検査市場が分散型エコシステムへと徐々に移行していることを示唆しています。
2025年の収益に占める消耗品の割合は55.4%であり、これは検査機関による試薬の継続的な支出や、世界的に大きなシェアを占めると推定されるBD社のバキュテイナー(Vacutainer)チューブの普及状況と一致しています。検査料金の引き下げにより、検査機関は試薬の大量購入契約を交渉し、収率が低い追跡検査を削減するリフレックスロジックを採用するよう迫られています。しかし、施設が老朽化した分析装置を、前処理段階の選別やバーコード検証を自動化する統合型化学・免疫測定プラットフォームに置き換えるにつれ、機器市場は2031年までCAGR7.21%で拡大する見込みです。このようなアップグレードにより、エラー率が低下し、検査結果の返却時間が短縮され、検査技師の人手不足が緩和されます。
設備投資予算においては、オープンチャネル方式を採用し、ミドルウェアの相互運用性をサポートする分析装置が優先されています。検査ごとの試薬コストは高くなるもの、ポイント・オブ・ケア(POC)機器が外来診療や救急医療の現場に浸透するにつれ、機器向け血液検査市場の規模はさらに拡大しています。検査室の完全自動化は依然としてハイエンドなニッチ市場ですが、年間100万件以上の検査を処理する学術機関の間で支持を広げており、30~40%の人件費削減効果により、200万米ドル~500万米ドルの投資が正当化されています。全体として、機器の導入と試薬レンタルモデルをセットで提供するサプライヤーは、複数年にわたる消耗品のキャッシュフローを確保しており、機器の販売台数が増加する中でも、消耗品が収益の大部分を占める傾向を強めています。
地域別分析
北米は、予防検査パネルに対するメディケアの適用範囲拡大と、クエスト・ダイアグノスティックス社およびラボコープ社の圧倒的な規模に後押しされ、2025年の世界売上高の43.6%を占めました。米国の検査機関は2024年に140億件の検査を処理し、850億米ドルの売上を記録しましたが、検査件数の多い20種類の検査において、臨床検査料金表(CLFS)に基づく平均8%の料金引き下げに直面しており、利益率が圧迫されています。人材不足が懸念されています。2023年には検査機関の70%が人員不足を報告しており、米国労働統計局(BLS)は、2033年までの検査技師の雇用増加率をわずか11%と予測していますが、これは退職者補充に必要な水準を下回っています。カナダでは、日常的な検査を州のハブに一元化しており、コスト削減にはつながっていますが、外来患者の検査結果の返却までにかかる時間が24~48時間に延びています。
アジア太平洋地域はCAGR8.54%で、最も急速に成長している地域です。中国の「健康中国2030」政策では、4億人の労働者に対する年次健康診断が義務付けられており、多国籍企業の製品より20~30%安い価格設定のMindray、Autobio、Maccura製分析装置への需要を刺激しています。インドの「アユシュマン・バーラト」は5億5,000万人の国民をカバーしていますが、保険金支払いの処理に90日かかるため、小規模な検査機関に負担がかかっています。日本の超高齢化社会は脂質や腎機能検査の需要を押し上げていますが、政府による価格上限の設定により、2024年には検査機関への償還額が5~7%削減され、自動化への投資が促進されています。
欧州では、IVDR(体外診断用医療機器規則)への移行に伴う課題と、年間支出の伸びを1~2%に制限する予算上限とのバランスを取らなければなりません。ドイツでは、2024年の報酬6%削減を受けて8,000カ所の検査施設が急速に統合されました。一方、英国では2024年6月、Synnovis社がランサムウェア攻撃を受けたことで3週間にわたるサービス中断が発生し、これを受けてNHS(国民保健サービス)によるサイバーセキュリティ義務化が導入されました。フランスでは、価格規制の対象となる検査ネットワークが、8~12%の利益率を維持するために自動化への投資を積極的に進めています。湾岸協力会議(GCC)加盟国は、石油収入を財源とする予算を診断ハブに割り当てており、サウジアラビアだけでも640億米ドルを計上しています。一方、サハラ以南のアフリカでは、HIVやマラリアの検査がドナープログラムに大きく依存しているため、血液検査業界への民間検査機関の参入は不十分です。南米では中産階級の拡大により需要が高まっていますが、通貨の変動や規制の不統一が多国籍企業の参入を妨げており、その結果、DasaやChopoといった地域チェーンが、現地に根差した現金払いモデルを通じて市場を独占しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の負担増が、定期的および予防的な血液検査の需要を後押ししています
- 急速な自動化とポイント・オブ・ケア分析装置の革新
- 政府資金による検診・早期診断プログラム
- 試薬の無駄を削減し、処理能力を向上させるラボ用反射型検査アルゴリズム
- 在宅用マイクロサンプリングおよびDIY採血キットが、遠隔検査を可能にします
- AIを活用した意思決定支援:長期にわたる検査データセットの収益化
- 市場抑制要因
- 各地域における厳格な規制当局の承認(FDA、EU-IVDR、NMPA)
- 次世代分析装置における高い設備投資および消耗品コスト
- 世界の熟練検査技師の不足
- クラウド接続型計測機器におけるデータプライバシーコンプライアンスの課題
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- テストタイプ別
- グルコース
- 脂質パネル
- PSA
- BUN
- TSH
- 感染症血清学
- ビタミンD
- 高感度CRP
- 製品別
- 機器
- 消耗品(キット、試薬、その他)
- 技術別
- 臨床化学
- 分子診断
- 免疫測定法
- その他
- エンドユーザー別
- 診断検査室
- 病院
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Becton Dickinson
- bioMerieux SA
- Bio-Rad Laboratories
- Cepheid
- Danaher(-Beckman Coulter)
- DiaSorin
- F. Hoffmann-La Roche AG
- Grifols S.A.
- Hologic
- Laboratory Corp of America
- Mindray Medical
- Ortho Clinical Diagnostics
- PerkinElmer(-Revvity)
- Quest Diagnostics
- QuidelOrtho
- Siemens Healthineers
- Sysmex Corporation
- Thermo Fisher Scientific
- Trinity Biotech
第7章 市場機会と将来の展望



