


芝・観賞用投入資材:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Turf And Ornamental Inputs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113278
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、芝・観賞用投入資材市場規模は、2025年の51億米ドルから2026年には53億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR5.55%で推移し、2031年には70億5,000万米ドルに達すると予測されています。
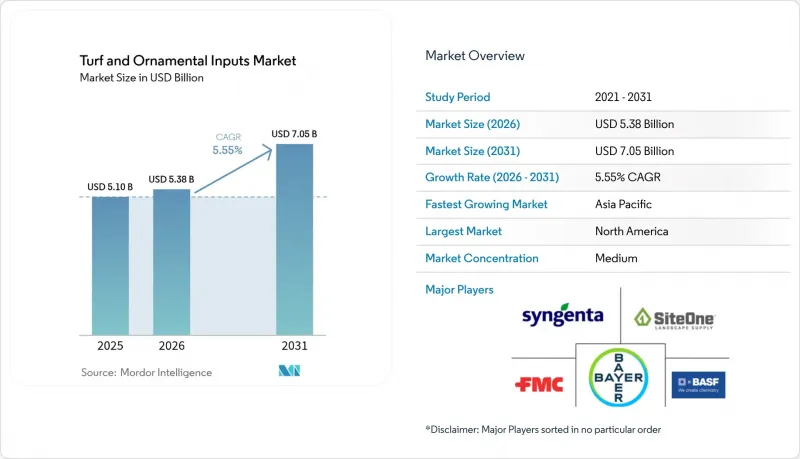
本レポートは、芝草タイプ(バミューダグラス、ゾイシアグラス、その他)、観賞用草タイプ(フェザーリードグラス、ファウンテングラス、パープルミレット、その他)、投入資材タイプ(農薬、肥料、植物成長調整剤、その他)、地域(北米、欧州、アジア太平洋、その他)ごとにセグメント化されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の芝・観賞用投入資材市場の動向と洞察
精密散布技術により、農薬の過剰散布を削減
コンピュータビジョンを搭載した自律型散布機は、個々の雑草を識別し、必要な場所のみに除草剤を散布することで、防除効果を維持しつつ使用量を最大90%削減します。テキサスA&M大学と米国農務省(USDA)の調査により実証されたドローンによるスポット散布は、全面的な雑草防除と同等の効果を発揮しながら、化学品の使用量を67%削減し、コストと環境負荷の両方を低減しました。機器のコストは引き続き低下しており、大学の普及サービスでは現在、導入を加速させるための事業者研修を提供しています。水路付近における自治体の規制も、コンプライアンスの証明が可能となるため、精密機器の使用をさらに後押ししています。購入者にとっては、資材費の節約と再散布作業の削減により、3シーズン以内に投資回収が可能となります。その結果、芝・観賞用投入資材市場では、散布のタイミングや場所を最適化するハードウェアとソフトウェアのエコシステムと製品販売を結びつける動きがますます強まっています。
低毒性のバイオベース製剤への移行
特定の合成農薬に対する自治体の使用禁止措置を受け、販売業者はバイオ刺激剤や有機認証農薬のラインナップを拡充しており、これらは現在、芝・観賞用投入資材市場において最も急成長しているセグメントとなっています。BASFが2024年に発売した殺菌剤「Aramax」は、従来型メーカーが、防除範囲を維持しつつ残留性を低減するために、有効成分の再配合を行っている一例です。エンドユーザーからの報告によると、バイオベース製品は再散布間隔が短い場合が多く、より厳しいスケジュールを管理できるサービス業者への安定した需要を生み出しています。企業キャンパスや住宅所有者協会では、入札書類に環境負荷の低いプログラムを明記するケースが増えており、それによって顧客基盤が拡大しています。価格プレミアムは依然として存在しますが、徐放性コーティングや微生物担体により持続性が向上しており、従来型化学製品との総コストの差が縮まりつつあります。この動向は、規制、顧客の嗜好、サプライヤーのイノベーションによって支えられているため、長期にわたって続くものと見られます。
PFASとネオニコチノイドの規制強化
カリフォルニア州の2024年PFAS規制により、従来型芝生用製品がいくつか排除され、欧州委員会も同様の措置を準備しており、これにより化学製品のラインナップはさらに縮小することになります。代替製品は、多くの場合、単価が高く、散布時期も異なるため、確立されたプログラムに支障をきたす可能性があります。厳格な緩衝地帯規制は施用スケジュールの複雑さを増し、特殊なノズルセットを必要とする場合もあり、小規模な請負業者にとっては設備投資の負担増につながります。メーカー各社は配合の再設計を急いでいますが、開発期間の短縮が利益率を圧迫しています。規制に準拠した代替品が普及するまでは、芝・観賞用投入資材市場は、製品の入手可能性やユーザーの信頼性において課題に直面することになると考えられます。
セグメント分析
2025年、バミューダグラスは芝・観賞用投入資材市場規模の26.65%を占め、温暖な気候のスポーツ施設や商用景観における主力品種としての地位を際立たせています。その旺盛な成長特性により、一貫した窒素供給と的を絞った発芽前除草剤が必要とされ、資材供給業者にとって安定した需要を生み出しています。ゾイシアグラスは、耐寒性の向上により生育可能地域が過渡地域にまで拡大したことから、CAGR7.45%で勢いを増しています。ケンタッキーブルーグラスは、北方気候における視覚的な魅力により依然として24.25%のシェアを占めていますが、水や病気への管理ニーズが高いため、殺菌剤や湿潤剤の安定した需要源となっています。
トールフェスクは、その深い根が灌漑費用を削減するため、干ばつが発生しやすい自治体公園での採用が増加しています。ライグラスは、冬季のオーバーシードとして依然として重要性を保っており、主要生育期以外の種子や肥料の販売を支えています。オレゴン州立大学で進行中の品種開発では、耐塩性や刈り屑量の低減といった特性が目標とされており、これにより芝刈りの労力を軽減できる可能性があります。サプライヤーにとって、芝・観賞用投入資材市場における次の成長の波を捉えるためには、農学的パッケージを地域特有の品種に適合させることが不可欠となります。
地域別分析
北米は、広範なゴルフコース網とプロスポーツの浸透に牽引され、2025年には世界売上高の34.60%を占めました。米国だけでもフロリダ州に1,250以上のゴルフコースがあり、各コースでは高強度の施肥と保護プログラムが必要とされており、これが安定した需要を生み出しています。精密散布技術の導入や、保険を背景とした総合的害虫管理(IPM)の文書化は、導入基盤が成熟しつつある中でも、2030年まで高いCAGRを維持すると予想されます。カナダとメキシコでは、スポーツ観光の拡大や、米国のベストプラクティスを反映した都市緑化プロジェクトを通じて、需要が徐々に増加しています。
アジア太平洋は、急速な都市化、中産階級の消費拡大、レクリエーション空間を拡大するための国家的な取り組みに牽引され、2031年までCAGR6.55%で成長する最も急成長している地域です。中国は、以前のコース数制限にもかかわらず公共ゴルフ場への投資を続けており、日本は国際大会を控え、老朽化したスポーツインフラの改修を進めています。インドの大都市圏の公園では、干ばつに強い芝の品種が導入されており、これが種子やバイオ刺激剤の輸入を促進しています。機器サプライヤーは地元のディーラーと提携し、自律走行型芝刈り機を導入しており、これにより人手不足を補い、地域全体での精密施肥技術の普及を加速させています。
欧州では、環境規制により支出が規制に準拠した化学製品やデータ駆動型の散布システムへとシフトするにつれ、市場は年々拡大しています。ドイツと英国は、薬剤の飛散を最小限に抑える緩衝地帯マッピングツールの導入をリードしています。水ストレスを受けやすい南欧州では、湿潤剤や低投入型の暖季型芝への投資が進んでいます。南米、中東・アフリカでは、観光への投資や、最高水準の競技面を必要とする大規模スポーツイベントを背景に、目覚ましいCAGRを記録しています。これらの新興地域では、技術トレーニングを提供する販売代理店が早期に顧客の信頼を獲得し、規制枠組みが厳格化する中で有利な立場を築いています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 精密散布技術により、農薬の過剰散布を削減
- 低毒性のバイオベース製剤への移行
- 2024~2026年にかけてのエルニーニョによる被害後の芝生の再生
- IPMの遵守を要件とする気候関連保険
- スポーツ用芝生の管理業務の外部委託契約
- PGA/LPGAの大会日程拡大を見据えたゴルフコースの改修
- 市場抑制要因
- PFASとネオニコチノイドの規制強化
- 人手不足により、プロの芝生管理サービスの実施頻度が制限
- マイクロドージング用ロボットの普及が、バルク化学品の需要を遅らせている
- 都市部の湖における肥料の流出に対する市民からの反発
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 芝草タイプ別
- バミューダグラス
- ゾイシアグラス
- ケンタッキーブルーグラス
- ライグラス
- トールフェスク
- その他の芝草
- 観賞用草タイプ別
- フェザーリードグラス
- ファウンテングラス
- パープルミレット
- ラヴェンナグラス
- ファイバーオプティックグラス
- その他
- 投入資材タイプ別
- 農薬
- 肥料
- 植物成長調整剤
- 湿潤剤・界面活性剤
- バイオ刺激剤
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- デンマーク
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bayer AG
- Syngenta Group
- BASF SE
- FMC Corporation
- Nufarm Ltd
- American Vanguard Corporation
- Koch Agronomic Services
- Gowan International
- Precision Laboratories
- UPL Limited
- Valent USA
- SiteOne Landscape Supply Inc
- LebanonTurf
- WinField United
- Corteva Agriscience
- ICL Specialty Fertilizers
第7章 市場機会と将来の展望



