


食品テクスチャライザー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food Texturizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113226
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の食品用テクスチャライザーの市場規模は169億7,000万米ドルと推定されており、2025年の161億1,000万米ドルから拡大し、2031年には220億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.34%で成長すると見込まれています。
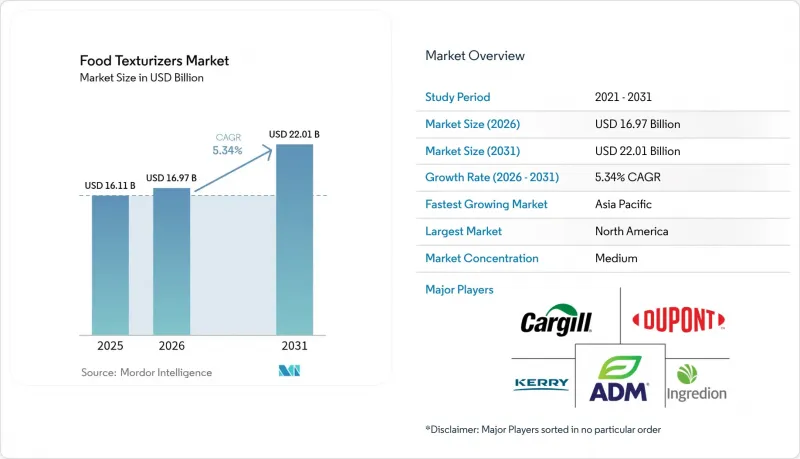
本レポートは、種類(セルロース誘導体、ガムおよびペクチン、ゼラチンなど)、原料(天然および合成)、形態(乾燥および液体)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の食品テクスチャライザー市場の動向と洞察
食感や保存期間を確保するために安定剤やハイドロコロイドを必要とする加工食品への需要が高まっています
都市化が進む経済圏では、共働き世帯が利便性を重視する傾向にあり、加工食品の消費は増加し続けています。しかし、温度変動下でも消費者が期待する食感の安定性や長期保存性を実現するには、冷蔵ソースにおける滲出(シネレシス)を防ぎ、焼き菓子の古びを遅らせるハイドロコロイドのネットワークが不可欠です。キサンタンガムとカルボキシメチルセルロースは、サラダドレッシングやアイスクリームにおいて標準的な原料となっています。これらは、ポンプ送液や充填作業中のせん断応力下でも粘度を維持できるためです。これは、化学的改質を行わない限り、一般的な澱粉では満たすことのできない技術的要件です。米国農務省の報告によると、2019年から2024年にかけて、即食食品の一人当たり消費量は8%増加しました。この動向は、業務用厨房におけるハイドロコロイドの使用量の増加と相関しています。この需要は単なる保存のためだけのものではありません。常温で90日間の保存期間がある製品であっても、食感が新鮮さや品質を伝えるような、意図的に設計された食体験への移行を反映しているのです。経済的な影響としては、ブランド各社が価格だけでなく官能的な差別化で競争しているため、完成品1トンあたりのテクスチャライザーへの支出が、原材料のインフレ率よりも速いペースで増加していることが挙げられます。
植物由来およびヴィーガン製品には、動物性製品の食感を再現するための高度なテクスチャライザーが必要です
植物由来の肉や乳製品の代替品は、構造的な課題に直面しています。豆類や穀物のタンパク質には、筋肉組織の繊維構造やカゼインの乳化特性が欠けており、その結果、食感のギャップが生じているからです。メチルセルロースとコンニャクグルコマンナンは、この問題に対処する上で独自の強みを持っています。メチルセルロースは逆熱ゲル化を示すため、50℃以上でゲルネットワークを形成し、調理中に動物性脂肪の結合力やジューシーさを再現します。この特性は、インポッシブル・フーズやビヨンド・ミートといった企業が、主力となるバーガーの配合に活用しています。デュポン社は2024年の年次報告書において、植物由来製品向けのテクスチャライザーブレンド「Ticaloid」の売上が前年比22%増加したと報告しており、このカテゴリーがニッチ市場から主流へと移行していることを示しています。この課題は肉代替品に限定されたものではありません。植物由来のチーズの配合では、モッツァレラチーズの伸びや溶けやすさを再現するために、タピオカ澱粉、カラギーナン、栄養酵母を組み合わせる必要があります。しかし、消費者の受け入れには、ハイドロコロイドの過剰使用によって生じる「グミのような」口当たりへの対応が不可欠です。これを克服するため、製品開発者は現在、複数のテクスチャライザーを微量ずつ配合しており、通常は1つの製品に3~5種類を使用することで、硬さ、凝集性、溶けやすさの望ましいバランスを実現しています。このアプローチは配合コストを増加させますが、レシピが最適化されれば、他社製品への切り替えを阻む障壁ともなります。
合成または馴染みのない食品添加物に対する消費者の懐疑的な見方
原材料の透明性は、ニッチな嗜好から、一般的な消費者の期待へと変化しました。消費者は、認識できない、あるいは発音できない添加物を含む製品をますます避けるようになっており、これはステアロイル乳酸ナトリウムやポリソルベート80などの合成テクスチャライザーに大きな影響を与えています。国際食品情報評議会(IFIC)が2024年に実施した調査によると、米国の消費者の67%が「化学物質のように聞こえる」成分を含む食品を積極的に避けており、これは2020年の52%から増加しています。この懐疑的な姿勢は、ゲランガムやコンニャクグルコマンナンなど、天然由来ではあるものあまり馴染みのないハイドロコロイドにも及んでいます。これに対応するため、各ブランドは、コーンスターチ、ゼラチン、ペクチンなど、家庭の台所に常備されているような馴染みのある原料を用いて製品の再配合を進めています。しかし、クリーンラベルのポジショニングを維持するための取り組みの一環として、こうした代替を行うと、保存期間の短縮や食感の変化といった妥協を余儀なくされることが多々あります。多くの植物由来製品や機能性食品において、単純な澱粉では望ましい食感を再現できないことが、大きな課題となっています。例えば、独自の熱ゲル化特性で知られるメチルセルロースは、植物由来の肉製品にとって依然として不可欠です。しかし、そのE番号(E461)が、特に欧州において消費者に否定的な印象を与えています。この状況が、地域ごとの配合の違いを招いています。例えば、ドイツで販売される製品では柑橘類由来の繊維や天然のジャガイモ澱粉が使用される一方、米国で販売される同製品には、加工食品用澱粉やカラギーナンが含まれている場合があります。こうした地域ごとの違いは、状況を複雑にし、サプライチェーンのコストを増加させています。
セグメント分析
セルロース誘導体は、グルテンフリーのベーキングにおいて不可欠な役割を果たしていることから、2025年には市場シェアの24.76%を占めました。特にヒドロキシプロピルメチルセルロース(HPMC)は、天然デンプンでは再現できない生地の伸展性やクラム構造をもたらします。イヌリンは2031年まで年率6.46%の成長が見込まれており、すべてのテクスチャライザーの種類の中で最も高い成長率を示しています。この成長は、プレバイオティック繊維としての機能と、低カロリー処方の脂肪代替剤としての機能という二重の役割によるものです。
ガム類やペクチンは、乳製品や飲料の用途において引き続き重要な役割を果たしています。例えば、キサンタンガムの擬塑性流変特性により、サラダの葉にしっかりと絡みつく、注ぎやすいサラダドレッシングの製造が可能となり、消費者の満足度を高め、リピート購入を促進しています。ゼラチンについては、植物由来の食生活が普及しつつあることから、課題に直面しています。菓子類用のゼリーにおいては、アガーやペクチンが豚由来および牛由来のゼラチンに徐々に取って代わりつつありますが、食感の面ではまだ完全とは言えず、アガーを使用すると、より硬く、もろい食感になってしまいます。デンプンおよびその誘導体は、グレービーソース、スープ、パイのフィリングなど、コスト重視の用途で主流を占めています。例えば、変性ワックスコーンデンプンは、ハイドロコロイドの3分の1のコストで粘度を提供します。しかし、「クリーンラベル」の動向により、需要は物理的に改質されたデンプンや天然デンプンへとシフトしつつありますが、これらは凍結融解安定性が低いという特徴があります。
地域別分析
2025年には北米が主要セグメントとして台頭し、世界市場シェアの29.08%を占めました。この優位性は、同地域が加工食品およびコンビニエンスフードの一人当たり消費量が最も高いことに起因しており、冷凍ディナーや常温保存可能なソースなど、さまざまなカテゴリーにおいてテクスチャライザーが不可欠な役割を果たしています。同地域は、確立されたサプライチェーン、包括的な安全性文書を備えるサプライヤーを優遇する米国食品医薬品局(FDA)による厳格な監督、そして「クリーンラベル」製品に対して割高な価格を支払うことを厭わない消費者層という利点を享受しています。こうした製品には、多くの場合、ガムや澱粉など、認識しやすい原料が配合されています。さらに、食物繊維の摂取量増加を重視する米国農務省(USDA)の2024年版食事ガイドラインが、間接的にイヌリンや耐性デンプンの需要を牽引しています。これらの成分は、プレバイオティクスの効果をもたらすだけでなく、食品の食感機能も向上させます。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が6.18%と予測されており、最も急成長するセグメントになると見込まれています。この成長は主に、中国やインドなどの国々における可処分所得の増加に牽引されており、それが加工食品、植物性タンパク質、高級乳製品への食生活のシフトに影響を与えています。中国では、植物由来の肉市場において、豚肉や鶏肉などの伝統的な肉特有の繊維質の食感を再現するために、テクスチャライザーが不可欠となっています。メチルセルロースやコンニャクグルコマンナンなどの原料は、望ましい食感と品質を実現するのに役立つため、餃子や饅頭などの人気食品において標準的な素材となっています。
欧州では、欧州食品安全機関(EFSA)による厳格な再評価プロセスが市場力学を形作っています。このプロセスでは、すべての食品添加物に対して定期的な安全性審査が義務付けられています。さらに、消費者の活動が大きな役割を果たし、「クリーンラベル」の打ち出しが、単なる差別化戦略ではなく、競争上の必須要件となっています。2024年に欧州連合(EU)が二酸化チタンの使用を禁止したことで、機能性添加物に対する監視はさらに厳格化されました。この規制変更を受け、各ブランドは、たとえ性能面でトレードオフが生じる場合でも、植物エキスや天然デンプンを用いて製品の配合を見直すよう促されています。こうした動向は、食品生産における安全性と透明性に対する同地域の取り組みを反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食感や保存期間を確保するために安定剤や親水性コロイドを必要とする加工食品への需要が高まっています
- 植物由来およびビーガン製品には、動物性製品の食感を再現するための高度なテクスチャライザーが必要です
- 「クリーンラベル」の動向により、ガム、ペクチン、でんぷんなどの最小限の加工を施したテクスチャライザーの使用が促進されています
- 技術の進歩により、さまざまな条件下での安定性を高めるハイドロコロイドやデンプンが開発されています
- プレミアム製品は、独自の質感を重要な価値提案として強調しています
- 機能性飲食品では、添加された栄養素による異味を隠すために、テクスチャライザーが使用されています
- 市場抑制要因
- 合成食品添加物や馴染みのない食品添加物に対する消費者の懐疑的な見方
- 規制当局による監視の強化と、複雑な表示要件
- 特定の乳化剤が健康に及ぼす可能性のある影響に対する懸念の高まり
- 天然原料の供給量と品質の変動
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- セルロース誘導体
- ガムおよびペクチン
- ゼラチン
- デンプンおよびその誘導体
- イヌリン
- その他のタイプ
- ソース別
- 天然
- 合成
- フォーム別
- ドライ
- リキッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- チリ
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer Daniels Midland Co.
- Cargill Inc.
- DuPont de Nemours Inc.
- Ingredion Inc.
- Kerry Group plc
- Tate & Lyle plc
- CP Kelco U.S. Inc.
- Roquette Freres
- Ashland Global Holdings Inc.
- Givaudan S.A.
- Avebe U.A.
- Puratos Group
- CHR. Hansen Holding A/S
- Jungbunzlauer Suisse AG
- Lonza Group Ltd.
- DSM-Firmenich N.V.
- Palsgaard A/S
- Fiberstar Inc.
- Estelle Chemicals Pvt Ltd.
- Premium Ingredients S.L.
第7章 市場機会と将来の展望



