


水および廃水用センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Water and Wastewater Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100671
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、水および廃水用センサー市場の規模は、2025年の64億2,000万米ドル、2026年の67億6,000万米ドルから、2031年までに88億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.61%を記録すると予測されています。
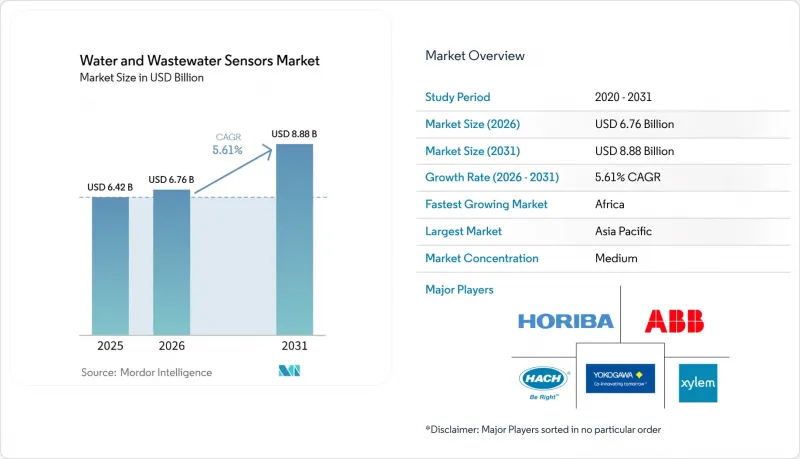
本レポートは、センサーの種類(光学センサー、超音波センサーなど)、監視パラメータ(pH、濁度など)、最終用途産業(工業用水および廃水処理、水産養殖など)、設置場所(インライン型、水中型、ハンドヘルド型またはポータブル型、遠隔型またはIoT対応型)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の水および廃水用センサー市場の動向と洞察
水道事業におけるデジタル化の加速
現在、継続的なセンサーネットワークがリアルタイムデータをデジタルツインに送信しており、これによりオペレーターは、プロセス変更を本格導入する前にシミュレーションを行うことが可能になっています。米国環境保護庁(EPA)の2024年サイバーセキュリティガイダンスでは、ネットワーク接続されたプローブを導入する水道事業者に、運用トラフィックとITトラフィックの分離を義務付けており、これにより小規模な自治体にとっては参入障壁が高まる一方で、業界の統合が加速しています。Xylem社が2023年にEvoqua社を買収したことで、プローブ、管理された校正、分析機能を組み合わせた垂直統合型プラットフォームが形成されました。この統合は、責任の所在を一元化するため、水道事業者から支持されています。クラウドダッシュボードでは、濁度、導電率、酸化還元電位に関する地域別の状況を確認できますが、欧州のデータ保護法により、国境を越えたデータ転送を回避するため、推論ワークロードをクラウドからローカルゲートウェイへ移行する動きが進んでいます。エッジに組み込まれた分析機能は、遅延を低減し、帯域幅コストを削減し、規制上の複雑さを軽減することで、センサーノードを主要な意思決定ポイントへと変えます。このデジタル化の波により、水および廃水用センサー市場は、単なるコンプライアンスのチェック項目ではなく、戦略的なレバレッジとしての地位を確立しています。
厳格化する産業排水規制
アジア太平洋地域の各国政府は、重金属、生化学的酸素要求量(BOD)、浮遊物質に関する排水規制を強化しており、工場に対し、排水管に多項目測定プローブを設置することを義務付けています。中国では現在、長江経済ベルト内のすべての工業団地において、24時間体制の化学的酸素要求量(COD)分析装置の設置が義務付けられており、15,000か所以上の施設が対象となっています。インドの中央公害管理委員会は、繊維および製薬工場に対し、15分ごとに測定値を記録し、30秒以内に警報を発することを義務付けています。これらの指令により意思決定サイクルが短縮され、数ヶ月間無人運転が可能な電気化学式および光学式センサーの導入が迫られています。この需要は中東にも波及しており、サウジアラビアの公益事業規制当局は現在、海水淡水化プラントの放流口におけるホウ素および臭化物の継続的なモニタリングを義務付けています。規制の厳格化は、水および廃水用センサー市場が堅調なペースで拡大し続けている理由を如実に示しています。
既存プラントの資本集約的な改修
数十年前に建設されたプラントの近代化には、多くの場合、電力設備のアップグレード、通信ケーブルの敷設、および新旧システムが並行して稼働する間の並行運転が必要となり、中規模の公益事業会社の場合、その総費用は50万米ドルを超えることもあります。また、欧州の事業者は、従来の監視制御およびデータ収集(SCADA)プロトコルを最新のフィールドバス規格に変換する必要があり、これにより導入にかかる工数が増大します。小規模な自治体では、共有のセンサートレーラーを複数の施設間でローテーションさせることで対応していますが、これにより継続的な監視が損なわれ、インシデントへの対応が遅れてしまいます。したがって、予算の制約が導入を遅らせ、水および廃水用センサー市場における短期的な利益を抑制しています。
セグメント分析
電気化学式センサーは、pHおよびイオン選択性電極の制御ループにおいて極めて重要な10秒未満の応答時間のおかげで、2025年の売上高の39.12%を占めました。光学式センサーはCAGR8.31%で成長しており、その主な理由は、発光型溶存酸素プローブが膜のファウリングを克服し、1年間にわたる校正の安定性を提供するためです。超音波式ユニットは、開放水路の流量やスラッジ被覆の深さの測定に対応しており、接液部が浸入しないためバイオファウリングを回避できます。静電容量式プローブは、誘電率の対比によって精度が向上する油水分離器における液面検出に優れています。その他のニッチな形式は、合計シェアが5%未満ですが、アンモニアや揮発性有機化合物(VOC)などの特殊な測定課題を解決しています。
高固形分を含む貯水槽において、3~6ヶ月ごとの膜交換に疲弊した公益事業者は、光学式オプションへと移行しつつあります。横河電機が2024年に発売した二重波長プローブは、濁りによる干渉を抑制し、校正間隔を12ヶ月に延長します。それでもなお、10億分の1単位の微量金属測定においては、電気化学式セルが依然として重要な役割を果たしています。この分野では、ストリッピングボルタンメトリーとイオン選択性電極を組み合わせることで、光学式では達成できない感度を実現しています。ISO 10530への規制準拠により、需要の底堅さが確保されており、水および廃水用センサー市場において、これら2つのセンサーファミリーが共存することが可能となっています。
地域別分析
アジア太平洋地域は2025年に世界売上高の35.22%を占め、部品製造の強みと新規導入件数の最大規模という両面を兼ね備え続けています。中国は長江経済ベルト沿いの工業団地において、15分ごとの報告間隔を義務付けており、これにより国内のプローブメーカーの国内市場における優位性が確固たるものとなっています。インドの「ジャル・ジーヴァン・ミッション」では、村の浄水場に濁度および残留塩素プローブが導入されていますが、電力供給の不安定さやサービス要員の不足により、センサーの稼働時間が短縮されています。日本は1980年代に設置された老朽化したセンサーの交換に注力しており、横河電機などの国内大手メーカーを後押ししています。
アフリカでは、ナイロビ、ラゴス、アディスアベバにおける、流量、圧力、濁度、導電率センサーを統合した、ドナー資金によるスマートメータリングプログラムを軸に、成長が見込まれています。南アフリカでは、1万人以上の住民に給水する施設に対して継続的なモニタリングが義務付けられていますが、資金不足により導入が遅れています。エジプトの新行政首都には、他の北アフリカの都市が現在ベンチマークとしている、完全に計測機器が整備されたネットワークが構築されています。
北米と欧州では、事業者が成熟したハードウェア群から付加価値を引き出す分析レイヤーへと注力するにつれ、着実ではあるもの、成長ペースは鈍化しています。米国環境保護庁(EPA)の2024年セキュリティ規則により、フィールドプロトコルのセキュリティ強化に向けたアップグレードが加速しており、センサーとサイバー耐性のあるゲートウェイの両方を提供するベンダーが優位となっています。ドイツでは、センサーデータと水理モデルを統合したデジタルツインの試験運用が行われており、予期せぬダウンタイムを30%削減しています。中東では、都市用水の70%以上を供給する海水淡水化プラント向けに、専用のホウ素分析装置やファウリングモニターが導入されています。南米の成長は、欧州の持続可能性認証基準を満たすために土壌水分ネットワークを活用するブラジルやアルゼンチンの農場によって牽引されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水道事業におけるデジタル化の加速
- 産業排水規制の強化
- スマート灌漑ネットワークの急速な拡大
- 光センサーおよびMEMSセンサー部品のコスト低下
- 現場での異常検知に向けたエッジAIの統合
- 成果連動型水道サービス契約の台頭
- 市場抑制要因
- 既存プラントの資本集約的な改修
- 熟練した校正技術者の不足
- クラウド接続型プローブにおけるデータセキュリティ上の懸念
- 高塩分廃水におけるセンサーの寿命の限界
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサータイプ別
- 電気化学センサー
- 光学センサー
- 超音波センサー
- 静電容量式センサー
- その他のセンサータイプ
- 監視パラメータ別
- pH
- 溶存酸素
- 濁度
- 導電率
- 酸化還元電位(ORP)
- 温度
- その他の監視パラメータ
- 最終用途産業別
- 上水道および下水処理
- 工業用水および廃水処理
- 環境モニタリング機関
- 水産養殖
- その他の最終用途産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Xylem Inc.
- Hach Company
- Horiba Ltd.
- Endress+Hauser Group Services AG
- ABB Ltd.
- Yokogawa Electric Corporation
- Thermo Fisher Scientific Inc.
- Teledyne Technologies Incorporated
- In-Situ Inc.
- Sensorex Inc.
- Aquaread Limited
- Atlas Scientific LLC
- Campbell Scientific, Inc.
- Swan Analytical Instruments AG
- KROHNE Messtechnik GmbH
- Analytical Technology, Inc.
- Evoqua Water Technologies LLC
- Libelium Comunicaciones Distribuidas S.L.
- Nivus GmbH
- Hubei Sensorthings Technology Co., Ltd.
第7章 市場機会と将来の展望


