


鉱業におけるコンベヤベルト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Conveyor Belt In Mining Industry - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100662
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鉱業におけるコンベヤベルト市場の規模は、2025年に19億5,000万米ドル、2026年に20億3,000万米ドルとなり、2031年までに24億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.75%で成長すると見込まれています。
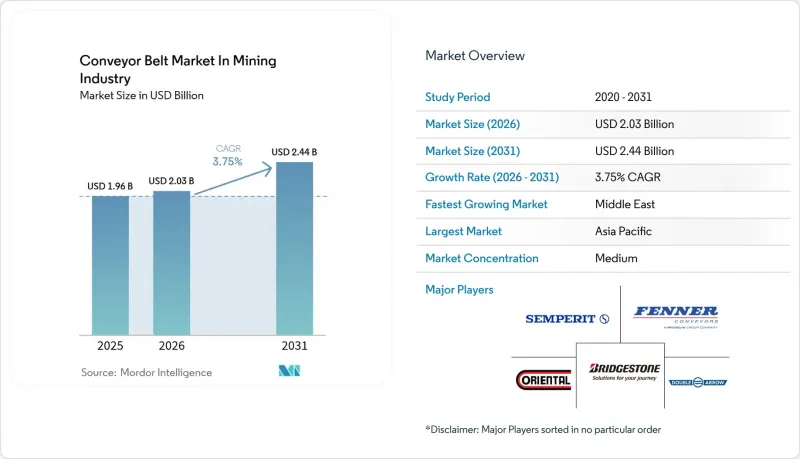
本レポートは、製品タイプ(スチールコード、繊維補強、アラミド/ハイブリッド、バケットおよびサイドウォール、その他)、駆動方式(ギア式、ギアレス式)、用途(坑内、プラント内、地上、パイプ、スタッカー、供給コンベヤ)、適用分野(露天掘り、地下掘り)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
鉱業におけるコンベヤベルト市場の動向と動向
露天掘りおよび地下鉱山における設備投資の大幅な拡大
コンベヤーの設置に関連する世界の鉱業設備投資は、数年間にわたる急増期に入っており、2025年には進行中および計画中のプロジェクトの総額が4,060億米ドルに達すると見込まれています。ピルバラおよびアタカマにおける主要開発プロジェクトでは、1回の搬送で10キロメートル以上の鉱石を輸送しており、単位コストの面でコンベアがディーゼルトラックを上回る規模であることを裏付けています。深部にある銅・金鉱床での地下採掘への移行に伴い、中継点なしで1,000メートル以上鉱石を搬送するため、破断強度が6,000 kN m-1を超えるスチールコードベルトが発注されています。リオ・ティントやBHPといった多国籍鉱山企業は、2030年まで続くベルトのアップグレードに向けた2025年の調達予算を確定しており、受注パイプラインが持続することを示唆しています。中小規模の生産者は依然として資金調達の課題に直面していますが、そのプロジェクトの実現可能性調査においても、長期的なコストの基準としてコンベヤがますます重視されるようになっています。
自律型運搬システムのバルク材料処理能力要件の急増
自律走行トラックネットワークは安定した供給速度に依存しているため、鉱山ではコンベヤを資材フローの固定的な中核として位置づけるようになっています。ベルト速度の安定性を±2%以内に保つ必要があるインライン鉱石品位分析装置は、振動の低減がセンサーの精度を確保するため、現在ではゴムコンパウンドの選定にも影響を及ぼしています。2025年にコデルコのチュキカマタ鉱山で稼働を開始したギアレス駆動装置は、単一のフライトで20 MWを消費し、11,000 t h-1の処理能力を発揮すると同時に、ギア式装置と比較して振動を30%低減しています。オーストラリアやチリの早期導入企業からは、センサー対応ベルトにより製錬所のスケジューリングが改善され、過粉砕による損失が削減されたとの報告があり、高スペックなプラットフォームのビジネスケースが裏付けられています。
初期投資(CAPEX)の高さと回収期間の長期化
地上式またはパイプ式コンベヤーの建設費は1キロメートルあたり500万~1,500万米ドルに上り、マルチフライトシステムの場合は3億米ドルを超えることもあります。中堅生産企業の財務委員会は、長期的な運用コストが高くなるにもかかわらず、融資契約において短期的なキャッシュフローが重視されるため、サイクルが短いトラック輸送を好む傾向にあります。2024年から2025年にかけての期間における為替変動や鉄鋼価格の高騰により、アフリカの複数の銅プロジェクトで予備費が食いつぶされ、スケジュール遅延を招きました。FLSmidth社が販売するデジタルツインソフトウェアは、意思決定のリスクを軽減するためにライフサイクルコストの削減効果をシミュレーションできるようになりましたが、その導入は依然として、充実したエンジニアリング部門を持つティア1の鉱山会社に限定されています。
セグメント分析
2025年、スチールコードベルトはコンベヤベルト市場シェアの47.17%を占めました。これは、その引張強度が、高負荷・長距離の運搬に適しているためです。鉱業におけるコンベヤベルト市場では、破断強度を損なうことなく重量とエネルギー需要を削減するアラミド製およびハイブリッド製ベルトへの移行が進んでおり、CAGRは4.22%を記録しています。地下の銅・金鉱山では、狭い坑道での設置を容易にするため、これらの軽量なカーカス(ベルト骨格)が採用されており、一方、複合曲線を持つ地上ルートでは、高い耐疲労性が評価されています。サプライヤー各社は、アラミド製の経糸層とセンサーループを組み合わせたモジュラー型プラットフォームでこれに対応しており、この構造はベルト上での品位分析装置の搭載を可能にしています。
フェナー社がニューサウスウェールズ州の金鉱山にST6300スチールコードユニットを納入した事例は、垂直揚程が1,000メートルを超えるような極限の強度を要するベルトに対する需要が依然として続いていることを示しています。コンチネンタル社のブラジル工場拡張により、南米の銅プロジェクト向けのリードタイムを短縮するための重荷重対応能力が強化されました。特殊繊維やソリッド織りのベルトは、プラント内の短距離回路において依然として一定の地位を維持していますが、鉱山がマテリアルハンドリングルートを、より少ない数でより高出力のフライトに統合するにつれて、そのシェアは徐々に低下しています。したがって、鉱業におけるコンベヤベルト市場は、スチールコードが超高張力用途の基幹であり続ける一方で、エネルギー効率が重視される設置環境やスペースに制約のある設置環境ではアラミドのシェアが拡大するという、共存モデルを反映しています。
価格面での優位性と、広く普及しているメンテナンスノウハウのおかげで、2025年の導入ベースにおいて、ギアード駆動装置は依然として72.84%のシェアを占めています。しかし、鉱山がギアボックスのライフサイクル経済性が悪化する15MWの閾値を超えていくにつれ、ギアレス駆動装置はCAGR4.51%で拡大しています。鉱業におけるコンベヤベルト市場では、オイルバス式ギアボックスを不要にし、振動を低減し、予測分析のためのリアルタイムトルクデータを提供する、可変周波数制御と組み合わせた同期モーター設計がますます支持されています。チュキカマタ鉱山に導入されたABBの20MWシステムは、単一フライトの輸送能力において新たな基準を打ち立て、ギアボックスのダウンタイムリスクを低減するとともに、ディーゼル運搬と比較してCO2排出量を70%削減しました。
信頼性の高い電力網とOEMのサービス拠点が整備された地域では、調達部門が予備部品の在庫削減やメンテナンス間隔の延長を内部化することで、ギアレス方式の普及が加速しています。アフリカや東南アジアの小規模鉱山では、ギアレス方式の初期投資額が20~30%高くなる可能性があるため、依然としてギア付きユニットが指定されています。デジタルツインを活用した試運転により稼働開始までの時間が短縮され、保証期間が10年に延長されるにつれ、ギアレス方式の価値提案は強まっていますが、技術者のスキル再教育は、普及に向けた依然として大きな障壁となっています。
地域別分析
2025年、アジア太平洋地域は引き続きコンベヤ投資の中心地であり、世界売上高の38.64%を占めました。中国の石炭生産者は、より厳格なトラックの排出ガス規制に対応するため、内モンゴルに陸上コンベヤを設置しました。一方、インドの鉄鉱石採掘業者は、国内規制の強化に先立ち、老朽化したベルトをISO 340準拠の耐火カバーに更新しました。オーストラリアの主要鉄鉱石企業は、ネットゼロ目標に沿って、ディーゼル燃料消費を削減するギアレス駆動装置と低転がり抵抗ベルトを導入しました。日本と韓国は、取扱トン数こそ少ないもの、東南アジアのニッケルプロジェクト向けに高スペックなベルトを輸出しており、同地域における技術インキュベーターとしての役割を確固たるものにしています。
アフリカは、コンゴ民主共和国の銅プロジェクト、エジプトのリン酸塩鉱山拡張、南アフリカの金鉱山に牽引され、地域別で最も高いCAGR4.19%を記録しています。シマンドゥの坑内破砕・搬送複合施設は、西アフリカにおけるグリーンフィールド開発ブームの象徴となっています。一方、南アフリカでは、1990年代に導入されたベルトをデジタル監視システムで更新する改修サイクルが進められ、予期せぬダウンタイムの削減が図られています。同地域が抱える課題、特に電力網の不安定さや技術者の不足は、ギアレスベルトの普及を抑制する一方で、変動する負荷に耐えられるモジュール式でクイックスプライス可能なテキスタイルベルトに新たな機会をもたらしています。
北米および欧州では、鉱山で20年使用したベルトの廃棄や安全システムの改修が進むにつれ、更新需要が顕著です。アイオワ州におけるコンチネンタル社の8,500万米ドル規模の複合拡張プロジェクトは、耐摩耗性カバー向けの安定的かつ高性能なアフターマーケットの存在を裏付けています。南米では、地下銅・リチウム鉱山への移行が進んでおり、ブラジルやチリでは、輸入リードタイムを短縮するために、現地でのスチールコード生産能力を増強しています。中東地域では、短期的な影響は限定的ですが、サウジアラビアの「ビジョン2030」における鉱業の多角化により、2030年以降には大規模なコンベヤーの受注につながる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 露天掘りと地下採掘の設備投資(CAPEX)の大幅な拡大(2025年~2030年)
- 自律型運搬システムのバルク資材処理能力に対する需要の急増
- 高リスク鉱業地域における労働安全規制の強化
- 省エネ型耐摩耗ベルトへの需要の高まり
- コンベア上での鉱石品位測定技術が、低振動ベルト設計の普及を後押ししています
- 低騒音・リサイクル可能なベルト素材に連動したESG連動型ファイナンス
- 市場抑制要因
- 多額の初期設備投資と長い回収期間
- 訓練を受けたベルト保守技術者の慢性的な不足
- ベルトの火災リスク条項により保険料が上昇しています
- 地政学的ショックによる原材料(鉄鋼およびアラミド)の供給の変動
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- スチールコード
- 繊維補強材
- アラミド/ハイブリッド
- バケットおよびサイドウォール
- その他の製品タイプ
- 駆動方式別
- ギア
- ギアレス
- サービスタイプ別
- ピット内
- インプラント
- 陸上輸送
- パイプ
- スタッカーズ
- フィードコンベヤ
- 用途別
- 露天掘り
- 地下
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ContiTech GmbH(Continental AG)
- Bridgestone Corporation
- Fenner Dunlop Australia Pty Ltd(Michelin Group)
- Zhejiang Double Arrow Rubber Co. Ltd
- Semperit AG Holding
- Phoenix Conveyor Belt Systems GmbH
- Bando Chemical Industries Ltd
- Yokohama Rubber Co. Ltd
- Tenova SpA(Techint Group)
- ABB Ltd
- FLSmidth & Co. A/S
- Metso Outotec Corporation
- NEPEAN Conveyors Pty Ltd
- Takraf GmbH
- Oriental Rubber Industries Pvt Ltd
- Sanwei Holding Group Co. Ltd
- Dynamic Rubbers Pvt Ltd
- Rema Tip Top AG
- Habasit AG
- Kale Conveyor Ltd.
- Smiley Monroe Ltd
- Qingdao Rubber Six Conveyor Belt Co. Ltd
第7章 市場機会と将来の展望



