


免疫測定法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Immunoassays - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100553
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、免疫測定法の市場規模は2025年に356億1,000万米ドルと評価され、2026年の373億7,000万米ドルから2031年までに475億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.93%となる見込みです。
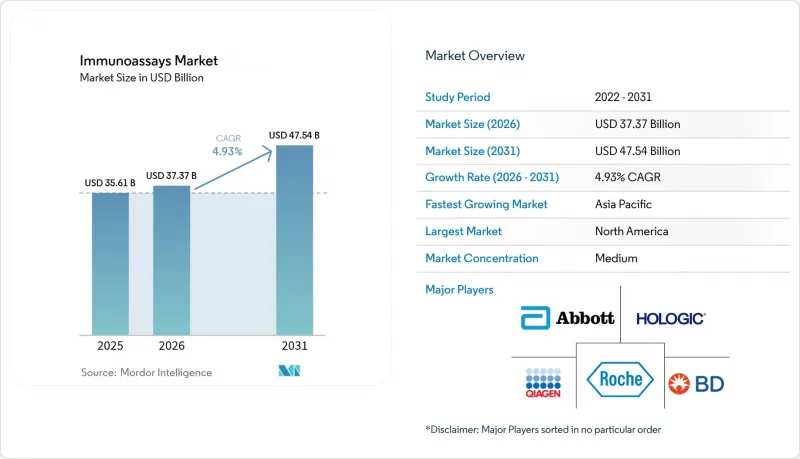
本レポートは、製品・サービス別(試薬・キット、分析装置・機器など)、技術別(ELISA、CLIAなど)、用途(感染症、腫瘍学など)、検体種別(血液・血清、唾液など)、エンドユーザー(病院、臨床検査室など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の免疫測定法市場の動向と洞察
慢性疾患および感染症の有病率の上昇
がん、心血管疾患、感染症の負担の増大により、世界中の検査件数は引き続き変化しています。循環腫瘍DNAと従来のタンパク質バイオマーカーを組み合わせた多項目パネルは、早期診断と治療法の選択を改善しています。これは、CA724、フェリチン、B2-ミクログロブリンが胸部がんの指標として特定された調査によっても裏付けられています。心代謝疾患の治療分野では、高度なリポタンパク質(a)測定法が導入されており、ロシュ社の「Tina-quant」検査は、FDAの承認を受けた初のモル法に基づくLp(a)測定法となっています。WHOの品質保証ネットワークに支えられた感染症のサーベイランスは、試薬の消費量と機器の導入をさらに加速させています。
ハイスループット分析装置における急速な技術進歩
自動化と機械学習は、今や検査室の日常業務を支える基盤となっています。メイヨー・クリニックが開発した腎結石のスペクトル分析用AIモデルは、精度を維持しつつ、検体1件あたりの審査時間を短縮しました。Revvity社のCLIAプラットフォームは、1時間あたり60件の検査を48分のターンアラウンドタイムで処理し、モノクローナル抗体と同等の特異性を発揮します。この組み合わせは、精密腫瘍学および内分泌学において不可欠なものです。マイクロ流体バイオセンサーは、流体制御と光学検出を単一のチップ上に統合することで、検査装置の設置面積を縮小し、真の無人運転を可能にしています。
厳格な多管轄区にわたる規制承認
開発者は、FDA、欧州のIVDR、および複数のアジア諸国の規制枠組みにおいて、証拠に関する要件が異なっていることに直面しており、これによりスケジュールや予算が膨らんでいます。コンパニオン診断では、機関間の調整がさらに複雑化しており、AIを活用したアッセイや多重アッセイに関するガイダンスは依然として断片的なままです。世界の調和が図られていないため、並行した検証試験や現地監査が余儀なくされ、研究開発パイプラインや製品発売に向けたリソースが奪われています。
セグメント分析
試薬およびキットは、2025年に227億1,000万米ドルの売上高を生み出し、免疫測定市場において最大のシェアを占め、サプライヤーに予測可能で継続的な収益源を提供しています。販売量の伸びは、日常的な感染症パネル検査、慢性疾患のモニタリング、および検証済みでロット間一貫性のある消耗品を必要とする世界のサーベイランスプログラムの拡大によるものです。複数の分析装置プラットフォーム間での試薬の相互運用性がますます重要になっており、メーカーはリーン・ラボの取り組みを支援する汎用的な化学試薬やCEマーク付きバルクパックへの投資を進めています。
CAGR5.26%で最も急速に拡大しているカテゴリーである分析装置および機器は、検査室が完全自動化およびハイスループット運用へと移行していることを反映しています。AIを活用したスケジューリングモジュールにより、検査順序やメンテナンスサイクルが最適化され、技術者不足の緩和につながっています。一方、ミドルウェアは免疫測定データをLISや病院のEHRと連携させ、統合的な臨床意思決定支援を推進しています。その結果、免疫測定用機器の市場規模は、2026年の80億1,000万米ドルから2031年には103億5,000万米ドルへと拡大すると予測されています。
ELISAは、標準化されたプロトコル、低い消耗品コスト、そして数十年にわたって蓄積された性能実績に支えられ、2025年には売上高シェアの54.87%を占めました。学術機関や地域医療機関の検査室を問わず、サイトカインパネル、内分泌マーカー、自己免疫スクリーニングにおいてELISAへの依存が続いており、堅調な基礎需要が維持されています。しかし、感度の限界や比較的長いインキュベーション時間により、ELISAは新興の超低濃度分析対象への適用には適していません。
CAGR5.33%で成長している化学発光免疫測定法は、より高い分析感度と広いダイナミックレンジを備えており、治療薬モニタリングや腫瘍マーカーの定量において最適な手法となっています。マルチプレックス・マイクロアレイ・プラットフォームは、数十種類の分析対象物質を同時に検出することで処理能力を高めており、この機能は現在、トランスレーショナル・オンコロジー・プログラムにおいて不可欠なものとなっています。その結果、ELISAが依然として相当規模の導入基盤を維持しているにもかかわらず、CLIAが占める免疫測定法の市場シェアは、この10年の終わりまでに29.30%に向けて上昇すると予測されています。
地域別分析
北米は、強力な償還制度、NIH(米国国立衛生研究所)の資金提供、および画期的な診断法に対するFDA(米国食品医薬品局)の迅速審査経路に支えられ、2025年においても売上高シェア40.75%を維持しました。ロシュ社のB細胞リンパ腫アッセイなど、最近の承認事例は、同地域のイノベーションのペースを如実に示しています。バイオジェン、ベックマン・コールター、フジリバイオによるアルツハイマー病マーカーに関する提携は、免疫測定法に基づくコンパニオン診断の価値がさらに高まっていることを示しています。米国では、老朽化した分析装置を、検体前処理を統合した全自動ラインに置き換え続けており、カナダでは普遍的なアクセスを重視し、メキシコでは公共部門の入札を、高感度の感染症診断プラットフォームに重点的に振り向けています。
アジア太平洋地域は、2031年までのCAGRが5.45%と、最も急速に成長している地域です。中国の「中国製造2025」計画は、診断分野における自給自足を加速させており、ケムクリン社の自動化システムはパイロット段階から全国展開へと移行しています。インドの組織化された診断セクターは、ウェルネス・パッケージや価格の透明化に支えられ、大都市圏を超えて第3層および第4層の都市へと拡大しています。日本は、迅速承認プログラムを通じて再生医療やがん治療のコンパニオン検査を奨励しており、一方、韓国は税額控除や病院での実証実験を通じてスタートアップを支援しています。東南アジア諸国は、結核やデング熱の監視を目的とした多国間資金援助の恩恵を受けており、ベンチトップ型プラットフォームにとっての初回購入者層の機会が生まれています。
欧州は依然として主要な収益源ですが、IVDR(体外診断医療機器規則)への移行に伴う課題により、製品発売のスケジュールが延長されています。ドイツとフランスは集中検査の需要を支えており、英国はNHS(国民保健サービス)の資金を通じてがんの早期発見を優先し、スペインはプライマリケア診療所におけるポイント・オブ・ケア(PoC)プログラムを拡大しています。一方、中東およびアフリカは、現時点では規模は小さいもの、湾岸諸国における病院建設やアフリカCDC(疾病予防管理センター)の調達イニシアチブにより、検査件数が2桁の伸びを示しています。南米では、ブラジルにおける統一医療サービスの整備を活かし、新生児および出生前スクリーニングを拡大しています。一方、アルゼンチンでは、輸入規制を背景に、試薬の現地生産を推進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および感染症の有病率の上昇
- ハイスループット分析装置における急速な技術進歩
- ポイント・オブ・ケア/在宅用迅速検査の拡大
- 政府資金による世界の監視・予防接種プログラム
- AI/MLを活用した超低濃度分析物検出プラットフォーム
- リアルタイムバイオプロセスモニタリングのためのPAT免疫測定法
- 市場抑制要因
- 複数の管轄区域にわたる厳格な規制当局の承認
- マルチプレックスおよび自動化システムの高い資本コスト
- 新規アッセイにおける交差反応およびマトリックス干渉
- 高純度抗体のサプライチェーンにおけるボトルネック
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品・サービス別
- 試薬・キット
- 分析装置・計測機器
- ソフトウェアおよびサービス
- 技術別
- 酵素免疫測定法(ELISA)
- 化学発光免疫測定法(CLIA)
- 蛍光免疫測定法(FIA)
- ラジオイムノアッセイ(RIA)
- ラテラルフロー免疫測定法(LFIA)
- マルチプレックスおよびマイクロアレイ免疫測定法
- その他(ウエスタンブロット、イムノPCR)
- 用途別
- 感染症
- オンコロジー
- 循環器科
- 内分泌学
- 自己免疫疾患
- 治療薬モニタリング
- 創薬・開発
- その他
- 検体タイプ別
- 血液および血清
- 唾液
- 尿
- その他の体液
- エンドユーザー別
- 病院
- 臨床検査機関
- 製薬・バイオテクノロジー企業
- 学術研究機関
- ポイント・オブ・ケア/在宅ケア環境
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- F. Hoffmann-La Roche AG
- Siemens Healthineers AG
- Danaher Corporation(Beckman Coulter)
- Thermo Fisher Scientific Inc.
- Becton, Dickinson and Company
- Bio-Rad Laboratories Inc.
- Hologic Inc.
- Luminex Corporation
- Qiagen N.V.
- Sysmex Corporation
- Agilent Technologies Inc.
- PerkinElmer Inc.
- bioMerieux SA
- DiaSorin S.p.A.
- Ortho Clinical Diagnostics
- Tosoh Bioscience
- Mindray Medical International
- Merck KGaA(Millipore Sigma)
- QuidelOrtho Corporation
第7章 市場機会と将来の展望



