


食品酸味料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Food Acidulants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100540
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
食品酸味料の市場規模は2025年に35億7,000万米ドルと評価され、2026年の37億3,000万米ドルから2031年までに46億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.47%となる見込みです。
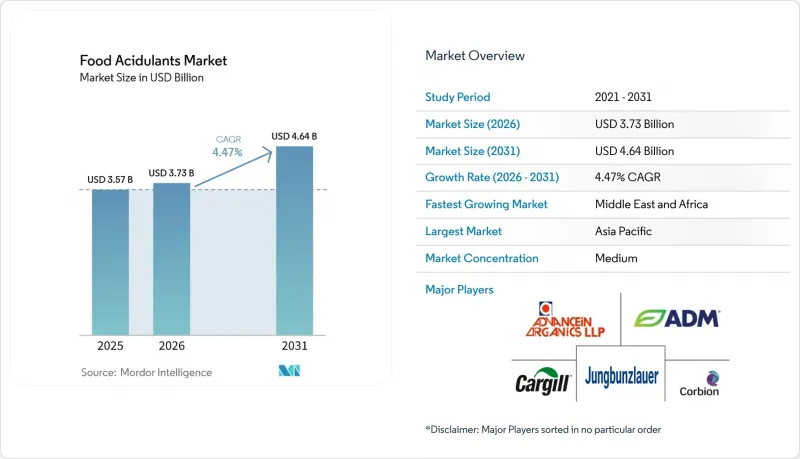
本レポートは、種類(クエン酸、乳酸、酢酸など)、原料(バイオ由来/天然、合成)、形態(乾燥/粉末、液体/溶液)、用途(飲料、乳製品および冷凍デザートなど)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の食品酸味料市場の動向と洞察
天然およびクリーンラベル原料への関心の高まり
原料の透明性がますます重視される中、バイオ由来のクエン酸、リンゴ酸、乳酸は、高価格帯の契約を次々と獲得しています。欧州食品安全機関(EFSA)は、新規食品に関する改訂ガイダンスを導入しており、これは2025年2月に発効する予定です。この更新された枠組みにより、発酵由来の酸の承認プロセスが合理化され、それによって商業化への道筋が加速されます。市場の主要企業であるユングブンツラウアー社は、天然発酵クエン酸を戦略的に優先しており、これにより、GRAS認定原料を必要とする欧州の飲料メーカーとの供給契約を締結することが可能となっています。クリーンラベル製品への需要は、スパークリングウォーター、機能性ショット、プレミアムジュースなどのカテゴリーで特に強く、これらの分野では、リンゴ由来のリンゴ酸が風味プロファイルの向上に極めて重要な役割を果たしています。発酵能力の拡大は依然として資本集約的な取り組みですが、堅調なバイオベース製品ポートフォリオを持つ企業は、より高い利益率を確保することに成功しており、これが原材料コストの上昇による影響を緩和するのに役立っています。
加工食品およびコンビニエンスフードへの高い需要
アジア太平洋地域および中東地域における都市化とライフスタイルの変化により、麺類、ソース、即席丼物などの常温保存可能な食品への需要が大幅に増加しています。この持続的な需要により、クエン酸および酢酸の消費量は一貫して高い水準を維持しています。中国では、GB 2760-2024の施行により、合成保存料に対する規制が強化されると同時に、有機酸の許容用途が拡大されました。この規制の変更により、国内の食品加工業者からの受注が著しく増加しています。さらに、乳酸菌は植物由来の乳製品における異味を効果的に軽減できるため、この分野において新たな価値創造の機会が生まれています。また、南アジアで人気のあるタマリンド特有の酸味など、地域ごとの味覚の嗜好が、現地の好みに合わせたカスタマイズされた酸味料ブレンドの開発を後押ししています。原材料価格の変動がもたらす課題に対処するため、多国籍企業はヘッジ戦略を実施するとともに、複数の原料を活用することで調達手法の多様化を図っています。
黒海地域の混乱に伴うトウモロコシ価格の変動が、クエン酸の利益率を圧迫
クエン酸発酵メーカーは、主にコーンスティープリカーを主要な原料として依存していますが、戦争関連の事態によるサプライチェーンの混乱により、トウモロコシ価格が大幅に上昇しています。米国では、国内生産能力が総需要のわずか3分の1しか満たしておらず、その差を埋めるために輸入への依存度が高まっています。小規模な加工業者、特にヘッジ手段を講じていない企業は、こうしたコスト高の影響を過度に受けており、操業停止や大手企業による買収のリスクにさらされています。キャッサバなどの代替原料が解決策となり得ますが、その導入には再検証プロセスや多額の設備投資が必要となり、短期的な収益性をさらに圧迫することになります。市場における持続的な価格圧力により、大手企業は垂直統合戦略を推進するよう迫られており、これにより上流の原料生産用地を確保し、サプライチェーンのリスクを効果的に軽減することが可能となります。
セグメント分析
2025年、クエン酸は、確立されたサプライチェーンと、さまざまな法域におけるGRAS(一般に安全と認められる)承認に支えられ、食品酸味料市場で64.25%のシェアを占め、首位となりました。コハク酸はニッチなセグメントではありますが、温室効果ガスの排出を削減し、堆肥化可能な包装用樹脂への応用を促進する発酵プロセスに後押しされ、2026年から2031年にかけてCAGR9.93%を記録しています。従来はヨーグルトの保存に用いられてきた乳酸は、ヴィーガンチーズや培養肉用の培養培地など、その用途を拡大しています。リン酸は、コーラ製品の配合において規制上の課題に直面しているもの、機能面での重要性は依然として維持されています。
発酵コストの低下により、代替品の登場が可能になっています。バイオ由来のリンゴ酸やフマル酸は、飲料やプロテインパウダーの用途で注目を集めています。植物由来の肉に関連する有機酸の市場は、精密発酵の生産能力が増加するにつれて、大幅に成長すると予想されます。代謝工学の専門知識を持つ生産者は、単一の酸への依存度を低減するため、酸の製品ラインナップを多様化しています。
2025年時点で、食品酸味料市場の71.05%を合成経路が占めており、これは業界が長年にわたり石油化学インフラに依存してきたことを反映しています。しかし、各ブランドがスコープ3排出量の削減をますます目指す中、バイオ由来の代替品はCAGR9.23%(2026年~2031年)という堅調な伸びを見せています。タイにあるコービオン社の循環型乳酸プラントは、その好例であり、再生可能な原料と閉ループ式の廃水リサイクルを活用し、顧客がESG開示要件を満たせるよう支援しています。
バイオ由来のサプライヤーは、環境に優しいソリューションを提供するだけでなく、カーボンフットプリントの宣言も行っているため、飲料やベビーフードなどのプレミアムセグメントでの契約獲得が可能となっています。これらのバイオ由来の選択肢には平均20%の価格プレミアムが伴いますが、購入者はエコラベルにおけるポジショニングの向上を通じて、その追加コストを正当化しています。将来的には、規模の経済や規制による炭素税の導入により、価格格差が縮小し、食品酸味料市場は発酵ベースのソリューションへと徐々に移行していくものと予想されます。
地域別分析
2025年、アジア太平洋地域は食品酸味料市場において39.35%というトップシェアを占めました。これは、中国の広範な飲料・スナック産業と、インドの急成長する包装食品セクターに支えられたものです。インドの食品加工産業は、同国経済において極めて重要な役割を果たしており、強い輸出志向と大きな成長機会を特徴としています。2023年から2024年にかけて、同セクターは6億800万米ドルの外国直接投資を集めました。商工省によると、加工食品の輸出は同国の農業輸出総額の23.4%を占めています。さらに、東南アジアの加工業者は地域貿易協定の恩恵を受けており、ASEAN域内の飲料輸出の増加を牽引し、酸味料の需要を押し上げています。
北米は成熟した市場ではありますが、革新が続いており、クリーンラベルの炭酸飲料(CSD)や植物由来の肉代替品が漸進的な成長を牽引しています。FDA(米国食品医薬品局)が「ヒューマン・フーズ・プログラム」を通じて監督を強化したことで、書類提出要件が厳格化され、包括的な毒性データを保有する既存の大手企業が有利な立場にあります。一方、国内のクエン酸生産者は、トウモロコシ価格の変動による利益率の圧迫に直面しており、代替炭水化物源への多角化が進められています。欧州では、厳格な添加物規制がコンプライアンス上の障壁となり、プレミアム価格設定を支えています。欧州食品安全機関(EFSA)は天然発酵酸の承認手続きを簡素化し、バイオベースのサプライヤーによる市場参入を容易にしていますが、規則(EU)2024/2597に規定された純度基準を満たすには、高度な分析能力が求められます。東欧の飲料メーカーは、低い操業コストを活かし、EUの調和基準を満たすために西欧の施設から酸味料を輸入しています。中東・アフリカ地域は、都市化、クイックサービスレストラン(QSR)の拡大、可処分所得の増加に牽引され、8.21%という堅調なCAGR(2026年~2031年)で最も急速な成長を遂げています。フルーツベースの飲料や常温保存可能な乳製品における酸味料の使用は増加傾向にありますが、サハラ以南のアフリカにおけるコールドチェーンインフラの不足が、成長の可能性を制限しています。しかし、冷蔵倉庫インフラへの政府投資により、特に乳酸系安定剤に対するさらなる需要が喚起される可能性があります。南米では、地域の清涼飲料メーカーが砂糖税に対応して製品の配合を見直しており、健康志向の消費者の嗜好に合わせて、リン酸をリンゴ酸に置き換えています。さらに、ブラジルで活況を呈している柑橘類産業が国内のクエン酸生産を強化しており、輸入への依存度を低減させ、メルコスール市場全体で競争力のある価格設定を可能にしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- 天然およびクリーンラベルの原材料に対する関心の高まり
- 加工食品やコンビニエンスフードに対する需要が高まっています。
- 常温保存可能な植物由来肉の需要拡大が、乳酸およびフマル酸の使用を後押ししています
- 低糖分炭酸飲料へのコーラブランドの投資拡大により、リン酸およびリンゴ酸の摂取量が増加しています
- 食品の安全性と規制順守が重視されています。
- より豊かな風味を求める消費者の嗜好の高まりが、食品酸味料の需要を牽引しています。
- 市場抑制要因
- 黒海地域の供給混乱後のトウモロコシ価格の変動が、柑橘類の利益率を圧迫しています
- サハラ以南のアフリカにおけるコールドチェーンの不備が、冷蔵乳飲料における酸味料の使用を制限しています
- 米国の消費者が歯のエナメル質侵食を懸念していることから、炭酸飲料(CSD)に含まれるリン酸の使用が抑制されています
- 食品添加物に対する厳格な規制枠組みが、食品酸味料市場の成長にとって課題となっています
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- クエン酸
- 乳酸
- 酢酸
- リン酸
- リンゴ酸
- フマル酸
- コハク酸
- 酒石酸
- その他(GDL、グルコン酸など)
- ソース別
- バイオ由来/天然由来
- 合成(石油由来/トウモロコシ由来)
- フォーム別
- ドライ/粉末
- 液体/溶液
- 用途別
- 飲料
- 乳製品および冷凍デザート
- ベーカリー・菓子
- 食肉・水産物
- ソース、ドレッシング、調味料
- 乳幼児用および臨床用栄養
- その他の加工食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Adavancein Organics LLP
- Archer Daniels Midland Co.
- Cargill Inc.
- Jungbunzlauer Suisse AG
- Corbion NV
- Brenntag SE
- Bartek Ingredients Inc.
- Jubilant Ingrevia Ltd.
- Eastman Chemical Co.
- Thirumalai Chemicals Ltd.
- Gadot Biochemical Industries Ltd.
- Tate and Lyle Plc
- RZBC Group Co. Ltd.
- Aditya Birla Chemicals
- FBC Industries Inc.
- Vinipul Inorganics India Pvt. Ltd.
- Nippon Shokubai Co. Ltd.
- Vishnupriya Chemicals Pvt. Ltd.
- Musashino Chemical Laboratory, Ltd.
- Vizag Chemicals