


スマートグリッドネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Grid Network - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 310 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100539
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
スマートグリッドネットワークの市場規模は、2025年の265億1,000万米ドルから2026年には292億8,000万米ドルへと拡大し、2031年までに467億7,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR9.82%で成長すると見込まれています。
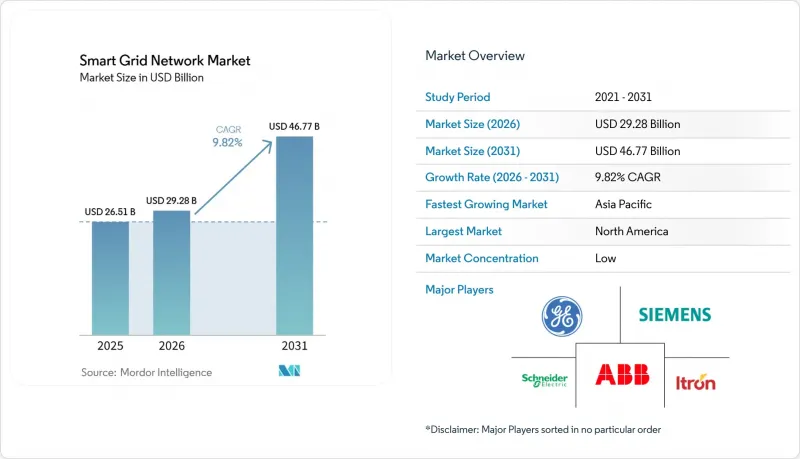
本レポートは、構成要素(ハードウェア、ソフトウェア、サービス)、グリッド段階(発電、送電、配電、プロシューマー)、技術用途(AMI、自動化、デマンドレスポンス、サイバーセキュリティ、分析)、通信方式(有線、無線、ハイブリッド)、エンドユーザー(住宅、商業、産業、公益事業/DSO)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界のスマートグリッドネットワーク市場の動向と洞察
政府主導のグリッドデジタル化義務化
政府主導のグリッド関連支出は、政策的なシグナル発信から直接的な調達支援へと移行しており、これによりスマートグリッドネットワーク市場における電力事業者の意思決定サイクルが短縮されています。2026年3月、米国エネルギー省は、「グリッド・レジリエンス・アンド・イノベーション・パートナーシップ(GRIP)」プログラムの一環として、19億米ドルの「スパーク・イニシアチブ」資金提供機会を発表しました。これには、スマートグリッド導入に6億1,400万米ドル、グリッドのイノベーションに8億6,200万米ドルが割り当てられています。欧州では、フランスの規制当局が2017年から2024年にかけてのスマートグリッド導入による累積節約額が17億ユーロに達したと報告したことから、デジタルグリッドへのアップグレードに対するビジネスケースはより強固なものとなっています。また、ドイツのTenneT Germanyが2025年に電力インフラの拡張と近代化のために100億4,700万ユーロ(111億米ドル)を投資したことから、必要な取り組みの規模が示されました。こうしたプログラムにより、電力事業者は長期にわたる自動化、通信、ソフトウェアプロジェクトに、より確信を持って取り組むことができるため、スマートグリッド・ネットワーク市場の需要が高まっています。また、公的資金プログラムでは、ネットワーク全体にわたって変電所、フィールドデバイス、顧客側の資産を接続できるプラットフォームがますます重視されるようになっているため、電力事業者は相互運用可能なデジタルシステムへの移行を迫られています。
再生可能エネルギーおよび分散型エネルギー資源(DER)の統合圧力
発電構成は急速に変化しており、電力事業者はより変動が大きく双方向の電力の流れを管理しなければならないため、スマートグリッドネットワーク市場全体で制御要件が高まっています。2025年、世界の再生可能エネルギーによる発電量が石炭火力発電量を初めて上回り、これは電力網が需給バランスを調整する方法において大きな転換点となりました。ドイツでは、TenneT Germany社が2025年に洋上風力発電の統合および主要送電回廊を支援するため、投資額を100億4,700万ユーロ(111億米ドル)に引き上げました。これは、再生可能エネルギーの拡大が現在、中核ネットワークへの支出を牽引していることを示しています。現在、最も強い圧力が掛かっているのは配電の末端部分です。ここでは、屋根設置型太陽光発電、EV充電、蓄電、スマートインバーターにより、顧客は受動的な負荷から、能動的な電力網の参加者へと変化しています。この変化により、スマートグリッドネットワーク市場において、高度な計測、分散型エネルギー資源(DER)の管理、およびデマンドレスポンスの価値が高まっています。これは、事業者がより詳細なデータとより高速な制御ループを必要としているためです。また、これにより、発電抑制、地域的な電圧管理、および柔軟な負荷調整が、二次的な計画課題ではなく、現実的な優先事項となっています。
高い設備投資(CapEx)要件
高い資本集約度は、依然としてスマートグリッドネットワーク市場における最も明白な制約の一つです。これは、電力会社がハードウェア、通信、ソフトウェア、システム統合に同時に資金を投入しなければならないためです。ドイツのTenneT社は2025年だけで100億4,700万ユーロ(111億米ドル)を投資しており、これは成熟し、資金力のあるグリッドシステムであっても、どれほどの規模が必要かを示しています。米国エネルギー省(DOE)のSPARK資金調達ラウンドも、電力会社の資本計画では進行が遅くなりがちなプロジェクトを加速させるには、公的支援がしばしば必要であることを示しています。スマートグリッド市場において、中堅の電力会社にとってこの支出負担はより重くなります。なぜなら、資金調達の選択肢が限られており、コスト回収のペースも遅くなりがちだからです。その結果、多くの事業者はグリッドのデジタル化を戦略的に正当化できるもの、システムのニーズが示唆するよりも遅いペースでプロジェクトを段階的に進めることになってしまいます。この制約は、規制面の支援、料金による費用回収、あるいは現地での製造基盤が、近代化の目標にまだ追いついていない市場において最も顕著です。
セグメント分析
2025年には、ハードウェアが売上高の60.8%を占めました。これは、スマートグリッドネットワーク市場全体におけるメーターの導入、フィーダーの自動化、リレー、および変電所設備の物理的な規模を反映したものです。電力会社がソフトウェア主導のオーケストレーションや分析の価値を最大限に引き出すには、依然として大規模なフィールドデバイスの導入基盤が必要であるため、ハードウェアの地位は引き続き堅調です。多くの電力会社が第一世代の設備を更新したり、ネットワークの新たな領域に自動化を拡大したりしているため、スマートメーター、自動化デバイス、保護システムは引き続き資本予算の大きな割合を占めています。これにより、競合上の価値がソフトウェア層へとさらに移行しているにもかかわらず、ハードウェアはスマートグリッドネットワーク市場において中心的な位置を占め続けています。また、ハードウェアの需要は、送電、配電、および顧客のエンドポイント全体にわたる信頼性の高い検知および通信に対する実用的なニーズと密接に結びついています。
ソフトウェア市場は2031年までCAGR13.5%で成長すると予測されており、スマートグリッドネットワーク市場において最も成長の速い分野となります。この成長は、高度配電管理システム(ADMS)、分散型エネルギー資源管理システム(DERMS)、停電分析、および電力会社がより動的なグリッド状況下でフィールドデータを運用上の意思決定に活用するのを支援するその他のプラットフォームに対する需要の高まりを反映しています。この変化はベンダーの戦略にも表れており、ハネウェルは2025年8月、SparkMeter社のPraxis、GridScan、GridFinといったソフトウェア資産を買収し、公益事業向けポートフォリオを拡大しました。ハードウェア分野も価格圧力に直面しており、中国メーカーは垂直統合を通じてスマートメーターの単価で30%から40%のコスト優位性を確保しているため、ソフトウェアやサービスを通じた利益率の保護が必要となっています。公益事業者がOTシステムとITシステムを大規模に連携させるために、統合、サイバーセキュリティ運用、およびマネージドサポートをますます必要としていることから、サービスはスマートグリッドネットワーク市場の両セグメントを支えています。
2025年には、配電部門が売上高の48.0%を占めており、これは電力会社がスマートグリッドネットワーク市場において、依然として実用的な近代化投資の最大シェアを配電部門に集中させていることを示しています。この配分は、停電、電力損失、および顧客に直結する信頼性の問題が、発電や長距離送電資産よりも配電ネットワークにおいてより顕著に現れることが多いという、運用上の現実を反映しています。したがって、フィーダーの自動化、停電管理、高度計量インフラ(AMI)、電圧制御は、スマートグリッドネットワーク市場において引き続き主要な購入分野となっています。また、配電は、電力会社のシステムとプロシューマー資産、商業用負荷、そして交通やデジタルインフラからの新たな電化需要が結びつく接続点としての役割も果たしています。これにより、配電は予測期間を通じて、他のグリッド段階よりも大きな役割を担い続ける可能性が高い構造的な位置づけにあります。
消費およびプロシューマー(生産者兼消費者)セグメントは、2031年までCAGR12.6%で成長すると予測されており、スマートグリッドネットワーク市場において最も急速に拡大するグリッド段階となる見込みです。その理由は明らかです。屋上太陽光発電、EV充電器、住宅用蓄電池、スマートインバーターの普及により、電力会社が監視・制御しなければならない双方向の電力の流れや、地域レベルの意思決定ポイントが増加しているからです。分散型エネルギーの導入率が高い市場では、こうした顧客側の資産が、需要の柔軟性の源泉であるだけでなく、有用なグリッドセンサーとしても機能しつつあります。送電網の近代化は依然として重要であり、ドイツのTenneT社が策定した2025年投資プログラムは、再生可能エネルギーの統合が、同時に基幹ネットワークへの支出をどのように押し上げ得るかを示しています。とはいえ、スマートグリッドネットワーク市場において現在最もダイナミックな部分はグリッドエッジにあり、そこでは顧客の行動、分散型エネルギー資源(DER)の参加、および地域ごとの制御要件が、電力会社の運営モデルを変えつつあります。
地域別分析
2025年、北米は売上高の35.5%を占め、スマートグリッドネットワーク市場において最大の地域シェアを獲得しました。同地域は、スマートメーターの導入台数が多く、第2波となるAMI(先進メーターインフラ)の更新が進行中であること、さらに電力各社がフィーダーの自動化やデジタル制御に幅広く注力していることから、恩恵を受けています。米国エネルギー省は2026年3月、SPARKプログラムの下で19億米ドルを拠出することで、この需要の伸びを後押ししました。このうち、6億1,400万米ドルはスマートグリッドの導入に、8億6,200万米ドルはグリッドのイノベーションに充てられています。欧州はスマートグリッドネットワーク市場において異なる道をたどっており、脱炭素化への強い圧力がある一方で、事業者がインフラをどの程度のスピードで構築できるかについては、より厳格な資本規律が課されています。フランスの規制当局は、2017年から2024年までの間にスマートグリッドによる累積節約額が17億ユーロに達したと報告しています。一方、ドイツのTenneT社は2025年に100億4,700万ユーロ(111億米ドル)を投資しており、デジタル化と送電網のアップグレードの両方が、電力事業者の主要な支出計画に組み込まれつつあることが示されています。
アジア太平洋地域は、2031年までCAGR14.8%で拡大すると予測されており、スマートグリッドネットワーク市場規模において最も成長の速い地域となる見込みです。同地域では、大規模なネットワーク拡張プログラムと迅速な展開アーキテクチャが組み合わさっており、基本的な電化のアップグレードと、より新しいデジタルグリッド層の両方を支えています。インドの送配電投資額は、過去5年間に年率15%の成長を遂げた後、2026年には260億米ドルに達し、同国はグリッドの広範なデジタル化を支える大規模なスマートメーター導入目標を推進しています。中国は、国家主導のインフラ計画が再生可能エネルギーの統合とデジタルネットワークへの投資を引き続き後押ししているため、スマートグリッドネットワーク市場におけるもう一つの主要な成長原動力であり続けています。この地域全体で、電力事業者は「ファイバー・トゥ・ザ・メーター(FTTM)」、無線フィールドエリアネットワーク、およびソフトウェアによる制御へと急速に移行しており、これによりアジア太平洋地域は、他の地域で見られる漸進的な更新サイクルに比べて、近代化のスケジュールを短縮することが可能となっています。
南米は、スマートグリッドネットワーク市場において依然として高い潜在力を秘めているもの、普及率は低い地域であり、近代化の必要性は明らかであるもの、導入のスピードにはばらつきが見られます。メキシコは、2025年から2030年までの戦略計画に基づき、送電網の近代化プロジェクトに1,635億4,000万ペソ(95億米ドル)を投じることを発表しました。一方、ブラジルのCEMIGは、過酷な地形における送電網の自動化を向上させるため、Huaweiと提携し、450 MHz帯のプライベートLTE(Long-Term Evolution)ネットワークを構築しました。中東およびアフリカ地域では、デジタルグリッドへの投資は、高密度なレガシー通信ネットワークの置き換えというよりも、エネルギーの多様化、遠隔運用、および飛躍的な展開モデルとより密接に関連しています。これにより、従来の有線ネットワークの拡張にはより長い期間や多額の費用がかかるような分野において、スマートグリッドネットワーク市場において、ワイヤレス自動化、インテリジェント変電所、および遠隔監視ソリューションの需要が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府主導の電力網デジタル化の義務化
- 需要側管理に向けたAMIの急速な導入
- 再生可能エネルギーおよび分散型エネルギー資源(DER)の統合に向けた圧力
- AIを活用した予知保全の導入
- エッジインテリジェンスを実現する5G/LPWA接続
- ブロックチェーンを活用したトランザクティブ・エネルギー・プラットフォーム
- 市場抑制要因
- 多額の設備投資が必要
- プロトコルおよびシステムの相互運用性のギャップ
- サイバーフィジカル分野の人材不足
- 地政学的要因によるサプライチェーンの制約
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- Grid Stageによる
- 発電
- 送電
- 流通
- 消費/プロシューマー
- 技術別・用途別
- 先進計量インフラ(AMI)
- 配電自動化
- 送電網のアップグレードおよびFACTS
- デマンドレスポンス
- 電力網のサイバーセキュリティ
- グリッド分析およびソフトウェア
- その他の新興分野
- コミュニケーションテクノロジー別
- 有線(光ファイバー、PLC)
- ワイヤレス(RFメッシュ、セルラーIoT、5G、LPWA)
- ハイブリッドアーキテクチャ
- エンドユーザー別
- 住宅
- 商業
- 産業
- 公益事業および配電事業者(DSO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ABB Ltd
- Cisco Systems Inc.
- Eaton Corporation plc
- General Electric Company
- Itron Inc.
- Osaki Electric Co. Ltd
- Hitachi Ltd
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Landis+Gyr AG
- IBM Corporation
- Oracle Corporation
- Huawei Technologies Co. Ltd.
- Kamstrup A/S
- S&C Electric Company
- Toshiba Corporation
- Wipro Limited
- Johnson Controls International plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 310 Pages
- 納期
- 2~3営業日

