


UAVペイロード・サブシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
UAV Payload and Subsystems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100536
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、UAVペイロード・サブシステム市場の規模は、2025年に78億6,000万米ドルと評価され、2026年の86億1,000万米ドルから2031年までに135億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.49%となる見込みです。
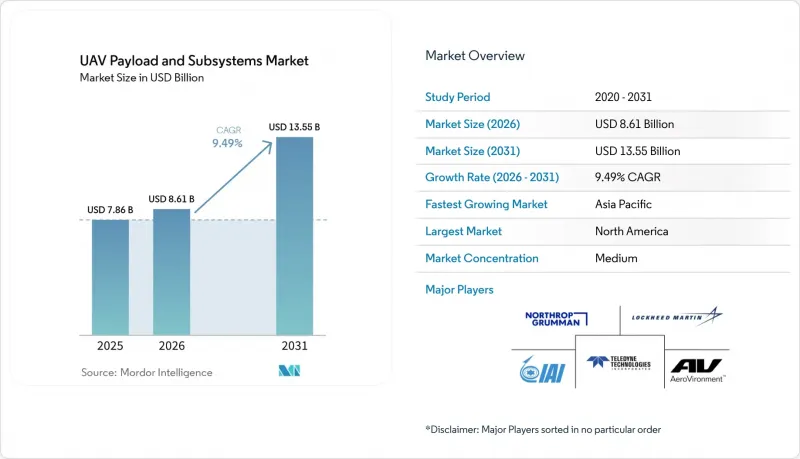
本レポートは、ペイロードの種類(センサー、兵器など)、サブシステムの種類(推進・動力など)、UAVの種類(ナノ・マイクロUAV、ミニUAVなど)、エンドユーザー(軍・法執行機関)、用途(戦闘・攻撃、兵站など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のUAVペイロード・サブシステム市場の動向と洞察
防衛分野におけるISR予算の拡大
情報・監視・偵察(ISR)への予算配分が増加していることは、情報の優位性が現代の部隊計画にいかに大きな影響を与えているかを浮き彫りにしています。2025会計年度の米国予算では、センサーフュージョンとリアルタイム処理を融合させた無人システムに101億米ドルが割り当てられています。日本、韓国、オーストラリアでも同様の支出動向が見られ、データサイクルの高速化がキルチェーンを短縮し、乗組員を保護するという共通認識が裏付けられています。調達部門は現在、マルチスペクトルセンサー、高帯域幅データリンク、1回の飛行中に生画像を実用的な手がかりに変換できる搭載型分析機能を優先しています。この需要の急増により、UAVペイロード・サブシステム市場は、今後10年間にわたり持続的な2桁成長が見込まれています。
戦闘環境向けの機載AIプロセッサー
エッジコンピューティング用チップセットにより、ドローンはクラウド接続がなくても脅威を識別し、飛行経路を調整できるようになります。MITによる試験では、軌道追跡誤差が50%削減され、妨害によりコマンドリンクが遮断された場合でも、機載推論によって自律性が向上することが実証されました。現在、軍は振動、温度変動、電磁攻撃に耐える堅牢なAIハードウェアを仕様として指定しており、GNSS信号が途絶えた場合でも任務の完遂を保証しています。また、これらのプロセッサーは迅速なセンサーフュージョンを可能にし、オペレーターは同一の機体に、より多くの種類のペイロードを搭載できるようになります。その結果、高度なGPUやニューラルアクセラレータを統合する航空電子機器サプライヤーでは、受注量が増加しています。
輸出規制と飛行規制の障壁
ITAR、EAR、MTCRの規制により、メーカーはすべての部品と顧客を精査する義務を負っており、その事務処理が納期を数ヶ月遅らせる原因となっています。企業は、規制に準拠するために、高度な暗号化機能や航続距離、ペイロードのオプションを省いた「輸出対応を簡素化した」バージョンを設計することが多く、その結果、性能が低下してしまいます。小規模な革新企業は、こうした法的な負担に苦戦しており、社内にコンプライアンスチームを擁する大手企業に市場シェアを譲り渡しています。さらに、民間航空規制当局も、国内空域での飛行に先立ち、「視認・回避」センサーやフェイルセーフ制御装置の搭載を義務付けるなど、さらなる規制を課しています。これらの障壁が相まって、最先端のサブシステムの世界の普及を妨げているのです。
セグメント分析
2025年、センサーはUAVペイロード・サブシステム市場において24億3,000万米ドル、市場シェアの30.90%を占めました。しかし、周波数帯の支配が不可欠となるにつれ、電子戦(EW)構成はCAGR10.16%で、他のすべての分野を上回る成長を遂げると見込まれています。電子戦(EW)向けのUAVペイロード・サブシステム市場の規模は、既存の機体に後付け可能なモジュラー式ポッドアーキテクチャに支えられ、2031年までに2倍になると予測されています。米国海兵隊がMQ-9実証機にT-SOARポッドを統合したことは、能動的な対レーダー対策への戦術転換を浮き彫りにしています。
武装ペイロードは、小型化された滑空型弾薬やロータリング弾頭により、一桁台半ばの成長を記録しています。画像処理ペイロードは、AIを活用した自動目標認識アルゴリズムの恩恵を受け、オペレーターの作業負荷を軽減しています。通信・データリンク分野では、RF帯域の混雑に悩まされていますが、スウォーム環境において耐障害性の高いメッシュネットワークを保証するLバンド・Sバンド中継装置への需要は依然として続いています。ニッチな「その他」のペイロード(化学物質検知装置、サイバー情報抽出キットなど)は、規模は小さいもの戦略的に重要な受注を獲得しています。
推進・動力システムは2025年においても37.20%のシェアを維持しており、これが主要なコスト要素であることを反映しています。重油エンジン、ハイブリッド発電機、高電圧配電ハーネスが調達を主導しています。一方、自律飛行の進展に伴い、飛行制御用ソフトウェア・ハードウェアは年率11.04%の成長が見込まれ、サブシステムの中で最も高い成長率を記録する見込みです。飛行制御スイートに関連するUAVペイロード・サブシステム市場の規模は、2025年の12億2,000万米ドルから、2031年までに22億9,000万米ドルに達すると予測されています。ストラトローンチ社の「Talon-A1」に関するドレイパー社のガイダンスパッケージは、高度な制御法則がどのように極超音速飛行プロファイルを可能にするかを示しています。
航法・誘導モジュールは、MEMS慣性センサーと天体・地形を基準とした更新情報を組み合わせることで、GNSSなしでも精度を維持します。ハネウェルのコンパクト慣性航法システムはセンチメートル単位の精度を実現し、ミッションの適用範囲を拡大しています。通信サブシステムは、妨害対策モードを備えたオープンアーキテクチャの無線機へと移行しています。自動発射・回収装置は、道路や艦上からの分散運用に対応するため、急速に進化しています。
地域別分析
北米の成熟した防衛エコシステムは、2025年に世界売上高の35.10%を占めました。同地域は、堅調な研究開発(R&D)・エンジニアリング(E)への資金提供、産官共同研究所、明確な調達ロードマップの恩恵を受けています。UAVペイロード・サブシステム市場は、MQ-25、XQ-58、共同戦闘機(CCA)のプロト種類などの大量生産プログラムを活用しており、OEMの受注残高の安定を確保しています。
アジア太平洋地域は、9.62%という最も高いCAGRを記録しています。領土をめぐる緊張の高まりが、中国、インド、日本、韓国における国産開発プログラムを後押ししています。インドの合弁工場では重油エンジンや複合材製主翼が生産されており、一方、シンガポールの防衛研究機関は地元の中小企業と共同でAIナビゲーション用チップを開発しています。政府によるオフセット措置により現地調達率が義務付けられており、地域全体でのサプライヤーの拠点拡大が促進されています。
欧州は金額ベースで第3位を占めており、NATOの相互運用性要件によって需要が支えられています。英国・イタリアにおける「ユーロドローン・MALE」イニシアチブや「ロイヤル・ウィングマン」プロジェクトが、STANAG規格に準拠したセンサー・電子戦(EW)ペイロードへの需要を支えています。しかし、厳格な輸出規制により、第三国への販売が妨げられることもあります。
中東では、急速な能力獲得に伴う、ばらつきはあるもの重要な需要が見られます。サウジアラビアとUAEは、技術移転を確保するために現地での最終組立ラインに投資しており、一方、イスラエルの部品サプライヤーは、レーダー、EO-IR、データリンクキットの輸出を続けています。アフリカは依然として発展途上であり、財政的制約により限定されていますが、国境警備のために手頃な価格の中国製・トルコ製の戦術モデルを採用しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛分野におけるISR予算の拡大
- 過酷な環境向けの車載AIプロセッサー
- 相互運用可能な通信サブシステムを推進する「スウォーム」の概念
- モジュラー・オープン・システム・アーキテクチャ(MOSA)の要件
- 地政学的緊張が調達を加速させている
- 国内生産能力へのシフト
- 市場抑制要因
- 輸出規制・航空規制による障壁
- 耐久性を制限する重量と出力のトレードオフ
- RFスペクトルの混雑がデータリンクに影響を及ぼす
- 先端センサーにおける希土類の供給リスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ペイロードの種類別
- センサー
- 兵器類
- 通信・データリンク
- 電子戦(EW)システム
- 画像・測量システム
- その他
- サブシステムの種類別
- 推進・動力
- 飛行制御システム(FCS)
- ナビゲーション・ガイダンス
- 通信・データリンク
- 打ち上げ・回収システム
- UAVの種類別
- ナノ・マイクロUAV(2kg未満)
- ミニUAV(2~20kg)
- 戦術UAV(20~150kg)
- MALE
- HALE
- 固定翼VTOL型UAV
- エンドユーザー別
- 軍事
- 法執行機関
- 用途別
- 情報・監視・偵察(ISR)
- 戦闘/攻撃
- ロジスティクス
- 捜索救助(SAR)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AeroVironment, Inc.
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne Technologies Incorporated
- Israel Aerospace Industries Ltd.
- L3Harris Technologies, Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Textron Systems Corporation(Textron Inc.)
- The Boeing Company
- General Atomics Aeronautical Systems Inc.(General Atomics)
- RTX Corporation
- Thales Group
- Saab AB
- Leonardo S.p.A
- Kratos Defense & Security Solutions, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日