


コンベアベルト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Conveyor Belt - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100249
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、コンベアベルト市場の規模は、2025年の58億4,000万米ドルから2026年には60億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.16%で推移し、2031年には74億6,000万米ドルに達すると予測されています。
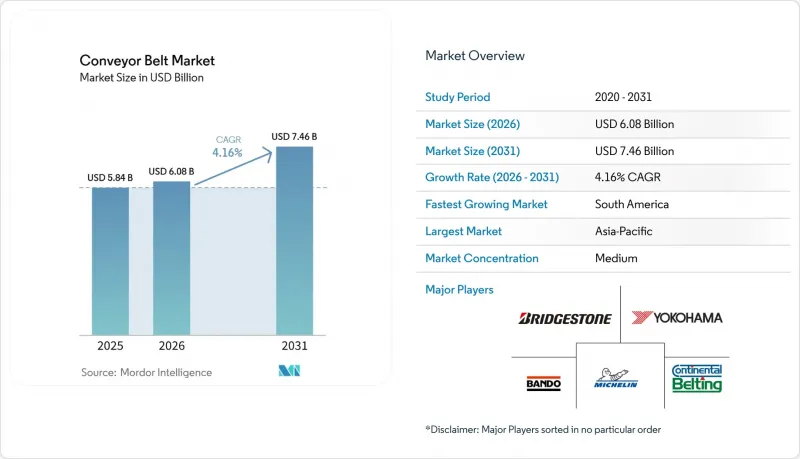
本レポートは、重量クラス(重量級、中重量級、軽量級)、ベルト材料(スチールコード補強ゴム、ファブリック補強ゴム、PVC/PUモジュラープラスチック、特殊材料)、エンドユーザー産業(鉱業・採石業、空港・物流倉庫業、その他)、取り付けタイプ(据え置き型、可搬型)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンベアベルト市場の動向と洞察
eコマースフルフィルメントセンターにおける産業オートメーションの波
小売業者やサードパーティ物流事業者は、処理能力を1時間あたり4万個の小包まで向上させ、99.99%の精度を達成しつつ、手作業の必要性を半減させる高スループットの仕分けコンベアを導入しています。これらのベルトに組み込まれたコンピュータビジョンモジュールが欠陥をリアルタイムで検知し、ダウンタイムを3%から0.1%に削減します。人件費の上昇によるコスト圧力が、自動化を戦略上の必須課題としており、変化するSKU構成に対応できる、モジュール式で再構成が容易なシステムに対する複数年にわたる受注パイプラインが確保されています。小包の取扱量は季節的にピークを迎えるため、事業者はエネルギー消費が少なく、ベルトの迅速な交換が可能な軽量プラスチックモジュールを好んで採用しており、これがコンベアベルト市場の構造的な成長軌道を後押ししています。
既存製造設備の改修における生産性向上
成熟した工場では、コンベアラインをIoT対応の駆動装置や可変速制御装置に改修することで、資産の寿命を延ばし、総合設備効率(OEE)を2桁の割合で向上させています。ある米国のフローリングメーカーは、研磨と梱包ステーションに人間工学に基づいた搬送ベルトを導入した結果、生産能力が40%向上し、人件費を25%削減できたことを実証しました。改修プログラムにより、多額の新規投資を伴わずに段階的にインダストリー4.0を導入することが可能となり、これは電気自動車の組立へ移行中の自動車工場で特に大きな反響を呼んでいます。高効率モーターは消費電力を最大30%削減し、電力コストの高騰が続く中、これは極めて重要なメリットであり、コンベアベルト市場全体でのさらなる普及を後押ししています。
電気料金の上昇により、ベルト駆動システムの運用コスト(OPEX)が膨らんでいます。
エネルギーコストはコンベアの総運用コストの最大40%を占めており、欧州における最近の電気料金値上げは、鉱物加工業者や食品メーカーの利益率を圧迫しています。調査によると、適応型速度制御により消費電力を7.4%削減でき、稼働時間が2,592時間のシステムの場合、年間108万米ドルの節約につながります。そのため、各社は高効率の24ボルト駆動装置や回生ブレーキモジュールを採用した改修を急ピッチで進めていますが、設備投資の負担が小規模事業者には重くのしかかり、コンベアベルト市場における短期的な受注の伸びを鈍らせる可能性があります。
セグメント分析
2025年、コンベアベルト市場において、重量級ベルトの市場規模は売上高の45.12%を占め、鉱業や重工業における積載量需要に支えられました。一方、軽量ベルトについては、ECフルフィルメントや食品加工工場がエネルギー効率と衛生基準の遵守を求めていることから、CAGR 7.78%で拡大すると予測されています。モジュール式のプラスチックベルトは、衛生管理サイクルを短縮し、水使用量を削減します。この環境面でのメリットが、導入を後押ししています。また、事業者からは、回転慣性が低く、電力消費を削減し、電気料金の急騰リスクを軽減できる点も高く評価されています。中重量級ベルトは、自動車のプレス加工や部品搬送のニーズに対応し、引張強度と柔軟性のバランスを保っています。これらの各重量クラスにおいて、センサの統合やスプロケットのクイックチェンジ機能は予知保全を支援し、コンベアベルト市場におけるサービスプロバイダの安定した収益源を支えています。
競合の激しさは重量クラスによって異なります。重量級製品には独自のカーカス技術と大規模な検査施設が必要であり、参入障壁が高くなっています。軽量ベルトは製造が容易ですが、用途に応じた表面処理技術やFDA準拠の文書が必要であり、依然として幅広い材料ポートフォリオを持つ既存企業が優位です。モニタリングソフトウェアと迅速な現場対応チームをセットで提供するサプライヤーは、効果的な差別化を図り、コンベアベルト産業全体でのブランドロイヤリティを強化しています。
スチールコード補強ゴムは、バルク輸送鉱業において比類のない引張強度を持つことから、コンベアベルト市場で35.84%のシェアを維持しています。一方、アラミドやシリコンなどの特殊複合材料は、食品、製薬、電子機器工場においてPFASフリーの化学組成が規制当局の認可を得るにつれ、CAGR8.23%で成長する見込みです。アラミドの軽量性は駆動動力の削減に寄与し、顧客の脱炭素化目標を支援します。織物補強ゴムは、セメントや骨材セグメントにおいて依然として中価格帯の主力製品であり続けており、一方、PVC/PUモジュールは、細菌の抑制が最優先される湿潤・清浄な環境で主流となっています。
調査の重点は、今後施行されるEUのPFAS規制に違反することなく、フッ素樹脂の耐熱性を再現するEPDMとHNBR混合に置かれています。早期導入企業は、供給リスクをヘッジするために二重調達体制を確立しており、契約構造においても、石油化学原料に連動した価格調整条項がますます盛り込まれるようになっています。材料の革新が加速する中、コンベアベルト市場における利益率を維持するためには、知的財産ポートフォリオが極めて重要となっています。
地域別分析
2025年、アジア太平洋はコンベアベルト市場で40.58%のシェアを維持しました。これは、ロボットを多用する製造業への中国の継続的な投資や、インドにおける高速道路、空港、鉱物処理施設の整備拡大に後押しされたものです。東京と大阪を結ぶ全長500キロメートルの自動マテリアルハンドリング回廊を整備する日本の計画は、1日あたり2万5,000台のトラック運行を代替可能な高度なコンベアソリューションに対する同地域の需要の高さを如実に示しています。強力な現地のサプライチェーン体制により、迅速なカスタマイズが可能となり、リードタイムが短縮されるため、地域のベンダーには競争上の優位性があります。
南米では、鉱山各社が世界のエネルギー転換に不可欠な銅やリチウムの鉱床を開発するにつれ、2031年までの年間平均成長率(CAGR)が6.60%に達し、成長を牽引すると予測されています。中国がブラジルの加工ハブに対して35億米ドルの支援を約束したことで、重荷重用ベルトの長期的な受注が確保される一方、アルゼンチンの「両洋鉄道回廊」では、バルク貨物拠点が稼働を開始次第、港湾への広範な搬送ネットワークが必要となります。政府によるインフラ刺激策が建設資材の需要をさらに下支えし、大陸全体におけるコンベアベルト市場の規模を拡大させています。
北米では、eコマースの物流センターの拡大や、フェニックススカイハーバー空港の3億1,000万米ドル規模のプロジェクトに代表される空港手荷物処理システムのアップグレードを背景に、着実な更新需要が見込まれます。エネルギー料金はインフレ率を上回るペースで上昇しており、可変周波数ドライブや回生ブレーキモジュールの導入が加速しています。欧州でも同様の近代化ニーズに直面していますが、厳格なPFAS規制により投入コストの上昇や再設計サイクルの発生が懸念されています。この施策は、規制に準拠した材料を供給する現地のイノベーターにとっての機会も生み出しています。中東・アフリカでは、モロッコのリン鉱石採掘や湾岸地域の物流フリーゾーンに関連した選択的な成長が見られますが、政治的リスクや水不足が広範な展開を抑制しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマースのフルフィルメントセンターにおける産業オートメーションの波
- 既存製造施設の改修における生産性向上への取り組み
- 2025~2028年の世界の鉱業セクタにおける設備投資の回復
- 空港の拡大と手荷物取扱設備の近代化
- FSMA改正後の抗菌性食品用ベルトの採用
- IoT対応の予知保全用ベルトにより、予期せぬダウンタイムが削減される
- 市場抑制要因
- 電気料金の上昇により、ベルト駆動システムの運用コスト(OPEX)が膨らんでいる
- 熟練したベルト保守技術者の不足
- PFAS禁止措置の検討が進んでいることが、フッ素樹脂ベルトの供給を制約している
- 合成ゴムとスチールコードの原料価格の変動
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主要利害関係者への影響評価
- 主要ユースケースと使用事例
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- 重量クラス別
- 重量級
- 中重量級
- 軽量級
- ベルト材料別
- スチールコード補強ゴム
- ファブリック補強ゴム
- PVC/PUモジュラープラスチック
- 特殊材料(アラミド、シリコン、その他)
- エンドユーザー産業別
- 鉱業・採石業
- 飲食品加工
- 自動車とタイヤ
- 空港・物流倉庫業
- 一般製造業
- 取り付けタイプ別
- 据え置き型
- 可搬型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Yokohama Rubber Co., Ltd.
- Continental AG(ContiTech)
- Michelin Group(Fenner Conveyors)
- Bando Chemical Industries, Ltd.
- Phoenix Conveyor Belt Systems GmbH
- Fenner Dunlop Conveyor Belting
- Sandvik AB
- Daifuku Co., Ltd.
- Emerson Electric Co.
- Siemens AG
- FLSmidth and Co. A/S
- Volta Belting Technology Ltd.
- Ammeraal Beltech Holding B.V.
- Qingdao Rubber Six Conveyor Belts Co., Ltd.
- Mitsuboshi Belting Ltd.
- Elcon Elastomers Pvt. Ltd.
- Continental Belting Pvt. Ltd.
- Huanan Xinhai(Shenzhen)Technology Co., Ltd.
- Wire Belt Company Ltd.