


ゲートドライバ集積回路:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gate Driver Integrated Circuit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100004
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ゲートドライバ集積回路の市場規模は2025年に17億9,000万米ドルと評価され、2026年の18億7,000万米ドルから2031年までに23億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.72%となる見込みです。
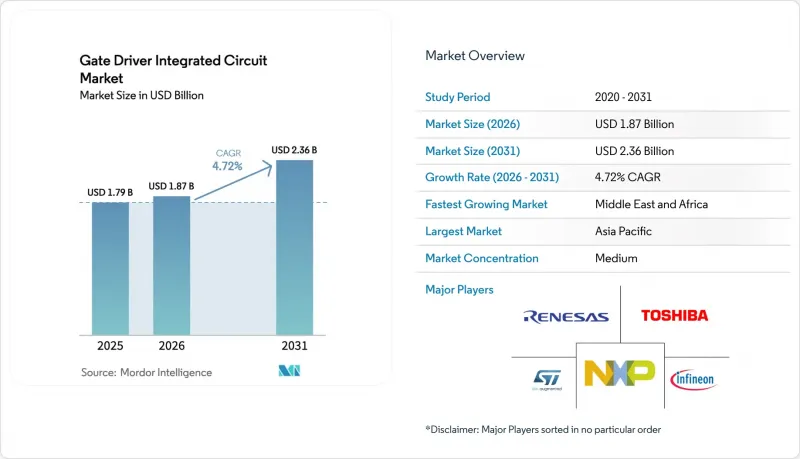
本レポートは、トランジスタの種類(MOSFET、IGBTなど)、絶縁方式(絶縁型ゲートドライバICなど)、半導体材料(シリコン(Si)など)、入力構成(シングルチャネルなど)、用途(商業用、産業用など)、エンドユーザー産業(自動車、民生用電子機器など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のゲートドライバ集積回路市場の動向と洞察
SiCおよびGaNパワーデバイスの採用急増により、高度なゲートドライバが求められています
ワイドバンドギャップデバイスは数十メガヘルツでスイッチングを行うため、設計者は遅延が35 ns未満で、コモンモード耐性が300 kV/µsを超えるドライバICを指定せざるを得ません。また、SiC MOSFETには+15 V/-4 Vのバイポーラゲート電圧と堅牢な短絡検出機能が必要ですが、従来のシリコン向けドライバではこれらを満たすことができません。2025年にリリースされるインフィニオンのトレンチ型SiCスーパージャンクションデバイスは、オン抵抗を40%低減しますが、その一方で、ゲート電圧の精度や熱処理に対する制約がさらに厳しくなります。ドライバチームとデバイスチームによる共同開発プログラムにより、リンギングが低減され、EMIが最小限に抑えられ、検証サイクルが短縮されます。自動車メーカーやデータセンター事業者が800 Vレールへ移行するにつれ、モジュールあたりの搭載量が増加することで、ゲートドライバ集積回路市場は拡大しています。
EV車載充電器およびトラクションインバータの急速な普及
400 Vから800 Vのバッテリーパックへ移行する自動車プラットフォームでは、絶縁への負荷が2倍になりますが、より高速な充電が可能になります。ドライバICはISO 26262 ASIL CまたはD、およびAEC-Q100グレード0に準拠する必要があり、設計サイクルは5年に延長されますが、これにより既存サプライヤーを保護する参入障壁が生まれます。フォルクスワーゲンとオンセミ(onsemi)との供給契約では、SiC MOSFETとドライバがセットで提供されており、これはターンキー方式で認定済みのパワーステージに対する顧客の需要を如実に示しています。ドメインコントローラ、DC-DCコンバータ、トラクションインバータのそれぞれに、デサチュレーションおよびソフトオフ機能を統合した専用の絶縁型ドライバが必要となるため、1台あたりの搭載量は増加しています。自動車用認定に伴うプレミアムが汎用部品の価格圧力相殺し、ゲートドライバ集積回路市場全体の売上高を押し上げています
1200 V以上、高dv/dt動作下における熱信頼性の課題
1200 Vのトラクションインバータに搭載されるゲートドライバは、過酷なデューティサイクルにおいて、-40°Cから150°Cまでの温度変動にさらされます。パワーサイクリング試験によると、温度変動が120°Cを超えるとゲート酸化膜の劣化が加速することが示されており、設計者は絶縁層を厚くしたり、スイッチング速度を低減したりせざるを得ません。こうした対策により、コストとPCB面積が増加します。コスト重視の市場では、エンジニアはワイドバンドギャップ素子の採用を先送りしたり、バス電圧を800 Vに制限したりしています。この抑制要因により、長期的な需要は依然として堅調であるにもかかわらず、ゲートドライバ集積回路市場におけるハイエンド製品の短期的な売上高の伸びが鈍化しています。
セグメント分析
2025年には、MOSFETベースのドライバが売上高の61.12%を占めました。これは、民生用および低~中出力の産業用製品において、200 kHz未満のスイッチング周波数ではコストと効率が重視されるためです。しかし、電気自動車のトラクションインバータや重工業用ドライブでは、より高い電流処理能力と堅牢な短絡耐性が求められるため、IGBTを中心とした設計は2031年までCAGR7.35%を記録する見込みです。IGBTモジュールには最大20 Aのピーク電流駆動能力や、設定可能なソフトシャットオフ機能が必要とされており、これらは高価格設定につながるため、ゲートドライバ集積回路市場は恩恵を受けています。SiC MOSFETの採用により、MOSFETとIGBTのカテゴリー間の境界は曖昧になっていますが、各デバイスファミリーは独自のゲート駆動のニュアンスを維持しており、並行した需要の流れが確保されています。
次世代のトラクションインバータでは、1200 V SiC MOSFETハーフブリッジと、遅延スキューが35 ns未満の20 A絶縁型ドライバが組み合わされていますが、産業用UPSメーカーは依然として、ピーク15 Aで駆動される1700 V IGBTを選択しています。そのため、設計者は2つの認定経路を維持し、単にデバイス技術だけでなく、総コストを評価しています。この共存関係により、ゲートドライバ集積回路市場において、MOSFETとIGBTの両方のドライバ技術の革新が活発に維持されています。
絶縁型ソリューションは、高電圧の自動車および太陽光発電用途において強化された安全バリアが必須であるため、2025年においても69.05%のシェアを維持しました。デジタルトランス絶縁技術は現在、ピーク定格8 kVおよび伝搬遅延45 ns未満を実現しており、容量性リンクとの性能格差を縮めています。それにもかかわらず、システムオンチップや低電圧モーター制御ボードでは、絶縁機能を他の部分に統合し、BOMコストの低減を重視しているため、非絶縁型ドライバはCAGR9.18%で市場シェアを拡大していく見込みです。
コスト最適化されたブラシレスDC家電用コントローラは、この変化を如実に表しています。モーターモジュールの設計者は、パワー段にシステム絶縁を組み込み、非絶縁型ゲートドライバをマイクロコントローラに直接接続しています。このようなアーキテクチャにより、PCBの層数を削減し、フォームファクタを小型化することができ、大量生産される家電製品において決定的な優位性となります。その結果、ゲートドライバ集積回路市場は、既存の製品を食いつぶすことなく、異なる安全哲学に対応できるよう柔軟に変化しています。
地域別分析
アジア太平洋地域は、ゲートドライバソリューションの主要な製造・消費拠点であり続けています。スマート家電の生産における中国の優位性と、日本が誇る高信頼性エレクトロニクスの伝統が、コスト重視の仕様とプレミアム仕様の複雑な組み合わせを牽引しています。省エネ製品に対する政府のインセンティブや、EVの普及に関する積極的な目標により、設計サイクルは活発に推移しています。韓国と台湾は重要な半導体プロセス生産能力を提供しており、これにより地域企業は、世界の物流の遅延に悩まされることなく迅速に製品改良を行うことが可能となっています。東芝のインテリジェントパワーデバイス「TPD4165K」は、BLDCインバータのフットプリントを21%削減しつつ、耐電圧を600 Vまで引き上げており、コンパクトなドライバ・デバイス統合が、この地域の基板スペースの制約にどのように適合しているかを示しています。
北米と欧州は、高付加価値で安全性が極めて重要なアプリケーションの市場において、合わせて大きなシェアを占めています。米国におけるデータセンターの拡張により、ラックレベルの負荷は100 kWを超え、予防的な熱管理のためにリモートテレメトリ機能を備えた絶縁型ドライバが必要となっています。欧州の規制当局は、2027年6月から適用される電動機の効率基準を改定しました。これにより、OEM各社は、より高い基準効率クラスを満たすようモータードライブの改修を進めています。onsemi社がチェコ共和国に20億米ドルを投じてSiC事業に投資したことは、ワイドバンドギャップ材料の調達を現地化しようとする欧州の自動車ブランドにとって、サプライチェーンの安定性がいかに重要視されているかを如実に示しています。これらの要因により、ゲートドライバ集積回路市場において、純粋なコストよりも安全認証やトレーサビリティが重視されるプレミアムセグメントが形成されています。
中東およびアフリカ地域は、売上高に占める割合が依然として一桁にとどまっているもの、最も急速な成長を見せています。湾岸協力会議(GCC)加盟国は、炭化水素への依存から脱却し、エネルギー源の多様化を図るため、数ギガワット規模のソーラーパークやバッテリーハブへの資金提供を行っています。これらのプロジェクトでは、SiCモジュールと、25年以上の稼働寿命を保証するマルチチャンネル・ゲートドライバを採用したメガワット級のインバータが求められています。現地の技術人材は依然として不足しているため、リファレンスデザインや遠隔診断機能をセットで提供するサプライヤーが、早期の設計採用を獲得しています。2031年までの予測期間において、こうした取り組みは持続的な成長の道筋を築き、ゲートドライバ集積回路市場の世界の存在感を強化することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- SiCおよびGaNパワーデバイスの採用が急増し、高度なゲートドライバが求められています
- EV用車載充電器およびトラクションインバーターの急速な普及
- 太陽光発電およびバッテリー式エネルギー貯蔵用インバーターの普及拡大
- ハイパースケールデータセンターからの高頻度スイッチング需要
- アジアにおけるスマート家電用BLDCモーターの普及
- 政府が義務付けた効率基準により、ゲートドライバの搭載量が増加しています
- 市場抑制要因
- 1200 V以上、高dv/dt動作下における熱的信頼性の課題
- ワイドバンドギャップ基板の供給制約
- ISO 26262およびAEC-Q100の厳格な準拠要件がコスト障壁を高めています
- マルチチャネル・ハイサイド絶縁型ドライバの設計上の複雑さ
- 業界エコシステム分析
- テクノロジーの概要
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- トランジスタの種類別
- MOSFET
- IGBT
- 絶縁方式別
- 絶縁型ゲートドライバIC
- 非絶縁型ゲートドライバIC
- 半導体材料別
- シリコン(Si)
- 炭化ケイ素(SiC)
- 窒化ガリウム(GaN)
- 入力構成別
- シングルチャネル
- デュアルチャネル
- マルチチャネル
- 用途別
- 商業
- 産業
- 住宅
- エンドユーザー産業別
- 自動車
- 家庭用電子機器
- エネルギー・電力
- ヘルスケア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Infineon Technologies AG
- Texas Instruments Inc.
- onsemi Corp.
- STMicroelectronics N.V.
- Renesas Electronics Corp.
- NXP Semiconductors N.V.
- ROHM Co., Ltd.
- Toshiba Corp.
- Mitsubishi Electric Corp.
- Semtech Corp.
- Analog Devices Inc.
- Microchip Technology Inc.
- Diodes Inc.
- Power Integrations Inc.
- Allegro MicroSystems LLC
- Littelfuse Inc.
- Vishay Intertechnology Inc.
- Navitas Semiconductor Corp.
- Transphorm Inc.
- Maxim Integrated Products Inc.(ADI)



