


HATU:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
HATU - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099988
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HATU市場の規模は、2025年の6,211万米ドルから2026年には6,595万米ドルへと拡大し、2026年から2031年にかけてCAGR6.14%で推移し、2031年までに8,882万米ドルに達すると予測されています。
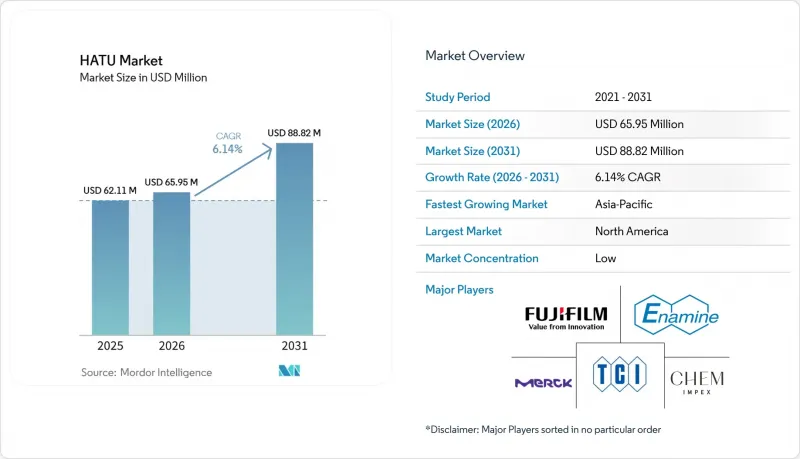
本レポートは、純度(98%以上および98%未満)、用途(ペプチド合成、医薬品原薬(API)合成、受託開発・製造機関(CDMO)など)、および地域(アジア太平洋、北米、欧州、世界のその他の地域)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHATU市場の動向と洞察
GLP-1およびペプチド医薬品の需要の高まり
GLP-1の商業生産により、HATU市場における調達パターンは、小規模な開発用注文から、持続的な商業規模の購入へと移行しつつあります。「オゼンピック」、「ウェゴヴィ」、「ムンジャロ」などの市販製品により、ペプチド原薬の需要は、効率的でバリデーション済みのカップリング試薬の使用を可能にする規模へと拡大しています。各GLP-1配列には通常、複数の固相ペプチド合成(SPPS)カップリングサイクルが必要となるため、各工程の性能を段階的に改善することで、大規模な製造キャンペーンにおける生産量とコスト効率の向上を図ることができます。また、「レタトルチド」も第3相臨床試験段階に入り、2026年の申請が予定されていることから、追加の大規模ペプチド製造における短期的な商業化の見通しが広がっています。この変化により、HATU市場の需要パターンは変化しつつあります。現在、購入はペプチド候補の数に依存する度合いが低くなり、承認済み製品の投与規模に大きく左右されるようになっています。その結果、この市場では、多くの特殊化学品が通常経験するよりも安定した消費傾向が見られるようになっています。
ペプチドおよびAPI開発の拡大
ペプチドおよび医薬品原薬(API)の開発により、HATU市場の適用範囲は、製薬、バイオテクノロジー、および特殊合成の各ワークフローにわたり拡大しています。自動化された固相ペプチド合成(SPPS)システムは、現在では長い配列でも高い段階収率を実現しており、検証済みの製造ルートにおける実績のあるカップリング試薬の使用を後押ししています。製造業者がHATUを検証済みのプロセスに組み込んでしまうと、変更には追加の開発作業や再検証が必要となるため、切り替えに消極的になります。また、需要は中核となる治療薬分野にとどまらず、ペプチドミメティック、ペプチドー薬物複合体、および信頼性の高いアミド結合形成性能を必要とするその他のファインケミカル分野のワークフローへと拡大しています。この動向により、エンドユーザーごとに個々のプロジェクトサイクルが異なっていても、HATU市場を支える継続的な購買行動が生まれています。また、化学的性能と同様に、文書化の品質やプロセスへの習熟度も重要であるため、この動向は既存のサプライヤーの地位を強化することにもつながっています。
危険性分類および取り扱い要件
危険性分類により、HATUの総所有コストは購入価格を超えて増加し、HATU市場におけるより広範な利用に影響を及ぼします。HATUはUN 1325に「可燃性固体」として記載されており、多くの一般的な実験室用試薬よりも厳格な保管、輸送、および取り扱い管理が求められます。また、メルク社もこの物質をカテゴリー1の可燃性固体として分類しており、製品文書において呼吸器および皮膚感作物質として特定しています。大規模な受託開発・製造機関(CDMO)や製薬工場ではこれらの要件に対応可能ですが、小規模な企業や学術機関のユーザーは、専用の安全インフラが整っていない場合、導入の障壁に直面する可能性があります。代替となるカップリングシステムが技術的要件を満たしつつ、取り扱い要件が低い場合、一部の小規模ユーザーはHATUの導入を控える可能性があります。これは需要の減少を示すものではありませんが、設備の整った製造環境以外での普及を制限することになります。
セグメント分析
純度98%以上のHATUは、2025年にはHATU市場シェアの84.15%を占めると予測されており、2031年までCAGR6.38%で拡大すると見込まれています。この状況は、ほとんどの商業用途において、医薬品グレードの材料が低グレードの代替品に取って代わった市場実態を反映しています。CDMOや製薬メーカーは、バッチ証明書、不純物管理、およびサプライヤーの適格性を中核的な要件として扱っています。この重点化により、購入は最高純度帯に集中し続け、低グレードの材料における収益機会が制限されています。したがって、HATU業界では純度区分において明確な品質選好が見られ、監査済みの高グレード供給に対する安定した需要を支えています。
蘇州ハイファイン・バイオテックは、安徽省にある自社施設において、2024年2月に完成した第2工場や、全工程にわたるDCS自動制御システムなど、自動化生産能力への投資を行ってきました。これは、買い手が化学物質の純度に加え、製造の一貫性や監査対応体制も評価していることから、重要な意味を持ちます。富士フイルム和光純薬などの日本のサプライヤーも、日本およびアジア太平洋地域全般における規制対象の医薬品用途向けに、HPLC純度98.0%のHATUを提供しています。その結果、このセグメントにおける競合には、価格に加え、文書化の徹底度や生産管理の厳格さが影響を及ぼしています。98%未満の純度帯は、主に初期段階の創薬研究や学術的なスクリーニングに限定されているため、HATU市場全体の純度構成に実質的な変化をもたらす可能性は低いと考えられます。
地域別分析
北米は2025年にHATU市場の39.47%を占めると予想されており、地域別では最大のシェアを占める見込みです。同地域には、ペプチドの受託開発・製造機関(CDMO)や、商業生産に検証済みの固相ペプチド合成(SPPS)法を採用する先発医薬品開発企業が集中しています。これにより、GMPグレードのカップリング試薬の安定した調達が支えられ、大規模な文書提供と供給の継続性を確保できるサプライヤーが有利となります。アンビオファーム社が2026年3月にサウスカロライナ州で計画している拡張は、米国における商業用ペプチド製造能力への継続的な投資を示しています。こうしたインフラの拡大により、北米はHATU市場の収益創出において引き続き中心的な役割を果たし続けるでしょう。
アジア太平洋地域は最も急成長している地域ブロックであり、同地域のHATU市場は2031年までCAGR7.15%で拡大すると予測されています。中国とインドは、新たな反応槽の稼働能力、ペプチド製造のアウトソーシング能力の拡大、およびコスト重視のスケールアップ戦略を通じて、この成長を牽引しています。Space Peptides社は、7万リットル以上のSPPS生産能力を構築し、年間生産量を30トン以上に引き上げる計画であり、これはカップリング試薬に対する将来の需要を示唆しています。Lupin社もまた、世界のサプライチェーンの要件に対応するため、インドに専用のペプチドモジュールを追加しています。日本からは、富士フイルム和光純薬などの企業による高純度試薬の供給を通じて貢献しており、これは同地域の需要構成における高品質セグメントを支えています。
欧州は依然として重要な市場であり、ペプチドに関する専門知識、規制の厳格さ、そして高付加価値の製造が、高純度原料への需要を支え続けています。特にスイスとドイツは、重要なペプチドの生産および開発活動を支えているため、重要な位置を占めています。世界のその他の地域は依然として規模は小さいもの、さらなる地域で現地の製薬製造能力が向上するにつれて、需要は拡大しつつあります。その結果、HATU市場には、北米の成熟した需要拠点、アジア太平洋地域の急速に拡大する製造拠点、そして欧州における堅調なプレミアムポジションが含まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペプチドおよびAPIの開発パイプラインの拡大が需要を牽引しています
- GLP-1およびペプチド系医薬品の需要拡大が成長を後押ししています
- CDMOの生産能力拡大により、合成用原料の需要が増加しています
- プロセス効率化のニーズが、先進的な試薬の採用を後押ししています
- 低ラセミ化化学を必要とする医薬品原薬(API)パイプラインの拡大
- 市場抑制要因
- 危険性の分類と取り扱い要件が、より広範な普及を妨げている
- 認定生産者の数が限られているため、供給量が制限されています
- 原材料価格の変動が製品コストの安定性に影響を及ぼしています
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 純度別
- 98%以上
- 98%未満
- 用途別
- ペプチド合成
- 医薬品原薬(API)の合成
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 特殊化学品およびファインケミカルの合成
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋地域
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 世界のその他の地域
- 南米
- 中東・アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Merck KGaA
- AAPPTec
- Bachem Holding AG
- Biosolve Chimie
- Carl Roth
- Chem-Impex
- Enamine
- Fluorochem
- FUJIFILM Wako Pure Chemical Corporation
- Luxembourg Bio Technologies
- Suzhou Highfine Biotech
- Tokyo Chemical Industry Co., Ltd.
- Wugan Pharma
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日