


超精密マシニングセンタ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ultra-Precision Machining Centers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099959
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
超精密マシニングセンタの市場規模は、2025年の15億3,000万米ドルから2026年には16億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.36%で推移し、2031年には24億8,000万米ドルに達すると予測されています。
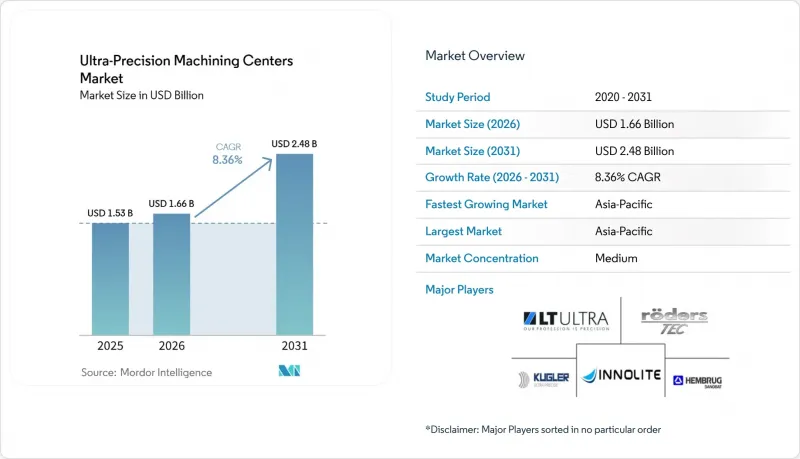
本レポートは、構成(縦型、横型など)、機械タイプ(3軸、4軸など)、技術(ダイヤモンド旋削、超精密研削など)、エンドユーザー(半導体・電子機器メーカーなど)、および地域(アジア太平洋、欧州など)ごとに分類されています。本レポートでは、上記のすべてのセグメントについて、市場規模および予測値(米ドル)を提示しています。
世界の超精密マシニングセンタ市場の動向と洞察
サブミクロン級の公差を必要とする半導体ファブの拡張
2026年に超精密マシニングセンタ市場を牽引する主な商業的要因は、半導体分野における過去最高水準の投資です。2025年の世界の半導体製造装置の売上高は前年比15%増の1,351億米ドルに達し、2026年には300mmファブ向け装置への支出が18%増加して1,330億米ドルに達すると予測されています。TSMCもまた、アリゾナ州のファブ建設および将来の2nm未満の生産計画を推進する一方で、2026年の設備投資額を過去最高の400億~560億米ドルに引き上げています。超精密マシニングセンタ市場において、先進的なファブの建設には、超微細な表面品質と再現性が求められるウェーハチャック、光学マウント、真空チャンバー部品、フォトマスク関連部品が、より多く必要となります。2026年の調査により、最新の超精密ダイヤモンド旋削およびマイクロ研削システムは、金属、セラミックス、半導体ウェーハにおいて、50 nm未満の形状精度と1 nm Ra未満の表面粗さを達成できることが確認されました。この変化は、超精密マシニングセンタ市場が、ファブの数量増加だけでなく、各新プロセス世代においてサプライヤーに求められるより高い最小加工基準からも恩恵を受けていることを示しています。
航空宇宙用チタンおよび超合金の部品の複雑性
チタン合金やニッケル基超合金は、極めて厳しい公差で加工することが難しいため、航空宇宙分野からの需要が超精密マシニングセンタ市場を後押ししています。2025年の航空宇宙分野に関する調査では、チタン加工は熱伝導率の低さ、化学反応性、およびスプリングバックの影響を受けることが指摘されており、プロセスを厳密に管理しない限り、寸法誤差が生じる可能性があります。2025年の別の調査では、生産性の高いチタン加工には、特に機体構造部品に使用されるA+B系チタン合金において、高度な工具設計、制御された冷却剤の供給、および極めて正確な切削動作が不可欠であることが判明しました。タービンブレードについては、内部冷却通路や前縁の仕上げ品質を、高い動作温度下で極めて厳しい許容範囲内に維持しなければならないため、さらに複雑さが増します。超精密マシニングセンタ市場は、この状況から恩恵を受けています。航空機メーカーが加工データをデジタルトレーサビリティシステムに組み込んでいるため、再現性のあるサブミクロンレベルの加工結果を提供できないプラットフォームは、認定サプライチェーンから排除されるリスクがあるからです。認証プログラムが今世紀末に向けて進展するにつれ、まったく新しい航空機プログラムが急増しなくても、超精密マシニングセンタ市場では航空宇宙分野からの需要が引き続き持続すると見込まれます。
高い資本集約度と認定の負担
機械価格の高さは、超精密マシニングセンタ市場への参入障壁の一部に過ぎません。ISO 230-3:2020では、工作機械の精度が検証される熱的条件が定義されており、これには20°Cの基準環境が含まれます。つまり、極めて厳密な温度管理ができない施設では、生産を開始する前から大きな認定上の制約に直面することになります。また、ISO 14644-1は、汚染に敏感な精密作業に関連するクリーンルームの空気清浄度分類を定めており、工作機械自体の設置に先立ち、施設コストが考慮されます。航空宇宙や医療機器などの規制対象分野では、量産が承認される前にプロセス開発、初回製品検査、統計的工程管理を確立する必要があるため、承認サイクルが数ヶ月に及ぶことがあります。したがって、超精密マシニングセンタ市場は、インフラ投資と長期にわたる認定プロセスの両方を吸収できる大手メーカーに集中した状態が続いています。この障壁は、需要は存在するもの、温度管理、計測、クリーンルームといった支援体制がまだ限られている新しい製造拠点における市場参入を遅らせる要因にもなっています。
セグメント分析
2025年には、垂直型超精密マシニングセンタが34.50%のシェアを占めましたが、ガントリー型およびブリッジ型システムは、2031年までCAGR9.60%で最も急速に拡大すると予想されています。これらのシステムがリードしている背景には、安定したコンパクトな加工範囲に適した半導体用工具、光学部品、医療機器部品といった分野において、長年にわたり確立された基盤があることが挙げられます。また、垂直配置は、重力による切りくず排出を可能にし、大量生産の精密加工で依然として一般的なディスク、リング、ウェーハ状の基板に対するワーク保持を簡素化します。この実用的な構成により、超精密マシニングセンタ市場では、広い移動範囲よりも再現性や部品ハンドリングが重視される用途において、垂直システムに対する堅調な需要が維持されています。マキノの「iQ500」は、この分野がどのように進化し続けているかを示す一例であり、0.005µmの分解能を持つスケールフィードバックと45,000 rpmのスピンドル回転速度を備え、LED用工具や光学関連の加工における超微細フライス加工を実現しています。
しかし、ガントリー型およびブリッジ型システムが、超精密マシニングセンタ市場における別の構造上の課題を解決しているため、成長の傾向は変化しつつあります。大型の航空宇宙部品、防衛用ハウジング、光学ミラーブランクには、全行程にわたってサブミクロンの体積精度を損なうことなく、長い移動範囲が求められます。ガントリーフレームは、他の多くのレイアウトと比較して、広い加工領域全体において、より高い剛性、より安定した力伝達、そして優れた幾何学的制御を提供します。2026年3月に発売されるGROB社のGP1350は、この動向を如実に示すもので、1,400 mm×1,950 mm×1,100 mmの移動範囲を備え、大型部品向けの完全な自動化対応が可能なポータル型フライス加工センターです。これにより、超精密マシニングセンタ市場は使用事例によって二極化が進んでおり、垂直型システムが依然として主流である一方、構造的なサイズや剛性が購入決定の主な要因となる分野では、ガントリー型が優位に立っています。水平型システムや専用のロータリーセル、ミルターンセルも依然として重要ですが、その役割はより限定的で、特定の使用事例に特化したものとなっています。
5軸システムは、超精密マシニングセンタ市場において、最大かつ最も急成長している機械タイプであり、2025年には39.45%の市場シェアを占め、2031年までの年間平均成長率(CAGR)は10.00%と予測されています。その優位性は、複雑な航空宇宙用表面や高度な精密電子部品を、スタックアップ誤差を最小限に抑えながら、1回のセットアップで加工する必要性から来ています。タービンブレードや同様の複雑な部品の場合、5軸同時補正により、繰り返しクランプし直すことなく、複数の表面にわたって連続的な仕上げ加工が可能になります。これにより、形状精度とスループットの両方が向上するため、超精密マシニングセンタ市場では、最上位の用途において5軸加工機能がますます基本要件として扱われるようになっています。『International Journal of Advanced Manufacturing Technology』誌に掲載された2026年の研究によると、5軸CNCフライス加工においてディープラーニングと多目的最適化を閉ループ制御下で組み合わせることで、加工精度、エネルギー消費、および工具摩耗を同時に改善できることが明らかになりました。これは、5軸アーキテクチャが超精密マシニングセンタ市場において機械的な利点であるだけでなく、高度な制御ソフトウェアに最も適した形式であるという考えを裏付けるものです。
その他の機械タイプも依然として重要な位置を占めていますが、その役割はより限定的です。3軸の導入実績は、光学製造や計測用治具における平面部品や回転対称部品において依然として重要であり、これらの分野では、より単純な運動学により熱誤差の蓄積を抑制できます。4軸のカテゴリーは、インデックス加工から、航空宇宙や医療用円筒形部品におけるより連続的な精密加工へと移行するメーカーにとって、しばしば過渡的なステップとして機能します。マルチタスク型超精密システムは、旋削、フライス加工、場合によっては研削までを単一の筐体内で完了でき、工程間の引き継ぎ時間を短縮できるため、受託製造業者から注目を集めています。AS9100 Rev DやISO 13485などの規制枠組みでは、単一の認定サイクル内でより多くの工程を完了できるプラットフォームが推奨されており、これが超精密マシニングセンタ市場におけるマルチタスクシステムへの需要を支えています。DMG MORI社の「DM 20 linear」および「ULTRASONIC 20 linear」第3世代モデルは、このカテゴリーにおける最先端の性能を体現しており、同時5軸動作、リニア駆動、およびダイレクト測定機能を備え、ガラス、セラミック、その他の加工が困難な精密材料の加工を目的としています。
地域別分析
アジア太平洋地域は2025年に地域別で最大のシェアを占め、2031年まで超精密マシニングセンタ市場において最も急速な成長を続ける地域であり続けると予想されています。同地域は、世界最大規模の半導体製造拠点を有するとともに、日本、台湾、韓国、中国にまたがる強力な工作機械サプライチェーンを兼ね備えています。SEMIの報告によると、2025年の世界の半導体製造装置への支出のうち、中国、台湾、韓国が合わせて79%を占め、台湾の支出は90%増の315億米ドル、韓国の支出は26%増の258億米ドルとなりました。日本は、高度な工作機械生産能力と次世代フォトニクス分野への直接的な支援を兼ね備えているため、独自の成長層を形成しています。経済産業省(METI)の支援を受けたタワー・セミコンダクター社の2026年7月の日本における拡張計画は、シリコンフォトニクスが、主流のロジックやメモリの生産を超えた、超精密マシニングセンタ市場にとっての実用的な需要源となりつつあることを示しています。
北米と欧州は、異なるが相互に補完し合う形で、超精密マシニングセンタ市場を支えています。北米では、生産の国内回帰(リショアリング)や防衛産業の製造拡大により、航空宇宙および半導体プログラムの拠点に近い場所での高精度加工能力への需要が高まっています。2026年上半期には、国内の航空宇宙および防衛産業向け新規投資として147億米ドル以上が発表され、地域における精密インフラの拡充の必要性がさらに強まっています。TSMCが計画しているアリゾナ州での拡張も、最先端の半導体生産を支える工具、構造部品、およびプロセス部品の需要を生み出す地域拠点となるでしょう。欧州は、長年にわたり確立された精密工学クラスター、特にドイツにその基盤を置いています。ドイツでは、GF Machining Solutions、DMG MORI Ultrasonic Lasertec GmbH、DANOBATといった企業が、世界的に重要な開発・生産能力を維持しています。このため、欧州は超精密マシニングセンタ市場において、需要の中心地としてだけでなく、用途特化型の機械設計、プロセスノウハウ、および専門的な生産の供給源としても重要な役割を果たしています。
南米、中東・アフリカは、超精密マシニングセンタ市場において依然として規模は小さいもの、これら3地域すべてで選択的な需要形成が見られます。南米では、自動車生産やEV関連の金型が、高精度機械の調達に向けた最も明確な短期的な道筋となっているため、ブラジルが際立っています。中東およびアフリカでは、産業の多角化計画や精密工学能力への投資に支えられ、サウジアラビアとUAEが主要市場となっています。トルコでも、防衛用電子機器、ドローン、ミサイル誘導システムのサプライチェーンにおいて、部品精度のさらなる向上が求められるなど、地域特有の需要が見られます。これらの地域では、熱安定性、汚染管理、計測支援の面で依然としてインフラの制約があり、導入の足かせとなっています。それでも、精密製造能力が単なる孤立した設備投資ではなく、より広範な産業政策の一部として徐々に位置づけられつつあることから、同地域の超精密マシニングセンタ市場は長期的に明るい見通しを持っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- サブミクロン級の公差を必要とする半導体ファブの拡張
- 航空宇宙用チタンおよび超合金の部品の複雑性
- 機械制御におけるAIを活用した閉ループ補償
- 光学・フォトニクス製造のスケールアップ
- 防衛産業の国内回帰と、地域に根差した精密生産能力の拡充
- 導入済みの精密機器における、改修主導型の更新サイクル
- 市場抑制要因
- 高い資本集約度と資格取得の負担
- 輸出規制、関税、および通関コンプライアンス上の摩擦
- 熟練オペレーターおよび計測技術者の人材不足
- 熱的安定性および施設インフラの制約
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- 地政学的出来事が超精密センター市場に与える影響の評価
第5章 市場規模と成長予測
- コンフィグレーション別
- 縦型超精密マシニングセンタ
- 横型超精密マシニングセンタ
- ガントリー/ブリッジ型超精密マシニングセンタ
- その他の構成
- 機械タイプ別
- 3軸超精密マシニングセンタ
- 4軸超精密マシニングセンタ
- 5軸超精密マシニングセンタ
- 多機能超精密マシニングセンタ
- その他の超精密マシニングセンタ
- 技術別
- ダイヤモンド旋削
- 超精密研削
- 超精密フライス加工
- 超精密放電加工(マイクロEDM)
- レーザーを用いた超精密加工
- ハイブリッドおよびその他の超精密技術
- エンドユーザー別
- 半導体・電子機器メーカー
- 医療機器メーカー
- 航空宇宙・防衛メーカー
- 自動車メーカー
- 精密加工・金型メーカー
- その他- 研究機関・研究所など
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kugler GmbH
- LT Ultra-Precision Technology GmbH
- Innolite GmbH
- Hembrug Machine Tools B.V.
- Roeders GmbH
- AMETEK, Inc.
- Moore Nanotechnology Systems, LLC
- Fives
- Hardinge Inc.
- Schneider Optical Machines, Inc.
- Kern Microtechnik GmbH
- Shibaura Machine Co., Ltd.
- DANOBAT Group
- Mikrotools Pte Ltd
- Makino Milling Machine Co., Ltd.
- DMG MORI Co., Ltd.
- Okuma Corporation
- Yamazaki Mazak Corporation
- GF Machining Solutions Management SA
- Mitsui Seiki Kogyo Co., Ltd.
第7章 市場機会と将来の展望



