


ヘルスケアバイオセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Biosensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099935
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ヘルスケアバイオセンサー市場は、2025年の197億2,000万米ドルから2026年には215億1,000万米ドルへと拡大し、2031年までに341億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR9.67%で成長すると見込まれています。
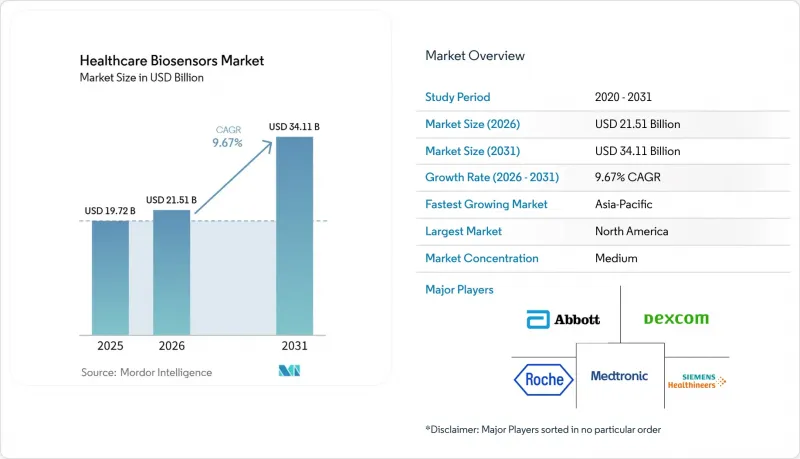
本レポートは、製品タイプ(ウェアラブルバイオセンサー、埋め込み型バイオセンサー、その他)、技術(電気化学式バイオセンサー、その他)、用途(臨床診断、健康・ウェルネスモニタリング、その他)、エンドユーザー(病院・診療所、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のヘルスケアバイオセンサー市場の動向と洞察
ポイント・オブ・ケアおよび在宅検査の需要の高まり
ヘルスケアバイオセンサー市場は、中央検査室から薬局、診療所、そして患者の自宅へと移行するという持続的な動きによって形成されています。北米および西欧の医療システムは、引き続き人員や収容能力の逼迫に直面しており、これが、より迅速な診断ツールを患者の身近に配置する検査モデルを後押ししています。2025年12月に開始されたFDAのTEMPOパイロットプログラムは、実世界での性能データが収集される間、慢性疾患向けの適格なデジタルヘルス技術を執行上の裁量に基づき市場に参入させることで、この移行を支援しています。この枠組みにより、重症度の低い心代謝疾患の使用事例をターゲットとするバイオセンサー開発者にとって、実質的な参入障壁が低減されます。その結果、ヘルスケアバイオセンサー市場では、最も長期かつ高額な承認プロセスに必要なリソースを持たない中堅メーカーにとって、より広い活躍の場が生まれています。
糖尿病および心代謝疾患の負担の増大
ヘルスケアバイオセンサー市場には、糖尿病や心代謝疾患が長期にわたる定期的なモニタリングを必要とするため、強固な需要基盤があります。『IDF糖尿病アトラス2025』によると、2024年には5億8,900万人の成人が糖尿病を患っており、その10人中4人以上が自身の病状を認識していませんでした。この大規模な未診断者層の存在が、特に血糖モニタリングや遠隔ケアの分野において、スクリーニングおよび継続的な管理ツールの需要を支えています。また、WHOの2025年版モニタリング報告書では、心血管疾患が非感染性疾患による死亡原因の中心に位置づけられており、これは救急医療や日常診療における心臓バイオマーカー用バイオセンサーの継続的な利用を裏付けるものです。したがって、ヘルスケアバイオセンサー市場においては、糖尿病の有病率が高く、モニタリングインフラが依然として拡大している地域から、長期的な販売数量の伸びの大部分がもたらされる可能性が高いと考えられます。
臨床検証およびサイバーセキュリティコンプライアンスの高コスト
治療上の意思決定や自動化されたケアパスに関連する医療機器に対する検証基準が厳格化するにつれ、ヘルスケアバイオセンサー市場はより大きなコスト圧力に直面しています。AI搭載医療機器のソフトウェア機能に関するFDAの2025年ガイダンスでは、AIコンポーネントに対するライフサイクル文書化の要件が追加され、これにより作業範囲が初回承認後も拡大することになります。埋め込み型製品は、多くの場合、長い試験期間を必要とし、適応症や地域ごとに個別のエビデンスパッケージが求められるため、さらに大きな負担に直面しています。こうした追加コストにより、多角化した医療技術グループや資金力のあるスタートアップと比較して、中堅企業が追随することが難しくなっています。その結果、ヘルスケアバイオセンサー市場では、検証、サイバーセキュリティ、およびソフトウェアの維持管理コストが相次いで上昇し続ける中で、業界再編の圧力が高まると予想されます。
セグメント分析
2025年、ウェアラブル生体センサーはヘルスケア用生体センサー市場の58.40%を占め、売上高ベースで最大の製品カテゴリーとなりました。この優位性は、持続血糖モニタリング、心拍リズム監視、酸素飽和度追跡における高い普及率に加え、毎日の繰り返し使用における快適性の高さに起因しています。ヘルスケアバイオセンサー市場において、こうした形式が支持されている背景には、臨床医と患者の双方が、定期的なスポット検査よりも、継続的かつ非侵襲的なデータを重視していることがあります。この傾向により、急性期および慢性期の医療現場を問わず、手首装着型、パッチ型、その他の身体装着型モニタリング形式に対する安定した需要が支えられています。
ポイント・オブ・ケア用バイオセンサーは、2031年までCAGR11.80%で成長すると予測されており、ヘルスケアバイオセンサー市場において最も成長の速い製品セグメントとなる見込みです。その成長は、プライマリケアの拡大、薬局での診断、および大規模な病院検査室以外での迅速検査の継続的な利用と密接に関連しています。また、CMSが2025年に365日間埋め込み可能な間質性グルコースセンサー向けにHCPCSコードG0564およびG0565を追加したことから、埋め込み型バイオセンサーの重要性も高まっています。卓上型および検査室用バイオセンサーの成長は緩やかですが、家庭用デバイスは、保険適用範囲や簡便なモニタリングワークフローの可用性と密接に関連しています。
2025年、電気化学式バイオセンサーは61.70%のシェアを維持し、ヘルスケアバイオセンサー業界およびより広範なヘルスケアバイオセンサー市場の中核としての地位を保ちました。その地位は、成熟した製造技術、幅広い臨床的エビデンス、そして血糖検査、心筋トロポニン測定、感染症診断における確立された利用実績に支えられています。2025年に発表された調査によると、AIを統合した電気化学式バイオセンサーは、多項目同時測定機能を備えた携帯型自律診断装置へと進化しつつあります。これにより、その適用範囲は従来の分析対象物質を超えて広がり、医療機関での検査および分散型検査の双方において、継続的な販売量の堅調さが支えられています。
圧電式バイオセンサーは、2031年までCAGR12.40%で成長すると予測されており、ヘルスケアバイオセンサー市場において最も急成長している技術となっています。その魅力は、ラベルフリーの質量ベース検出にあり、これにより、電気活性試薬を必要とせずに病原体の検出やがんバイオマーカーのスクリーニングが可能となります。2025年の調査報告書によると、圧電式ケモセンサーおよびバイオセンサーの医療診断用途は、がんや感染症の検査分野において拡大していることが明らかになりました。光学式、熱式、およびナノメカニカル式のプラットフォームは依然として規模が小さい一方、在宅医療機器に対するコンプライアンス要件が、ヘルスケアバイオセンサー業界全体の設計選択を左右し続けています。
地域別分析
2025年、北米は42.50%のシェアを占め、ヘルスケアバイオセンサー市場において最大の地域貢献者となりました。同地域は、CGM(持続血糖モニタリング)の利用率の高さ、整備された遠隔患者モニタリング体制、および持続的モニタリング機器に対する民間保険の強力な支援という恩恵を受けています。また、ヘルスケアバイオセンサー市場は、米国の主要なイノベーションセンターに研究開発活動が集中していることも追い風となっています。カナダとメキシコは依然として規模は小さいもの、保険適用範囲の拡大や医療プログラムによる支援の強化により、同地域の基盤は広がりつつあります。
欧州はヘルスケアバイオセンサー市場において第2位の地域ブロックでしたが、より複雑な規制環境の下で事業を展開しています。ドイツと英国が依然として主要な収益源である一方、欧州はアボットの「Libre Duo」やロシュの「Elecsys pTau217」といった差別化された製品の早期発売市場としても機能しています。これは、欧州のヘルスケアバイオセンサー市場が、強い臨床需要と、より準備の整ったメーカーに有利に働く可能性のある高い規制障壁を併せ持っていることを意味します。
アジア太平洋地域は、2031年までCAGR12.30%で成長すると予測されており、ヘルスケアバイオセンサー市場において最も成長が著しい地域となります。中国は引き続きアジア太平洋地域で最大の国別市場であり、アボットの「FreeStyle Libre」は中国のCGMセグメントで35%のシェアを占めています。一方、Sinocareは15の省レベルの保険プランに採用されています。アジア太平洋地域のヘルスケアバイオセンサー市場は、中国の巨大な糖尿病管理基盤と、インドの拡大する医療機器製造能力によって支えられています。また、日本は強力な医療技術基盤を通じて、市場の勢いを後押ししています。中東・アフリカおよび南米は依然として市場規模が小さいもの、インフラ投資の拡大により、手頃な価格のポイント・オブ・ケア製品や地域スクリーニング製品の導入が促進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ポイント・オブ・ケア検査および在宅検査の需要の高まり
- 糖尿病および心代謝疾患の負担の増大
- 小型化、AI、および多成分検知の統合
- 遠隔モニタリングの使用事例に対する保険償還範囲の拡大
- 単なる端末販売にとどまらない、データ連動型サービスモデル
- 非侵襲型バイオセンシングにおける臨床的妥当性の利点
- 市場抑制要因
- 臨床検証およびサイバーセキュリティコンプライアンスにかかる高コスト
- 医療機器およびデジタルヘルスの各分野における規制分類のばらつき
- センサーのドリフト、バイオレセプターの安定性、および校正の負担
- センサー、アプリ、および支払機関のワークフロー間の相互運用性のギャップ
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ウェアラブル生体センサー
- 埋め込み型バイオセンサー
- ポイント・オブ・ケア用バイオセンサー
- ベンチトップ/実験室用バイオセンサー
- 家庭用バイオセンサー
- 技術別
- 電気化学式バイオセンサー
- 光学式バイオセンサー
- 圧電式バイオセンサー
- 熱式バイオセンサー
- ナノメカニカルバイオセンサー
- 用途別
- 臨床診断
- 血糖モニタリング
- 感染症検査
- 心臓マーカー検査
- 妊娠・不妊検査
- その他の臨床診断
- 健康・ウェルネスモニタリング
- 慢性疾患管理/ 治療モニタリング
- その他の用途
- 臨床診断
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 診断検査室
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Agilent Technologies, Inc.
- Becton, Dickinson and Company
- Biolinq Inc.
- Bio-Rad Laboratories, Inc.
- Biosensors International Group, Ltd.
- DexCom, Inc.
- F. Hoffmann-La Roche Ltd
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- LifeScan IP Holdings, LLC
- Masimo Corporation
- Medtronic plc
- Nova Biomedical Corporation
- Profusa Inc.
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Siemens Healthineers AG
- Thermo Fisher Scientific Inc.
- Universal Biosensors, Inc.
- VitalConnect, Inc.
- Wearable Devices Ltd.
第7章 市場機会と将来の展望
