


レジスタDIMMと負荷低減DIMM:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Registered DIMM and Load-Reduced DIMM - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099912
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、レジスタDIMMと負荷低減DIMMの市場規模は、2025年の158億米ドル、2026年の187億米ドルから、2031年までに399億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は16.3%となる見込みです。
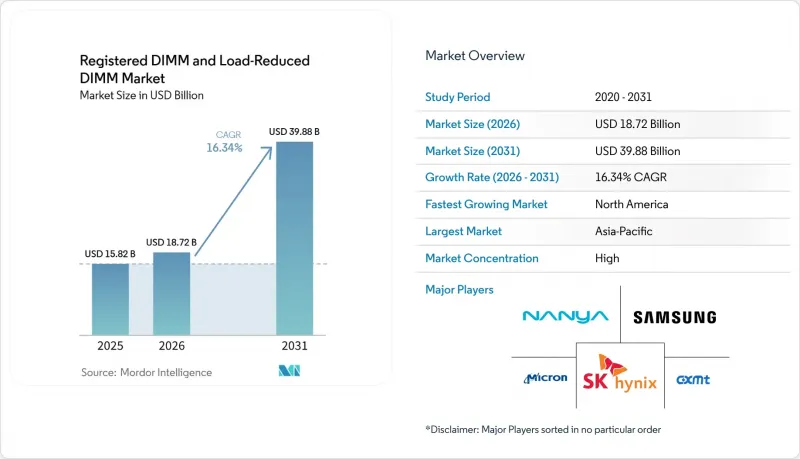
本レポートは、タイプ別(DDR3 RDIMM、DDR4 RDIMM、DDR5 RDIMM、DDR3 LRDIMM、DDR4 LRDIMM、およびDDR5 LRDIMM)、容量別(最大16 GB、32 GB、64 GB、128 GB、および128 GB以上)、用途(エンタープライズサーバー、クラウドおよびハイパースケールデータセンター、ハイパフォーマンスコンピューティング、AIサーバー、プロフェッショナルワークステーション)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のレジスタDIMM(LRDIMM)および負荷低減型DIMM(LRDIMM)市場の動向と洞察
AIサーバーのメモリ密度向上
AIサーバーの導入により、レジスタードDIMMおよびロードリデュースドDIMM市場の購入動向に変化が生じています。これは、GPUを多用するシステムでは、標準的なエンタープライズサーバーよりもはるかに大規模なホストメモリプールが必要となるためです。これらのノードでは、モデルの重みのステージング、プロセス間通信、およびKVキャッシュのサポートにDRAMが使用されており、これにより購入者は96 GBおよび128 GBのDDR5 RDIMM、さらに高密度な構成では256 GBのDDR5 LRDIMMへと移行しています。マイクロンは2026年5月、最大9,200 MT/sをサポートし、同等の128 GBモジュール2個と比較して消費電力を40%以上削減した256 GB DDR5 RDIMMのサンプルを提供しました。これは、プレミアムサーバーメモリのロードマップを現在形作っている製品の方向性を示しています。明らかな結果として、大手ハイパースケーラー各社は、上流のDRAMサプライヤーと直接、数四半期にわたる供給枠を確保しており、RDIMMおよびLRDIMM市場において、一般の企業バイヤーが購入できる未割り当ての供給量は減少しています。この変化により、オープン市場での入手可能性よりも、顧客のティア、認定状況、および高密度対応能力がより重要になってきています。
エンタープライズサーバーにおけるDDR5プラットフォームの刷新
RDIMMおよびLRDIMM市場は、広範なエンタープライズ・プラットフォームの刷新からも恩恵を受けています。これは、IntelおよびAMDの現行サーバー世代が、DDR4との下位互換性を持たないDDR5を必要としているためです。これらのプラットフォームにおける新たな導入には、すべてDDR5ネイティブのメモリサブシステムが含まれるようになり、通常の交換サイクルが、レジスタ付きサーバーメモリに対する持続的な需要の流れへと変化しています。ランバスは2026年7月、DDR5 9600サーバー用RDIMMチップセットを発売しました。これには、9,600 MT/sをサポートし、前世代に比べて帯域幅を20%向上させる第6世代レジスタクロックドライバが含まれています。速度が向上するにつれ、サーバーOEMの互換性リストは購入判断におけるより強力なフィルターとなっています。これは、検証済みの部品番号がプラットフォームのライフサイクルを通じて維持され、導入後の切り替えを削減するためです。これにより、リスト価格が近い場合でも、早期に認定を受けたメーカーは、レジスター付きDIMMおよび負荷低減型DIMM市場において持続的な優位性を得ることができます。
DRAM価格の変動性と調達の周期性
価格の変動性は、レジスター付きDIMMおよび負荷軽減型DIMM市場における主要な制約要因であり続けています。これは、この問題が短期的な在庫サイクルではなく、構造的な供給配分に関連しているためです。最先端のDRAM生産能力は、AIアクセラレータ向けのHBMへと振り向けられており、従来のDDR5の生産余地が縮小しています。マイクロソフトは2026年度第3四半期の決算報告において、メモリチップおよび関連コンポーネントが2026年度の設備投資のうち250億米ドルを占めたと述べており、これはメモリコストの上昇がハイパースケール規模において重要な調達要因となっていることを裏付けています。長期供給契約を結んでいない企業顧客は、特に高密度DDR5構成において、より厳しい価格圧力とリードタイムの長期化に直面しています。これにより、レジスタDIMM(RDIMM)および負荷軽減型DIMM(LRDIMM)市場全体において、導入時期や予算計画に負担がかかり続けています。
セグメント分析
2025年、DDR5 RDIMMはRDIMMおよびLRDIMM市場シェアの39.7%を占め、新しいサーバープラットフォームによって企業の需要がDDR5へとシフトしたことから、最大のタイプセグメントとなりました。このリードは、Intel Xeon 6およびAMD EPYC Turinの導入により、最新世代のエンタープライズサーバーではDDR4が使用できなくなったという事実を反映しています。DDR3およびDDR4のRDIMMおよびLRDIMM製品は、2025年および2026年においても、特にレガシーなエンタープライズシステムや公共部門のシステムにおいて、既存の導入基盤をサポートし続けていましたが、リフレッシュサイクルの進行に伴い、その役割は縮小しつつあります。DDR3 LRDIMMは商業的には依然としてマイナーな存在であり、主流のデータセンター構築サイクルとは無関係な、旧式の政府機関や産業用環境に限定されたままでした。これは、レジスタードDIMMおよびロードリデュースドDIMM市場が依然としてレガシー需要を支えているもの、需要の中心は明らかにDDR5へと移行していることを意味します。
DDR5 LRDIMMは2031年までCAGR17.8%で成長すると予測されており、これにより、予測期間中のレジスタードDIMM(RDIMM)およびロードリデュースドDIMM(LRDIMM)市場において、最も成長が著しいセグメントとなります。この成長ペースは、AIサーバーにおけるアーキテクチャ上のニーズに起因しています。マルチGPUノードでは、標準的なDDR5 RDIMMがスロットあたり経済的に提供できる容量を超えるホストメモリ容量が必要となる場合があるためです。LRDIMMは、スロットあたり最大256 GBをサポートする分離メモリバッファによってこの問題を解決し、スロット数の制約を増やすことなく、より高密度なサーバー構築を可能にします。完全なデータバッファリングによるレイテンシのオーバーヘッドは、多くのAI推論環境において許容範囲内に収まっています。これは、そのワークロード構成において、容量の向上がわずかなレイテンシのトレードオフよりも重要視されるためです。ランバス社は2026年7月、DDR5 9600サーバー用RDIMMチップセットの発売により、このデュアルトラック型のロードマップを強化しました。これにより、RDIMMとLRDIMMの性能上限が、一方が他方を完全に置き換えるのではなく、共に進化し続けていることが確認されました。
地域別分析
2025年、アジア太平洋地域は売上高の45.6%を占め、レジスタDIMM(RDIMM)および負荷低減型DIMM(LRDIMM)市場において最大のシェアを獲得しました。この地位は、同地域がDRAMの主要な製造拠点であると同時に、新規サーバー導入における主要な消費拠点でもあるという、2つの役割に支えられています。韓国はサムスン電子とSKハイニックスを通じて中心的な役割を果たし続けており、一方、台湾と中国は、世界のクラウドおよびエンタープライズ需要に連動した重要なモジュール組立およびサーバーODM活動を支えています。SKハイニックスは、2025年1月および同年12月に256 GB DDR5 RDIMMモジュールについてインテル・データセンター認証を取得しており、これは高密度モジュールの認定における同地域の技術的優位性を反映しています。
北米は2031年までCAGR17.1%で成長すると予測されており、レジスタDIMMおよび負荷軽減型DIMM市場において最も成長が著しい地域となる見込みです。同地域は、ハイパースケールクラウド事業者が最も集中していること、および米国の主要クラスターにおけるAIデータセンター容量の急速な拡充の恩恵を受けています。マイクロソフトは、2026年の1,900億米ドルの設備投資のうち250億米ドルが、メモリチップやコンポーネントのコスト上昇に関連していると明らかにしました。これは、同地域においてDRAMの調達がどれほど重要になっているかを如実に示しています。また、北米での導入は高密度構成に偏っています。これは、AIに最適化されたラックが、汎用クラウドサーバーよりもはるかに大きなメモリ容量を必要とするためです。このような需要パターンは、インテルおよびAMDのサーバーエコシステムにおいて、128GB以上のモジュールに対するプラットフォーム認証をすでに取得しているベンダーに有利に働きます。
2025年の欧州のシェアは有意義ではあるもの比較的小さく、多くの企業が依然としてDDR4時代の大型サーバー環境を運用しており、DDR5ネイティブシステムへの移行が完全には進んでいなかったため、そのペースは比較的緩やかなままでした。南米、中東・アフリカを含む世界のその他の地域は、導入の初期段階にとどまっていましたが、国家主導のデータセンター計画、クラウドの拡大、デジタル化計画を通じて需要を拡大し続けていました。これらの地域は北米およびアジア太平洋地域のサプライチェーンへの依存度が高いため、供給制約の影響を受けやすく、価格形成への影響力も限られています。現地のインフラ整備計画が計画段階から導入段階へと移行するにつれ、予測期間の後半には、RDIMMおよびLRDIMM市場におけるこれらの地域の比重が高まると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIサーバーのメモリ密度向上
- エンタープライズサーバーにおけるDDR5プラットフォームの刷新
- ハイパースケール・データセンターの拡張
- ECC、信頼性、および認定サーバー用BOMの選定傾向
- メモリチャネルの限界が、負荷低減アーキテクチャを推進しています
- モジュール上の熱特性および信号整合性の改善
- 市場抑制要因
- DRAM価格の変動性と調達の周期性
- プラットフォームの検証および認定に伴う移行コスト
- 特定のサーバー設計におけるはんだ付けメモリの代替案
- CPU、BIOS、およびメモリのQVLにまたがる相互運用性の複雑さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- DDR3 RDIMM
- DDR4 RDIMM
- DDR5 RDIMM
- DDR3 LRDIMM
- DDR4 LRDIMM
- DDR5 LRDIMM
- 容量別
- 16 GB以下
- 32 GB
- 64 GB
- 128 GB
- 128 GB以上
- 用途別
- エンタープライズサーバー
- クラウドおよびハイパースケールデータセンター
- 高性能コンピューティング
- AIサーバー
- 業務用ワークステーション
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kingston Technology Company, Inc.
- Chang Xin Memory Technologies(CXMT)
- SMART Modular Technologies
- Innodisk Corporation
- Apacer Technology Inc.
- Nanya Technology Corporation
- Netlist, Inc.
- Rambus Inc.
- ATP Electronics, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日