


腫瘍学用プログラム医療機器(SaMD):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Software As A Medical Device (SaMD) For Oncology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099907
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、腫瘍学用プログラム医療機器(SaMD)市場の規模は、2025年の222億2,000万米ドル、2026年の251億6,000万米ドルから、2031年までに468億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR23.25%を記録すると予測されています。
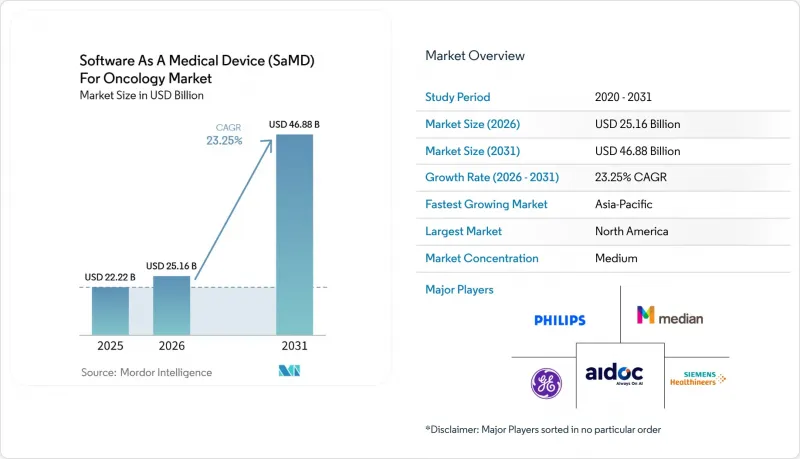
本レポートは、用途(スクリーニング、診断・トリアージ、治療計画、モニタリングなど)、技術(機械学習、コンピュータビジョン、自然言語処理、予測分析)、エンドユーザー(病院、診断検査機関、製薬企業、学術機関)、導入形態(クラウド型、オンプレミス型)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界の腫瘍学用プログラム医療機器(SaMD)市場の動向と洞察
AIを活用したがんトリアージおよび意思決定支援の活用拡大
腫瘍学用プログラム医療機器(SaMD)市場では、放射線科および病理学のワークフローに直接組み込まれた臨床意思決定支援ツールから、短期的な需要が生まれています。2025年に『JAMA Network Open』誌で発表された、FDA承認済みのAI医療機器ソフトウェア製品222件を対象とした分析によると、510(k)経路が商業化への主要なルートとなっており、高い性能への期待を維持しつつ導入を加速させる一助となっていることが示されました。Aidoc社のCARE基盤モデルおよび同社の幅広い臨床AIイニシアチブからは、購入者が単機能ツールから、1つのシステムで複数のトリアージ業務を管理できるプラットフォームへと移行していることが示されました。この動向は重要な意味を持ちます。なぜなら、病院が単一の画像診断システムのみを運用することは稀であり、これにより、特定のアルゴリズムのみを提供するベンダーよりもプラットフォームベンダーの方が統合が容易になり、部門単位の孤立した購入よりも大規模な企業向け取引が促進されるからです。
がんの早期発見とリスク層別化へのニーズの高まり
腫瘍学用プログラム医療機器(SaMD)市場は、単一のがん検診から、より広範な多がん検出プログラムへの移行により、勢いを増しています。GRAIL社は、既存の「ブレークスルー・デバイス指定」に基づき、2026年1月に多がん早期検出検査「Galleri」の市販前承認(PMA)申請をFDAに提出しました。2026年のASCO年次総会において、PATHFINDER 2試験の結果が発表され、米国予防医療サービス作業部会(USPSTF)が推奨するスクリーニングに「Galleri」を追加することで、がん検出率が7倍以上向上したことが示されました。また、NHS-Galleri試験では、あらかじめ指定された12種類のがんについて、スクリーニング開始から3年目にステージIVのがん診断が25%減少したことが報告されました。こうしたプログラムが拡大するにつれ、医療提供者には検査結果の伝達、電話対応、ルーティング、追跡、およびフォローアップの調整を行うためのソフトウェアが必要となります。これにより、検査キットとソフトウェアが異なるチャネルを通じて販売される場合でも、早期発見は持続的な需要の原動力となります。
がん治療用ソフトウェアの保険償還に関する断片化
腫瘍学用プログラム医療機器(SaMD)市場は、製品の承認や臨床使用の進展に償還ルールが追いついていないため、依然として大きな商業的障壁に直面しています。がん治療用ソフトウェアベンダーは、市場参入後も、国レベルや保険者レベルでの交渉を管理しなければならないことがよくあります。米国では、AIを活用したデジタル病理学や多がん種早期発見ワークフローに対するコーディングや支払いの扱いが不均一であるため、大規模な医療システム以外での導入が制限されています。GRAIL社の「Galleri」プロセスは、増え続ける臨床的エビデンスと、大規模なスクリーニング導入に必要な支払いの確実性との間のギャップを浮き彫りにしています。
セグメント分析
2025年、診断およびトリアージは、腫瘍学用プログラム医療機器(SaMD)市場シェアの35.45%を占め、売上高ベースで最大の応用分野となりました。このセグメントは、放射線科や病理科の検査遅延が患者の流れや治療スケジュールに直接影響を及ぼしていたことから、差し迫った臨床的ニーズに対応するものでした。Paige社の「PanCancer Detect」は2025年4月にFDAのブレークスルー・デバイス指定を受け、組織の種類や解剖学的部位を問わず疑わしい所見を指摘するツールの価値が強調されました。また、診断・トリアージツールは既存の読影ワークフローに適合するため、別途の審査プロセスを必要とするソフトウェアよりも迅速な導入が可能となりました。
腫瘍学用プログラム医療機器(SaMD)市場のうち、スクリーニングおよび早期発見分野の市場規模は、2031年までCAGR16.93%で拡大すると予測されており、最も成長の速い応用分野となる見込みです。この成長は、多がん種早期発見プログラム、AI支援マンモグラフィー、および低線量CTスクリーニングのワークフローが、より広範な導入へと進んでいることに関連しています。Tempus社は2026年1月に「Paige Predict」をリリースしました。このプラットフォームは、標準的なH&E染色スライドを分析し、本来であれば別途の分子検査を必要とする組織を用いて、16種類のがんにおける123のバイオマーカーを予測します。このリリースは、診断、病理支援、治療法の選択が、同一のソフトウェア基盤を通じてますます密接に連携しつつあることを示しました。
2025年には、機械学習と深層学習が売上高の41.23%を占め、腫瘍学用プログラム医療機器(SaMD)市場の中核技術基盤であり続けました。このセグメントは、画像診断における深層学習手法と、バイオマーカーおよびゲノム解析における新しいトランスフォーマーベースのアプローチによって支えられていました。大規模なモデルが同一の学習ベースから複数の下流タスクをサポートするようになるにつれ、購入者は、特化型アルゴリズムと基盤モデル型のプラットフォームとの区別をより明確に意識するようになりました。フィリップスは2025年、Ibex Medical Analyticsとの提携を拡大し、AIを活用した病理ワークフローを強化するとともに、導入済みシステムにおけるソフトウェアの価値をさらに引き出すことに注力しました。
コンピュータビジョンおよび画像AIは、2031年までCAGR19.67%で成長すると予測されており、最も急成長している技術分野となります。この成長は、デジタル病理学および放射線医学において、ハードウェア主導の購入から、継続的なソフトウェアサブスクリプションや推論サービスへの移行を反映しています。非構造化のがん診療記録には依然として重要な臨床詳細が含まれているため、自然言語処理は臨床試験のマッチングや構造化レポート作成において、より有用なものとなりました。予測分析およびリスクスコアリングの市場規模は依然として小規模でしたが、SOPHiA GENETICSの「Digital Twins」などの製品は、ゲノムデータと臨床データを組み合わせて、治療に対する反応の可能性をソフトウェアがモデル化し始めていることを示しました。
地域別分析
2025年、北米は腫瘍学用プログラム医療機器(SaMD)市場シェアの41.52%を占め、地域別では明らかにトップの地位を占めました。同地域は、成熟したFDAの承認プロセス、強力なベンチャーキャピタルおよび戦略的資本による支援、そして臨床現場でのソフトウェアサブスクリプションに慣れ親しんだ医療システムといった恩恵を受けていました。2026年6月に発行された、放射線医学分野の機械学習に基づく定量的画像診断ソフトウェアに関する連邦官報の最終命令は、主要な市場セグメントに対してより明確な規制基盤を提供しました。Lunit社は2026年4月、南北アメリカ全域で330か所以上のスクリーニング施設と年間約100万件のマンモグラフィー検診を実施していると報告しており、承認済みの腫瘍学AIツールが人口規模での利用へと移行しつつあることを示しています。
欧州は、ドイツ、英国、フランスにおける確立されたがん医療ネットワークに支えられ、腫瘍学用プログラム医療機器(SaMD)市場において依然として第2位の規模を維持しました。同地域では、臨床的に検証されたツールに対する強い需要と、より厳格なコンプライアンス文化が相まって、参入障壁が高まる一方で、万全の準備を整えたベンダーには有利な環境が生まれました。2026年に発表されたNHS-Galleri試験の結果は、ソフトウェアを活用した多がん検診プロセスの重要な試験場としての英国の役割を強化しました。欧州は、その収益基盤に加え、規制や公衆衛生に関する決定が他地域の導入基準に与える影響力から、引き続き重要な位置を占めています。
アジア太平洋は、2031年までCAGR17.56%で成長すると予測されており、腫瘍学用プログラム医療機器(SaMD)市場において、最も成長が著しい地域セグメントとなる見込みです。同地域は、がん医療需要の高まり、デジタルヘルスへの投資拡大、そして活発な現地の開発者エコシステムに支えられ、比較的低い導入ベースから拡大を続けています。病院や検査機関は、限られた専門医の体制の中で増加する診断件数を管理するため、これらのツールを導入しています。主要市場以外では、中東およびアフリカは依然として初期段階にありますが、近代化プログラムや病院レベルでの導入により、目に見える需要が生まれ始めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したがんのトリアージおよび意思決定支援の活用拡大
- 追跡可能な臨床的エビデンスを伴うSaMDに対する規制当局の優先的対応
- マルチモーダル腫瘍学データプラットフォームの拡大
- 画像診断、病理診断、分子腫瘍学におけるワークフロー自動化に対する病院の需要
- がんの早期発見およびリスク層別化に対するニーズの高まり
- 精密腫瘍学および治療法の選択を支援するソフトウェアの利用拡大
- 市場抑制要因
- がん治療用ソフトウェアの請求に対する償還のばらつき
- 腫瘍の種類や地域を問わず、臨床的検証の負担が大きい
- 画像診断、病理、ゲノミクスという各分野におけるデータアクセス上の制約
- AIおよび医療機器規制の進化に伴うコンプライアンスの複雑化
- バリューチェーンおよびサプライチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- スクリーニングおよび早期発見
- 診断およびトリアージ
- 治療計画および治療法の選択
- モニタリング、再発および対応の評価
- 臨床試験のマッチングと患者の層別化
- 病理・分子分析支援
- 技術別
- 機械学習と深層学習
- コンピュータビジョンおよび画像処理AI
- 自然言語処理
- 予測分析とリスクスコアリング
- エンドユーザー別
- 病院およびがんセンター
- 診断検査室
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 展開モード別
- クラウドベース
- オンプレミス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- Caris Life Sciences, Inc.
- DeepBio Inc.
- Exact Sciences Corporation
- GE HealthCare Technologies Inc.
- GRAIL, Inc.
- Ibex Medical Analytics Ltd.
- Koninklijke Philips N.V.
- Lunit Inc.
- Median Technologies
- Nucleix Ltd.
- Oncora Medical, Inc.
- Paige.AI, Inc.
- PathAI, Inc.
- Roche Holding AG
- Siemens Healthineers AG
- SOPHiA GENETICS SA
- Tempus AI, Inc.
- Viz.ai, Inc.
- Volpara Health Technologies Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日