


HBM KGD(Known-Good-Die)スクリーニング・テスト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
HBM Known-Good-Die (KGD) Screening and Test - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099755
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HBM KGD(Known-Good-Die)スクリーニング・テストの市場規模は、2025年の2億5,000万米ドルから2026年には3億2,000万米ドルへと拡大し、2031年までに11億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR28.93%で成長すると見込まれています。
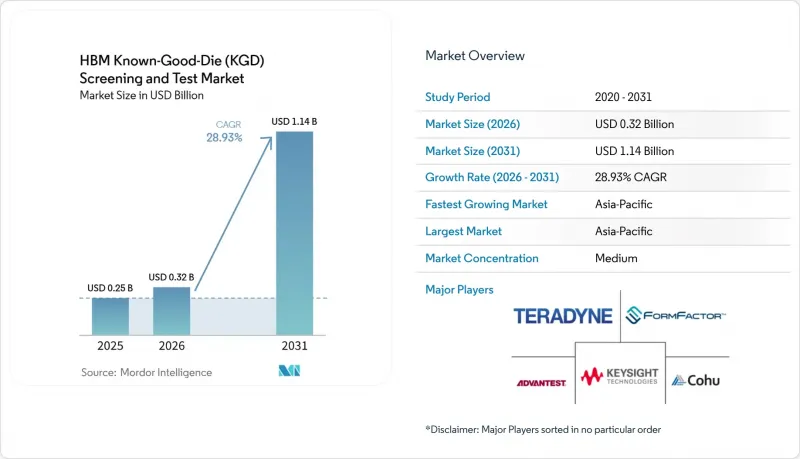
本レポートは、テスト段階別(ウェハーレベルテストなど)、テスタータイプ別(メモリテスターなど)、HBM世代別(HBM2およびHBM2E、HBM3など)、テスト技術別(組み込み自己診断(BIST)に基づくスクリーニングなど)、用途別(機器など)、最終用途産業別(メモリメーカーなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHBM KGD(Known-Good-Die)スクリーニング・テスト市場の動向と洞察
AIアクセラレータの需要増加がKGDスクリーニングの強化を促進
HBM KGD(Known-Good-Die)スクリーニング・テスト市場は拡大傾向にあります。これは、AIアクセラレータにおいて、HBMが単なるオプションのメモリアップグレードではなく、中核となる性能構成要素として不可欠となっているためです。この変化により、ダイやスタックの故障による影響がより深刻化しています。なぜなら、欠陥が発生した場合、単体のメモリコンポーネントではなく、はるかに高価なコンピューティングモジュール全体の動作を妨げる可能性があるからです。FormFactorは2026年、AIとHBMが半導体テストの優先順位を変えつつあり、初期段階での欠陥除去、歩留まりの安定性、およびパッケージレベルのコスト保護への注目が高まっていると述べています。同様の圧力は、顧客によるデバイスの認定方法にも顕著に見られます。より厳格なスクリーニングは、もはやバックエンドの品質上の好みではなく、高付加価値のAIハードウェアに対する商業的な要件の一部となっているのです。AIサーバーの導入が拡大するにつれ、HBM KGD(Known-Good-Die)スクリーニング・テスト市場は、単位あたりの需要増加と、デバイスあたりのスクリーニング工程数の増加の両方から恩恵を受けています。これにより、ウェーハ生産量の増加だけでは装置や生産能力の増強ペースを完全に説明できない場合でも、テスト需要は高水準を維持しています。
マルチダイ歩留まりを守るための「シフト・レフト」テスト戦略
HBM KGD(Known-Good-Die)スクリーニング・テスト市場は、製造フローにおけるスクリーニングのタイミングを早期化する明確な動きによっても形作られています。FormFactorは2026年5月、早期テスト戦略が極めて重要であると指摘しました。これは、製造されたダイが「実証済み認定材料」としてスタッキング工程に入るかどうかを決定し、下流工程の歩留まりとコストを保護するからです。この論理は、スタックが少層設計から12層および16層設計へと移行するにつれて、より一層重要性を増します。なぜなら、たった1つの不良ダイが、組み立てられた製品の価値のはるかに大きな部分を損なう可能性があるからです。Siemens EDAは2026年4月、HBM4によってベースダイがロジックファウンドリー型のアプローチへと移行し、テストプログラムのアーキテクチャが変化することを示しました。これにより、ダイ、スタック、パッケージの各段階にわたる検証の連続性が、より重要になっています。実際には、これはHBMの「KGD(Known-Good-Die)」スクリーニング・テスト市場が、もはや製造ライン上の単一の地点における合否判定のみに焦点を当てたものではなくなっていることを意味します。統合価値が高まるにつれて不良が累積するのを防ぐため、一連の保護ゲートを軸とした体制がますます重要になってきています。
高度なATEおよびプローブインフラの高コスト
HBM KGD(Known-Good-Die)スクリーニング・テスト市場は、依然として大きな障壁に直面しています。その理由は、高度なメモリテスト、プロービング、およびハンドリングシステムの認定に多額の費用がかかる上、大規模な導入が困難であるためです。Advantestが2025年12月に発売した「M5241メモリハンドラー」は、最大512の並列テストサイトをサポートし、スループットは1時間あたり最大4万6,000ユニットに達しますが、これは最新のインフラがいかに専門化されているかを示しています。また、Aehrが2025年8月に発注した評価用注文からも、新規プログラムではカスタムコンタクタの設計や、通常よりも高い電流供給が必要となる場合があり、標準的なテスト用インサートを超えるさらなる開発努力が求められることが示されました。Technoprobeの2025年キャピタル・マーケット・デイでのプレゼンテーションでは、高度なプローブ環境において垂直統合型のMEMS能力が必要であることがさらに強調され、単なる装置の所有だけでなく、供給体制の厚みも同様に重要であることが示唆されました。こうした状況は、エンジニアリングコストを大量生産によって分散できる大手メモリメーカーや、十分な資格を持つパートナーにとって有利に働きます。小規模な参入企業も、HBM KGD(Known-Good-Die)スクリーニング・テスト市場に参入することは可能ですが、多くの場合、完全な社内プラットフォームの構築ではなく、より限定的な役割やサービスモデルを通じて参入することになります。
セグメント分析
2025年、テスト段階のセグメントの中でウェーハレベルテストが44.13%と最大のシェアを占め、HBM KGD(Known-Good-Die)スクリーニング・テスト市場における最初の経済的コントロールポイントとなりました。この優位性は、フローにおける単純なコスト論理を反映しています。スタック前に欠陥を検出することで、より高価な材料が後工程に進むのを防ぐことができるからです。FormFactorは2026年、初期スクリーニングによって製造されたダイが適格な材料として積層工程に進むかどうかが決まると述べており、これによりウェーハレベルテストは下流工程の歩留まり安定性に直接的な役割を果たしています。HBM KGD(Known-Good-Die)スクリーニング・テスト市場において、ウェーハレベルでの判断は、歩留まりだけでなく、将来の各スタックに投じられる資本、処理時間、およびパッケージ組立の労力にも影響を与えます。これが、検証の要求がウェーハの枠を超えて拡大したにもかかわらず、このセグメントが依然として中核的な段階であり続けている理由です。
テスト段階のその他の構成比は依然として拡大しています。これは、先進的なHBMプログラムにおいて、後工程の検証ポイントを省略することができないためです。HBM4ではロジックファウンドリベースのダイが導入され、ウェハスクリーニングだけでは完全にカバーできないより複雑な統合プロセスが採用されるため、パッケージレベルおよびシステムレベルの作業は依然として重要性を保っています。スタックダイのテストは最も急成長しているセグメントであり、2031年までのCAGRは29.67%に達しており、最終パッケージ組立前の「既知良品スタック(KGS)」検証の価値が高まっていることを裏付けています。スタックの高さが増加し、デバイスがCoWoSやその他の先進パッケージング工程に入る前に、顧客がより高い信頼性を求めるようになるにつれて、その必要性は高まっています。JEDECのHBM4フレームワークは、より要求の厳しいスタック構成を正式に規定することでこの方向性を支持しており、これにより中間検証段階の役割が自然と拡大しています。したがって、HBM KGD(Known-Good-Die)スクリーニング・テスト市場においては、「早期のスクリーニングはコスト削減につながるが、後段階のスクリーニングはスタックおよび統合によって生み出されるはるかに大きな価値を守る」という明確な考えのもと、各段階の構成比が拡大しつつあります。
2025年、メモリテスターは38.23%のシェアを占め、テスタータイプ別セグメントの中で最大の規模となりました。これは、ウェハテスト、機能スクリーニング、および複数のHBM世代にまたがる認定サイクルにおけるその役割に支えられたものです。この優位性は、広範な導入実績に加え、HBM KGD(Known-Good-Die)スクリーニング・テスト市場において、従来のメモリテストが依然として日々の生産判断の中心となっている事実に起因しています。2025年後半におけるAdvantestの製品動向は、特に高い並列処理能力と安定したスループットを必要とする高性能AIメモリデバイスにおいて、ベンダー各社がこの基盤を強化し続けていることを示しています。また、新しいHBM世代ごとに依然として膨大な電気的特性評価および量産認定テストコンテンツが必要とされるため、メモリテスターの重要性は変わりません。これにより、新しい手法が普及しつつある中でも、このセグメントはHBM KGD(Known-Good-Die)スクリーニング・テスト市場に確固たる地位を築き続けています。
バーンインシステムは、2031年までのCAGRが29.58%と、テスタータイプの中で最も急速に成長しており、高価なAIおよびHBMデバイスにおける潜在的な欠陥を早期に排除する方向へのシフトを反映しています。Aehrの2025年の評価受注状況からは、下流工程での故障コストが無視できないほど高くなった場合、顧客が新しいウェーハレベル・バーンイン・パスをテストする意向があることが示されました。バーンインはもはや、単なる最終段階の信頼性評価工程として扱われるだけではありません。HBM KGD(Known-Good-Die)スクリーニング・テスト市場において、バーンインは、高度なパッケージングによってさらなる価値が確定される前の「保護ゲート」としての役割をますます果たしているからです。より厳格なスクリーニングには、正確な接触、安定した電流供給、そして再現性のある機械的性能が依然として不可欠であるため、この動向においてプローブカードやウェーハプローブシステムは不可欠な存在であり続けています。Technoprobeの2025年までの拡張計画は、サプライヤー各社も、こうした増加するテスト負荷を支えるコンタクト層に持続的なビジネスチャンスを見出していることを示しています。その結果、現在のテスター市場ではメモリテスターが依然として主導的な地位を占めていますが、バーンインシステムの役割が生産経済性の中心に近づくにつれて、その差は縮まりつつあります。
地域別分析
2025年、アジア太平洋地域は売上高の83.49%を占め、HBM KGD(Known-Good-Die)スクリーニング・テスト市場において最大のシェアを獲得しました。また、2031年までのCAGRが29.78%と、最も急速に成長している地域セグメントでもあります。同地域が主導的な地位にあるのは、HBMの生産、テスト装置の供給、および先進パッケージングの生産能力がすべて同地域に集中しているためです。韓国は、主要なHBMメーカーが初期の認定作業の大部分と、高度なスクリーニングシステムへの需要の多くを牽引しているため、依然として主要な拠点としての地位を維持しています。台湾は、ファウンドリおよびパッケージング能力を通じて重要な統合的役割を果たしており、そのテストインフラは、より広範なHBMのリリースプロセスの一部となっています。日本は、メモリテスト、プローブ、計測技術の能力を通じて地域基盤を強化している一方、中国は認定プロセスの初期段階にあり、依然として現地のHBMテスト能力を構築している段階です。
また、アジア太平洋地域は、政策支援や設備の充実により、HBM KGD(Known-Good-Die)スクリーニング・テスト市場における長期的な地位を強化しています。日本の半導体関連設備投資計画は、2025年12月時点で、通常予算で計4兆5,000億円(301億米ドル)、補正予算で計6兆3,000億円(421億米ドル)となっています。このような支出環境は、地域のサプライチェーン全体におけるテスト装置、プローブ技術、およびプロセス能力への需要を維持するのに寄与しています。したがって、HBM KGD(Known-Good-Die)スクリーニング・テスト市場は、生産シェアの面でもアジア太平洋地域に集中しているだけでなく、同地域における製造、統合、およびサプライヤーの準備態勢という、最も充実した組み合わせによって支えられています。これにより、他の地域が短期間で埋めることは難しいと思われる構造的な優位性が生まれています。
北米は2025年にはシェアが小さかった一方で、ハイパースケーラーの需要やテストプログラムの主導権がHBM KGD(Known-Good-Die)スクリーニング・テスト市場の進化に影響を与えるため、戦略的に重要な位置を占め続けています。この地域には主要な装置およびソリューションプロバイダーが拠点を置いており、AIインフラ顧客の購買力を通じて認定要件を形作る役割も果たしています。カリフォルニア州におけるAehrのウェハーレベル・バーンイン活動は、北米が、HBMウェハーの直接生産量においてアジア太平洋地域に及ばない場合でも、初期段階のスクリーニング手法に影響を与えることができることを示しています。欧州と南米は依然として規模が小さいもの、欧州はTechnoprobeなどのプローブおよび計測専門企業を通じて重要な役割を果たし続けています。一方、中東・アフリカは依然として初期段階の参加者であり、その重要性は上流のHBMスクリーニング能力というよりも、下流のAIシステム需要とより密接に関連しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIアクセラレータの需要増加によりKGDのスクリーニングが活発化
- マルチダイの歩留まりを確保するためのシフト・レフト試験戦略
- HBMスタックの高さが増加し欠陥の封じ込めニーズが高まっている
- 潜在欠陥の除去に向けたウェーハレベル・バーンインの利用拡大
- シグナル・インテグリティおよび電流要件の厳格化によりテスト内容が拡大
- HBM4の認定作業の複雑化により、スタック前の検証費用が増加
- 市場抑制要因
- 高度なATEおよびプローブ・インフラの高コスト
- 高い並列処理レベルにおけるスループットの制限
- フルレート試験における熱および電力供給の制約
- 過剰スクリーニングや誤検出による収量損失リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- テスト段階別
- ウェハーレベル試験
- 積層ダイのテスト
- パッケージレベルテスト
- システムレベルテスト
- テスタータイプ別
- メモリテスター
- ウェーハ・プローブ・システム
- プローブカード
- バーンインシステム
- HBM世代別
- HBM2・HBM2E
- HBM3
- HBM3E
- HBM4
- テスト技術別
- 従来の電気試験
- 組み込み自己診断(BIST)に基づくスクリーニング
- ウェーハレベル・バーンイン
- 高度なプローブおよび計測技術を活用したテスト
- 用途別
- 人工知能・機械学習
- 高性能コンピューティング
- ゲームおよびグラフィックス処理
- ネットワーク・通信機器
- 自動車・輸送産業
- 最終用途産業別
- メモリメーカー
- 垂直統合型デバイスメーカー(IDMs)
- ファウンダリ
- 半導体組立・試験受託サービス(OSAT)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- 韓国
- 台湾
- インド
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teradyne Inc.
- Advantest Corporation
- FormFactor, Inc.
- Cohu, Inc.
- Keysight Technologies, Inc.
- TECHWING INC.
- DI Corporation
- Shenzhen SEICHI Technologies Co., Ltd.
- Wuhan Jingce Electronic Group Co., Ltd.
- Suzhou Secote Precision Electronic Co., Ltd.
- Chroma ATE Inc.
- SPEA S.p.A.
- Tokyo Electron Limited
- Onto Innovation Inc.
- Kulicke and Soffa Industries, Inc.
- ASMPT Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日