


航空機搭載型電子戦:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Airborne Electronic Warfare - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099412
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機搭載型電子戦市場の規模は、2025年の56億9,000万米ドルから2026年には61億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.52%で推移し、2031年には87億9,000万米ドルに達すると予測されています。
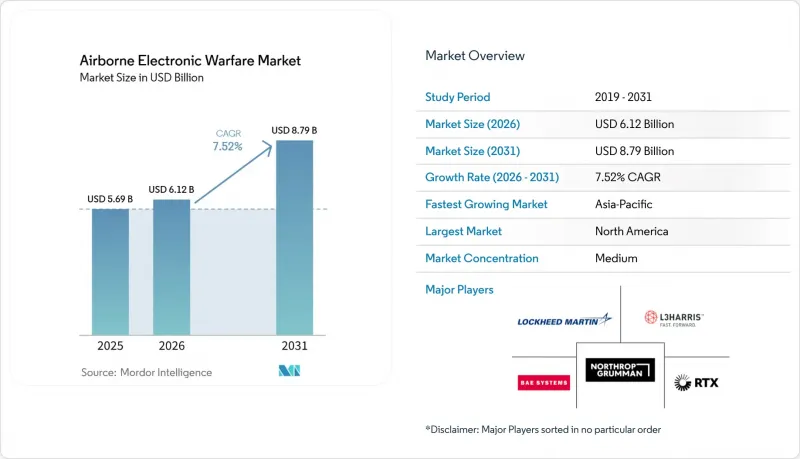
本レポートは、機能別(電子攻撃、電子防御など)、プラットフォームタイプ別(有人航空機および無人航空機)、周波数帯別(HF/VHF、UHF/L/S、C/X、Ku/Ka)、アーキテクチャ別(ポッド搭載型、内蔵型、およびUAV用ペイロード/ポッド)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機搭載型電子戦市場の動向と洞察
防衛予算の増加と装備更新サイクル
防衛費の増加により、次世代電子戦(EW)システムの調達が加速しました。米国防総省(DoD)は、5年間で少なくとも210億米ドルを電子戦開発に充てる計画を立てており、これは前回のサイクルに比べて40%の増額となります。欧州諸国は、単位コストの削減と相互運用性の向上を図るため、電子戦リソースを共同で活用する多国籍連合を結成しました。サウジアラビアやその他の湾岸諸国もこの動向に追随し、ロシアのアクセス拒否(A2/AD)システムに対抗するため、レーダー、ミサイル、電子戦システムを完全に統合したソリューションに投資しています。各地域において、予算の増加により更新サイクルが短縮され、オープンシステム規格に準拠したポッド搭載型および組み込み型の電子戦アーキテクチャに対する受注がさらに増加しています。
高度なマルチバンド地対空ミサイル(SAM)およびレーダーシステムの脅威の高まり
適応性の高いSAMの普及により、各国の空軍はコグニティブ電子戦を採用し、ミリ秒単位で再プログラミングを行うことを余儀なくされています。中国人民解放軍(PLA)の試作機は、3,600個の偽レーダー目標を生成できるジャマーを実証しており、これにより米国およびNATOの広帯域アクティブ電子走査アレイ(AESA)対策への関心が加速しています。同時マルチバンド欺瞞が可能なデジタル無線周波数メモリ(DRFM)技術は、現在、調達ロードマップの中心となっています。これは、米国海軍およびオーストラリア空軍の要件を網羅するRTX社の「次世代ジャマー・ミッドバンド」契約からも明らかです。
次世代電子戦ポッドの調達およびライフサイクルコストの超過
NGJ-Mid Bandのようなポッドプログラムでは、契約の修正が複数回行われ、その結果、コストが膨らみ、マイルストーンが遅延し、すでに逼迫している防衛予算にさらなる圧力が加わりました。AI/MLアルゴリズムを旧式の戦闘機に統合する過程で予期せぬ技術的リスクが生じ、開発者が航空電子機器スイート全体の電磁適合性(EMC)の問題に対処する中で、スケジュールが後ろ倒しになりました。適応型脅威に対する信頼性を実証するためには、試験期間の延長が必須となっており、これにより製品ライフサイクル全体を通じて維持管理コストが膨らんでいます。
セグメント分析
2025年、航空機搭載型電子戦市場において、電子攻撃が市場シェアの47.63%を占め、実弾兵器の発射に先立ち、敵のレーダーや通信を攻撃することの重要性が浮き彫りになりました。広帯域護衛ジャミングやスタンドオフ型デコイへの需要により、2026年の攻撃用ペイロードにおける航空電子戦市場の規模は29億米ドルを上回りました。各軍が、コグニティブ・ジャマーに情報を提供するリアルタイム脅威ライブラリや方位探知センサーに投資した結果、電子支援分野がCAGR9.72%で最も急速に成長しました。電子防御分野では、特にGPSの喪失が作戦行動を麻痺させる恐れのある共同作戦において、衛星リンクや精密航法信号の耐性を強化するため、安定した予算が維持されました。これら3つの任務を単一の処理スタックに統合した統合スイートが、新型戦闘機および爆撃機プログラムの標準装備となり、状況認識能力を向上させると同時に、維持コストを削減しました。
電子攻撃分野へのこれまでの投資は、輸出可能なソリューションへと成熟し、NATO加盟国が共通の波形を導入し、データ遅延を最小限に抑えて攻撃パッケージを調整できるようになりました。現在、航空機搭載型電子戦市場では、単一の開口域内で「探知・分類・妨害」の機能を同時に提供するシステムが主流となっています。この動向により、複数のライン交換可能ユニット(LRU)の必要性が減少し、保守作業が効率化されています。また、訓練場において高忠実度の脅威エミッターが導入され、搭乗員が現実的なマルチバンドレーダークラスターを想定した訓練を行えるようになったことも、市場の成長を後押ししています。
2025年においても、有人航空機は航空機搭載型電子戦市場の73.92%を占め続けました。これは、F-16、F-35、タイフーン、およびEA-18Gの各機隊に対する更新プログラムにより、世界中で数千機の現役機体が維持されたためです。この成長は、F-35に搭載されたAN/ASQ-239などの組み込み型アーキテクチャによって牽引されています。一方、無人システムは、GA-ASIによるMQ-20アベンジャーの自律妨害試験が成功したおかげで、2031年までの年間平均成長率(CAGR)が11.08%に達しました。乗組員へのリスク低減と運用コストの削減が、戦域全体に電子戦ノードを分散させる消耗可能な空対地効果兵器の調達を後押ししました。戦術的には、無人プラットフォームが脅威の発信源を誘き出すおとりとしてますます活用されるようになり、これにより有人航空機はステルス性を維持しつつ、協調的な攻撃シーケンスを指揮することが可能となっています。
UAVメーカー各社は、エンドユーザーが電子戦カートリッジを迅速に交換できるよう、オープンシステム方式のペイロードベイの開発に注力しました。市場では、消費電力を20%削減し、MALE UAVの滞空時間を24時間以上に延長した軽量な窒化ガリウム製送信機が好評を博しました。並行して、有人プラットフォームには無人機向けに開発された自律型意思決定支援システムが統合され、ハードウェアとソフトウェアの相互交流によって、機体群全体の回復力が向上しました。
地域別分析
2025年、北米は航空機搭載型電子戦市場の売上高の44.78%を占めました。これは、ボーイング社が米空軍の次世代電子戦システム向けに受注した6億1,500万米ドル規模の契約をはじめとする、米国による複数年契約に支えられたものです。同地域の航空機搭載型電子戦市場の規模は、F-15、F-16、EA-18Gの機体群の近代化や、B-21爆撃機の防御システム群の継続的な開発に支えられ、2031年までCAGR6.37%で拡大すると予測されています。カナダの防衛政策の見直しでは、将来の戦闘機に搭載する護衛用ジャマーへの資金が割り当てられ、地域の需要をさらに強化することになります。
アジア太平洋地域は、中国の6G対応ジャミング試験や、F-35および次世代戦闘機プログラム向けの電子戦装備調達を加速させた日本の政策見直しを反映し、CAGR9.58%で最も急速な成長を記録すると予想されています。韓国とインドの国内製造拠点は、ポッド型システムを現地で組み立てるための技術移転契約を締結し、コスト削減と自主的な整備能力の構築を実現しました。このように、航空機搭載型電子戦市場は、輸入による調達と、新たに台頭してきた国内生産ラインの両方から恩恵を受けました。
欧州は、ドイツの「ユーロファイターEK」や英国の「テンペスト」次世代戦闘航空システムなど、電子戦(EW)の戦術を調和させる多国間イニシアチブに支えられ、堅調さを維持しました。共同資金調達により規模の経済が向上し、オープンアーキテクチャ規格の採用が促進されました。これは、連合軍の相互運用性を保証するために、米国のSOSAプロファイルと整合するものです。一方、中東およびアフリカでは、少数の購入者に支出が集中しました。しかし、サウジアラビアの統合レーダー・電子戦ロードマップや、UAEのEDGEグループによる輸出推進は、信頼性の高い電波優位能力を配備するという戦略的意図を浮き彫りにしました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛予算の増加と設備更新サイクル
- 高度なマルチバンド地対空ミサイル(SAM)およびレーダーシステムの脅威の高まり
- 有機的な電子戦(EW)システム群を統合した戦闘機の再装備計画
- 超軽量の電子戦(EW)ペイロードを必要とするUAVの機体数の拡大
- 適応型ジャミングのためのAI搭載コグニティブ電子戦
- SOSAに準拠したオープンな電子戦(EW)アーキテクチャへの移行
- 市場抑制要因
- 次世代電子戦ポッドの取得およびライフサイクルコストの超過
- 電磁スペクトルの混雑と干渉回避の課題
- 輸出規制制度(ITAR/ML5)が国境を越えた取引を阻害しています
- グループ1~3のドローンに電子戦(EW)システムを統合する際のSWaP制限
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機能別
- 電子攻撃
- 電子保護
- 電子サポート
- プラットフォームタイプ別
- 有人航空機
- 無人航空機
- 周波数帯別
- HF/VHF
- UHF/L/S
- C/X
- Ku/Ka
- アーキテクチャ別
- ポッド搭載型
- 内部統合型
- UAV用ペイロード/ポッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- L3Harris Technologies, Inc.
- Lockheed Martin Corporation
- Saab AB
- Thales Group
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Israel Aerospace Industries Ltd.
- Mercury Systems, Inc.
- HENSOLDT AG
- Rohde & Schwarz GmbH & Co. KG
- Terma A/S
- QinetiQ Group
- Rafael Advanced Defense Systems Ltd.
- Honeywell Aerospace Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日