


主権型光ファイバーバックボーンインフラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sovereign Fiber Backbone Infrastructure - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099308
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、主権型光ファイバーバックボーンインフラ市場の規模は2025年に309億1,000万米ドルと評価され、2028年までに342億米ドル、2031年までに641億米ドルに達すると予想されており、2026年から2031年にかけてCAGR13.39%を記録する見込みです。
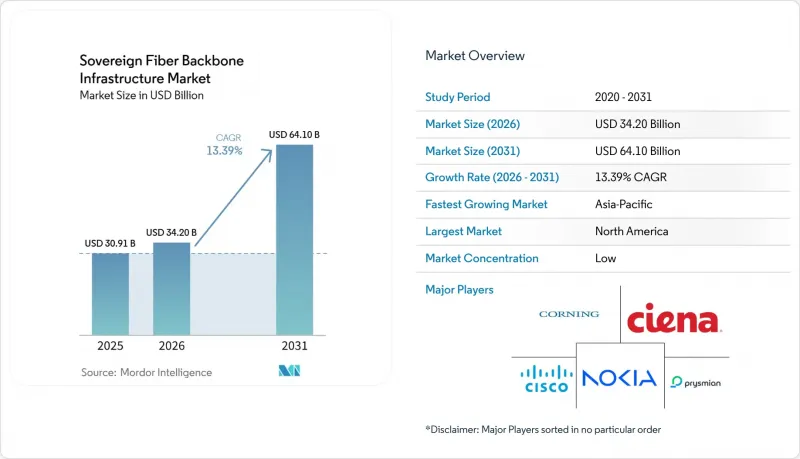
本レポートは、インフラタイプ(陸上、都市間、メトロ、海底、国境を越える回線など)、導入アーキテクチャ(ダークファイバー、ライトファイバーなど)、エンドユーザー(政府、通信事業者、クラウドおよびハイパースケールなど)、地域(北米、南米、欧州、アジア太平洋、中東など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の主権型光ファイバーバックボーンインフラ市場の動向と洞察
国家データ主権法が国内バックボーンの整備を加速
主権型光ファイバーバックボーンインフラ市場では、広範なローカライゼーション規制から調達主導のネットワーク構築へと直接的な移行が見られます。特に、機密性の高いトラフィックの着陸地点やルーティング方法について、政府がより強い管理権限を求めている地域において、この傾向が顕著です。これにより、第三者の管轄区域を経由するトランジット契約への依存ではなく、国家が管理するバックボーン資産に対する需要が高まっています。主権型光ファイバーバックボーンインフラ市場において、この変化はルート計画に影響を及ぼしています。というのも、公共部門の買い手は、機密性の高いワークロードに対して、国内に上陸するファイバーや管理下のバックボーン区間をますます好むようになっているからです。また、これにより、高セキュリティのダークファイバーや専用ルート容量の供給不足が生じており、リース価格の上昇を後押しするとともに、すでに現地の許可や通行権を保有し、政府調達機関からの信頼を得ている事業者に有利に働いています。同時に、海底ケーブルの耐障害性や許可手続きに関する国際的な連携が政策課題として重要性を増しており、これは主権ネットワーク計画のためのより正式な規制環境の整備を後押ししています。
AIとデータセンター回廊の成長が、低遅延ファイバーバックボーンへの需要を高めています
分散型コンピューティング・クラスターでは、従来の企業トラフィックパターンが要求していたものよりも、メトロおよび都市間回廊にわたる低遅延のリンクが必要となるため、AIワークロードの拡大により、主権型光ファイバーバックボーンインフラ市場は再構築されつつあります。コーニング社は、2026年第1四半期の光通信部門の売上高が前年同期比36%増となったと報告しており、AIインフラの展開に伴いファイバー需要がいかに急速に高まっているかを浮き彫りにしています。また、コーニング社は2026年1月、Meta社とAIグレードの光ファイバーに関する60億米ドルの供給契約を締結しましたが、これは現在、大規模なAIプログラムに付随するバックボーンおよび相互接続要件の規模を反映したものです。主権型光ファイバーバックボーンインフラ市場においても、電力制約によりAIの処理能力がより多くの地域キャンパスに分散されており、これにより、導入あたりの相互接続経路数は減少するどころか、むしろ増加しています。この傾向は、高密度コンピューティングクラスターを結ぶルート全体において、低遅延の長距離ルート、メトロリング、および光ファイバーのアップグレードに対する持続的な需要を支えています。
初期段階の土木工事と許認可手続きの複雑さが収益化までの時間を遅らせる
主権型光ファイバーバックボーンインフラ市場は、土木工事の負担の重さによる圧力に引き続き直面しています。これは、溝掘り、交差部工事、架設、およびルート承認が、依然としてプロジェクトコストとスケジュールリスクの大部分を占めているためです。複数の国や地域のプログラムが同時に進行する場合、実際の建設工事がピークに達する前から、請負業者の手配や行政機関の審査能力がボトルネックとなります。FCCは2026年6月、通行権認可申請の処理期限を120日とすることを提案しており、規制当局が承認の遅延を構造的な問題として捉えていることを示しています。国営ファイバー・バックボーン・インフラ市場において、承認の遅れは、資本投入から収益創出までの待ち時間を長引かせることにつながり、複数の管轄区域にまたがるバックボーン構築における資金調達のプレッシャーを高めます。この課題は長距離ルートで特に顕著であり、1件の許可が未解決であるだけで、区間全体の遅延を招き、ネットワークの構築順序、請負業者の配置、および顧客のサービス開始の変更を余儀なくされる可能性があります。
セグメント分析
2025年には、国内陸上バックボーンが収益の35.61%を占め、主権型光ファイバーバックボーンインフラ市場において最大のインフラ種別となりました。この主導的な地位は、国が資金を提供するブロードバンドプログラム、国内通信事業者のネットワークアップグレード、およびコスト効率の高いバックボーン展開のための通行権として鉄道や公共事業用回廊が引き続き利用されていることを反映しています。主権型光ファイバーバックボーンインフラ市場は、依然として地上資産に大きく依存しています。これは、公共サービス、防衛通信、および優先度の高いデジタルトラフィックにおいて、政府が求める国内管理を地上資産が提供するためです。2026年2月、NEC株式会社とノキアは、ブラジル全土にわたるエレトロネット社の光バックボーンを8,000キロメートル拡張する事業に選定されました。これにより、同システムは23州にまたがり、全長25,000キロメートル、光チャネルあたり最大1.2 Tb/sの容量を実現することになります。
海底および国境を越えるバックボーン分野は、2031年までCAGR14.76%で成長すると予測されており、主権型光ファイバーバックボーンインフラ市場において最も成長の速いインフラ種別となる見込みです。この成長は、政府や通信事業者が、混雑している、あるいは地政学的に敏感な中継経路への依存度を低減しようとする中で、経路の多様化に対するニーズを反映したものです。主権型光ファイバーバックボーンインフラ業界において、この変化は重要な意味を持ちます。なぜなら、経路設計はもはや単なる耐障害性の問題にとどまらず、トラフィックの流れや陸揚げ管轄権に対する戦略的な統制の問題として扱われるようになってきているからです。そのため、主権型購入者は、新しいケーブル経路によって特定のボトルネックや、政治的にリスクの高い回廊への依存を回避できるのであれば、より高い複雑さやコストを受け入れるようになっています。その結果、従来の商業的収益モデルだけでは予測できないほど、海底および国境を越える経路に対する投資の妥当性がより強固なものとなっています。
地域別分析
2025年、北米は売上高の22.31%を占め、主権型光ファイバーバックボーンインフラ市場において最大の地域セグメントとなりました。この地位は、同地域におけるハイパースケーラーの設備投資の集中、AI回廊の開発、そして戦略的デジタルインフラのための安全な国内ルーティングに対する政策的な重点化を反映しています。Zayo社は2025年7月、北米コアネットワークの400G対応を100%完了させたほか、シカゴ~コロンバス間の385マイルに及ぶ回線建設を含む、新たな長距離AIルートの整備も推進しました。北米の主権型光ファイバーバックボーンインフラ市場は、カナダのデジタル主権に向けた取り組みや、ニアショアリング、データセンターの成長、国境を越えるトラフィック需要における国境を越える回廊としてのメキシコの役割からも恩恵を受けています。
南米では、主権型光ファイバーバックボーンインフラ市場において新たな投資段階に入っています。その焦点は、単なる接続性の拡大から、AI、データセンター間相互接続、および大容量光通信へのアップグレードへと移行しつつあります。この移行においてブラジルが際立っており、エレトロネット(Eletronet)が日本電気(NEC)およびノキアと共同で進めるネットワーク拡張により、ハイパースケーラーやデータセンターの需要に対応するバックボーン・プラットフォームに、規模、到達範囲、およびより高いチャネル性能がもたらされています。欧州もまた、地域レベルで支援されるバックボーンおよび海底接続プログラムの連携を通じて、主権型光ファイバーバックボーンインフラ市場において勢いを増しています。これは、汎欧州的な資金調達と政策調整が、孤立した国内展開よりも大規模なプラットフォームを優先しているため、重要な意味を持ちます。その結果、主権型接続のための基盤が強化され、地域間の相互運用性と経路の耐障害性を同時に向上させることが可能になります。
アジア太平洋地域は、2031年までCAGR15.11%で拡大すると予測されており、主権型光ファイバーバックボーンインフラ市場において最も成長の速い地域セグメントとなります。この地域の成長は、インドのデジタルインフラ整備の推進、中国のケーブルシステムの規模、そして東南アジア全域におけるハイパースケール需要の高まりが相まって生じているものです。タタ・コミュニケーションズは2026年6月、MISTシステムやプロジェクトCSを含む2つのインド・シンガポール間海底ケーブルプロジェクトに対し、1億5,200万米ドルの投資を表明し、ムンバイ、チェンナイ、シンガポール間の通信容量を大幅に増強しました。また、2026年5月には、チャイナ・テレコムが主導するコンソーシアムを通じて「アジア・リンク・ケーブル」が香港に上陸し、香港とシンガポールを結ぶ国際回廊が強化されました。中東およびアフリカも、湾岸諸国が紅海経由のルートに代わる陸上ルートへの投資を進め、アフリカ諸国が国内バックボーンシステムや国境を越える回線の拡充を継続していることから、国家光ファイバーバックボーンインフラ市場において重要性を増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 各国のデータ主権法により、国内バックボーンの整備が加速しています
- 防衛、重要インフラ、公共部門の各セグメントにおいて、規制対象ファイバールートの需要が増加しています
- ハイパースケーラーおよびクラウド相互接続のニーズが、長距離回線の容量拡大を後押ししています
- 地政学的な観点から、要衝を回避したルートの多様化により、海外経由への依存度が低下しています
- オープンアクセス・バックボーン政策は、資産の活用率を向上させ、主要テナントの収益性を支えます
- AIとデータセンター・コリドーの成長により、低遅延のファイバー・バックボーンへの需要が高まっています
- 市場抑制要因
- 初期段階における土木工事費の高額化と許認可手続きの複雑さが、収益化までの期間を遅らせています
- 国境を越えた調整や着陸権の取得遅延がプロジェクトのリスクを高めています
- 光ファイバーの切断被害、敷地内の盗難、および物理的なセキュリティリスクが運用コストを押し上げています
- 政府の調達規則は、ベンダーの柔軟性を制限し、ライフサイクルコストを押し上げる可能性があります
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- インフラタイプ別
- 地上型国内バックボーン
- 都市間長距離バックボーン
- メトロ・バックボーン・リング
- 海底および国境を越えるバックボーン
- 公益事業および鉄道回廊向けファイバーバックボーン
- 導入アーキテクチャ別
- ダークファイバー
- 光ファイバーサービス
- ハイブリッド光ファイバーおよび波動サービス
- エンドユーザー別
- 政府・防衛
- 通信事業者
- クラウドおよびハイパースケールデータセンター
- 企業および金融機関
- 公益事業および重要インフラ事業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Ciena Corporation
- Cisco Systems, Inc.
- Corning Incorporated
- Prysmian S.p.A.
- Nexans S.A.
- Sterlite Technologies Limited
- Fujitsu Limited
- Infinera Corporation
- CommScope Holding Company, Inc.(Amphenol)
- ADVA Optical Networking SE
- Ribbon Communications Inc.
- ZTE Corporation
- Furukawa Electric Co., Ltd.
- SubCom, LLC
- NEC Corporation
- Alcatel Submarine Networks
- Telecom Egypt
- Telstra Group Limited
- Saudi Telecom Company
- Etisalat &(Emirates Telecommunications Company PJSC)
- Kenya Electricity Transmission Company Limited
- RailTel Corporation of India Limited
- Liquid Intelligent Technologies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日


