


ネットワーク高密度化向け光ファイバーバックボーン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fiber Backbone For Network Densification - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099305
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ネットワーク高密度化向け光ファイバーバックボーン市場の規模は2025年に211億2,000万米ドルであり、2031年までに417億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.82%で成長すると見込まれています。
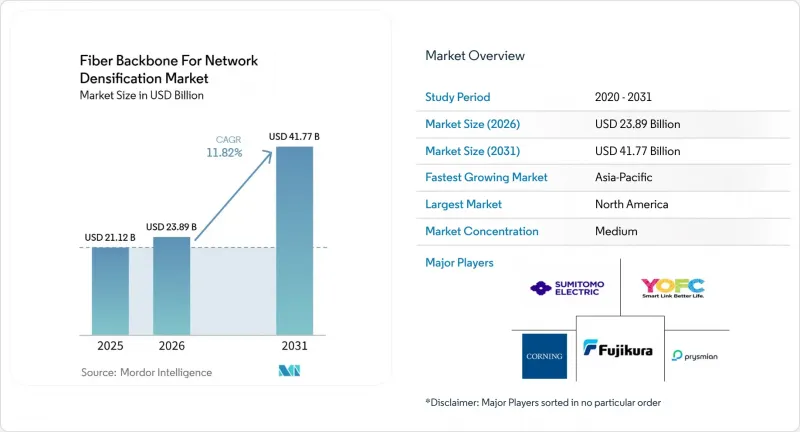
本レポートは、展開タイプ(地下、架空、その他)、ファイバータイプ(シングルモード、マルチモード)、コンポーネント(光ファイバーケーブル、伝送機器、その他)、エンドユーザー(通信事業者、ハイパースケール、企業、公共部門、その他)、および地域(北米、南米、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のネットワーク高密度化向け光ファイバーバックボーン市場の動向と洞察
5Gスモールセルの高密度化と容量拡大
モバイルネットワークの密度向上は、光ファイバーバックボーン市場にとって、最も差し迫った短期的な需要の牽引要因です。スタンドアロン型5GおよびクラウドRANの構成には、信頼性の高いフロントホールおよび集約リンクが必要であり、これにより、高密度な無線基地局の構築において光ファイバーが中心的な役割を果たし続けています。通信事業者がスモールセルを増設し、伝送容量を拡大するにつれ、ネットワーク計画は、個別の基地局のアップグレードから、より広域的な地域バックボーンの整備へと移行しつつあります。これは、都市部のネットワーク密度が高まるにつれ、無線クラスターとコア層間の遅延制御の厳格化、経路の多様性の向上、および伝送の安定化が求められるため重要です。また、サービス品質の要件を緩和することが難しいフロントホール・リングにおいて、無線による代替手段が実用的に採用される余地を狭めます。その結果、将来的なAIやエンタープライズトラフィックの増加が完全に顕在化する前から、ネットワーク高密度化市場における光ファイバー・バックボーンの構築サイクルはより安定したものとなります。
AIによるトラフィックの増加と東西方向のバックボーンの輻輳
AIワークロードは、これまでのトラフィック増加サイクルとは異なる形で、ネットワーク高密度化向け光ファイバーバックボーンの在り方を変えつつあります。従来のインターネットの成長は主にユーザーからサーバーへのトラフィックによって牽引されていましたが、AIのトレーニングや推論は、コンピューティングクラスター内およびクラスター間で大規模なイースト・ウェスト方向のトラフィックを発生させます。この変化により、輻輳が発生する場所も変化しています。主要なAIデータセンターハブに接続されたルートでは、広域の国内ネットワークよりも早くトラフィックの負荷が高まっているからです。また、AIキャンパスは従来のサーバー施設に比べて、より高い密度、より多くの経路冗長性、およびより大きな光容量を必要とするため、サイトあたりの光ファイバー要件も高まっています。その結果、ハイパースケーラーからの大規模なルート発注は、期間が長期化し、光ファイバー本数も増加しており、これがケーブル製造の経済性や調達タイミングに変化をもたらしています。ネットワーク高密度化向け光ファイバーバックボーンでは、ネットワークの他の部分で需要が正常化する前に、特定の回廊沿いで長距離およびメトロバックボーンへの投資が促進されています。
高い土木工事費と用地取得の遅延
土木工事費および許認可取得コストは、ネットワーク高密度化向け光ファイバーバックボーンにとって、短期的に最大の足かせとなっています。ファイバー・ブロードバンド協会(Fiber Broadband Association)の報告によると、2025年に米国の光ファイバー展開事業者の92%がコスト増に直面し、地下敷設コストの中央値は1フィートあたり18米ドル、架空敷設コストは1フィートあたり8米ドルに達しました。同業界の調査によると、回答者の88%が2026年にさらなるコスト上昇を予想しており、その主な要因として、人件費、資材費、許認可取得費用、および開通準備作業が挙げられています。バックボーン回線は、収益を生み出すサービスが1つでも稼働する前に、多額の初期土木投資を必要とするため、こうしたコスト圧力は重要な問題となります。また、用地使用許可の遅延はプロジェクトの工程計画にも悪影響を及ぼします。なぜなら、たった1か所の交差地点での許可が下りないだけで、回廊全体の採算性が損なわれる可能性があるからです。ネットワーク高密度化向け光ファイバーバックボーン分野では、この制約により、長期的な需要の低下というよりも、むしろスケジュールやコスト管理の面から、ルートの稼働開始が遅延しています。
セグメント分析
2025年、地下光ファイバーバックボーンは導入形態別収益の45.98%を占め、ネットワーク高密度化向け光ファイバーバックボーン市場において最大の導入形態となりました。この優位性は、高密度回廊において事業者が埋設型インフラを好む傾向を反映しています。こうした回廊では、ルートの安全性、資産の耐用年数、および長期的な維持管理コストの低さが、初期建設コストよりも重視されるためです。メトロリングや主要な都市間バックボーン区間においても、5Gフロントホールやデータセンター間接続のトラフィックでは経路の不安定性に対する許容度が低いため、地下敷設が引き続き好まれています。海底および都市間光ファイバーバックボーンは、2026年から2031年にかけてCAGR12.87%で成長すると予測されており、これは、光ファイバーバックボーンにおけるメトロエリアの補完と並行して、長距離ルートの構築が勢いを増しており、ネットワークの高度化と市場規模の拡大を牽引していることを示しています。
また、多くの新しいAI施設が、既存の光ファイバー敷設権の範囲外にある電力供給が豊富なグリーンフィールド地域に設置されているため、その構成も変化しています。こうした配置により、新しいコンピューティング拠点と既存の交換ポイントやクラウドリージョンを結ぶ都市間区間に対する新たな需要が生まれています。シアトルとミネアポリスを結ぶLumen社の「NorthLine」ルートは、この傾向を明確に示しています。このルートは、米国北部で台頭しているデータセンター回廊を軸に設計されており、2026年末までに利用可能になる見込みです。同時に、都市部の埋設工事においては、マイクロトレンチ工法がますます重要になってきています。これは、舗装された都市部の路面での工事による混乱を軽減し、導入時間を短縮できるためです。こうした新たな都市間需要と、より迅速な都市部設置手法の組み合わせにより、ネットワーク高密度化向け光ファイバーバックボーンの展開エンジニアリングの役割が拡大しています。また、これはルート設計がより地域特化型になりつつあることを意味しており、中核回廊では地下敷設が主流である一方、新たに接続される長距離経路では新たな機会が増加しています。
2025年には、シングルモードファイバーが売上高の89.96%を占め、ネットワーク高密度化向け光ファイバーバックボーン市場で確固たる優位性を維持しました。この優位性は、バックボーン、メトロリング、および5Gフロントホールネットワークが、より長い伝送距離とコヒーレント光通信との互換性を必要としており、そこではシングルモードが依然として標準的な選択肢となっている事実を反映しています。ITU-T G.652.Dなどの標準規格は依然として主流のバックボーン展開の基盤となっていますが、G.654.Eは、長距離にわたって低減衰を必要とする大容量の長距離通信や海底通信の用途において、その重要性を高めています。また、中国ではバックボーンのアップグレードを400 Gbpsおよび800 Gbpsのネットワーク能力に向けて推進しており、高密度伝送層向けの高性能シングルモードインフラの継続的な調達を支えています。マルチモードファイバーは、2031年までCAGR9.99%で成長すると予測されていますが、その成長はコア伝送ではなく、短距離のキャンパス内およびデータセンター間接続用途に集中しています。
シングルモード光ファイバーも、より高密度なケーブル設計を通じて競合力を拡大しています。プライズミアン社は2025年10月、BendBrightXS 160µmシングルモード光ファイバーを発売しました。これにより、新たな土木工事を必要とせずに、1本のケーブルや1本のダクトあたりにより多くのファイバーを収容できるようになります。都市部やキャンパス環境において、ダクトのスペースが戦略的な制約となりつつあるため、このような設計は重要です。ケーブル密度が向上するにつれ、物理的な配置上の制約からかつてはマルチモードに依存していた使用事例にも、シングルモードソリューションが導入可能になります。ネットワーク高密度化向け光ファイバーバックボーン市場では、短距離用途が拡大しているにもかかわらず、この傾向により、ファイバータイプの全体的な構成比が急速に変化することを防いでいます。また、伝送距離だけでなく、容量密度こそが、ネットワーク高密度化業界全体のファイバーバックボーンにおける調達決定を左右しているという見方を裏付けるものとなっています。
地域別分析
2025年、北米は売上高の33.12%を占め、ネットワーク高密度化向け光ファイバーバックボーン市場において最大の市場シェアを獲得しました。同地域では、5Gの高密度化が活発に行われていることに加え、ハイパースケールAIインフラへの巨額の投資や公共ブロードバンド支援が相まって、メトロ回線および長距離回線の需要がともに高水準で維持されています。ハイパースケーラー各社が、光ファイバーの調達、建設、および伝送システムのアップグレードを前倒しさせるほどの規模で、演算能力と相互接続容量を拡大しているため、米国は依然として主要な牽引役となっています。また、データセンターへの投資が電力の供給状況や安定した運用環境を追い求める形で進んでいることから、カナダの重要性も高まっており、これによりバックボーンへの需要が米国の主要ハブ地域以外にも広がっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR13.87%で拡大すると予測されており、ネットワーク高密度化市場における光バックボーン分野で最も成長の速い地域ブロックとなる見込みです。中国は、大容量の光伝送と主要なコンピューティングハブ間の接続強化を重視したバックボーン近代化計画を通じて、この地域の成長を牽引しています。日本も同様の道を歩んでおり、KDDIは2026年6月に商用ディスアグリゲート型バックボーンルーターの提供を開始し、ソフトバンクは2027年までに全国規模での全光メトロネットワークの展開を目指しています。また、NTTおよびNTT東日本は、オールフォトニクス・ネットワーキング向けの高速光波長経路切り替え技術を実証しており、これはAI時代におけるより俊敏な伝送を目指す同地域の取り組みを支えています。インドと韓国は、5Gの継続的な拡大とデータセンター間接続ニーズの高まりを通じて、さらなる勢いを増しており、アジア太平洋地域は単一の国内市場に集中するのではなく、幅広い基盤を維持しています。
欧州は、民間事業者の収益が圧迫されている状況下でも、規制や政策による支援がバックボーン投資の維持に寄与しているため、戦略的に重要な地域であり続けています。同地域のデジタル接続に関する課題は、依然として加盟国全体におけるギガビット対応インフラへの大規模な投資を必要としており、これがルートの継続的な拡張と近代化を支えています。英国、ドイツ、フランス、イタリアが主要な展開市場であり続ける一方、中東欧では、普及率が低い地域において、グリーンフィールド型のルート投資が依然として採算性を見込める余地があります。中東およびアフリカの貢献度は比較的小さいもの、サウジアラビア、アラブ首長国連邦(UAE)、エジプト、南アフリカでは、各国のブロードバンド計画や都市部接続プログラムがバックボーン需要を支えています。南米では、ハイパースケールおよび相互接続活動が活発化するにつれ、ブラジルで集中的な成長が見られますが、地域全体での開発は依然としてより選択的であり、回廊ベースの展開が中心となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gスモールセルの高密度化と容量拡大
- ハイパースケールおよびエッジデータセンター間の相互接続の拡大
- Open RANおよびCloud-RANによる伝送ネットワークのアップグレード
- 政府による光ファイバー化プログラムと公的資金
- 光ファイバールートの共用、マイクロトレンチ工法、およびユーティリティ回廊の設計における革新
- AIによるトラフィックの増加と東西バックボーンの輻輳
- 市場抑制要因
- 高い土木工事費と用地取得の遅れ
- 密集した都市部の回廊におけるダクトおよび電柱の供給不足
- 光ファイバ回線のセキュリティ、破壊行為および妨害行為のリスク
- 地方都市における投資回収期間の長期化と賃料の圧力
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
第5章 市場規模と成長予測
- 展開タイプ別
- 地下光ファイバーバックボーン
- 空中光ファイバーバックボーン
- 海底および都市間光ファイバーバックボーン
- ファイバータイプ別
- シングルモードファイバー
- マルチモードファイバー
- コンポーネント別
- 光ファイバーケーブル
- 光伝送機器
- 受動部品
- その他のコンポーネント
- エンドユーザー別
- 通信事業者
- クラウドおよびハイパースケールデータセンター事業者
- 企業およびプライベートネットワーク事業者
- 公共部門および公益事業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Corning Incorporated
- Prysmian S.p.A.
- Nexans
- Fujikura Ltd.
- Sumitomo Electric Industries, Ltd.
- Furukawa Electric Co., Ltd.
- Sterlite Technologies Limited
- Hengtong Optic-Electric Co., Ltd.
- YOFC(Yangtze Optical Fibre and Cable Joint Stock Limited Company)
- AFL
- LS Cable and System Ltd.
- Adtran Holdings, Inc.
- Nokia Corporation
- Ciena Corporation
- ZTE Corporation
- Huawei Technologies Co., Ltd.
- FiberHome Telecommunication Technologies Co., Ltd.
- Infinera Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日


