


臍帯血幹細胞:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Stem Cell Umbilical Cord Blood - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099281
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、臍帯血幹細胞市場は2025年の101億6,000万米ドルから拡大し、2026年の110億8,000万米ドルから2031年までに176億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは9.78%となる見込みです。
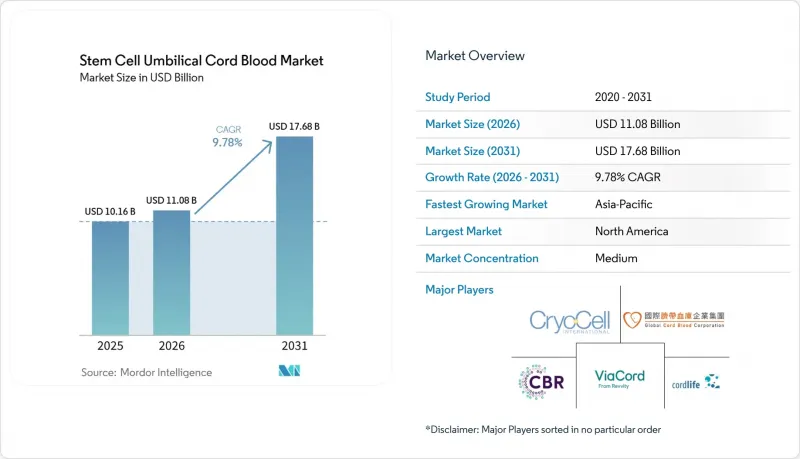
本レポートは、保存形態(民間臍帯血バンク、公的臍帯血バンク、その他)、構成成分(臍帯血、臍帯組織)、サービス形態(採取・輸送、その他)、用途(がん、血液疾患、その他)、エンドユーザー(病院、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の臍帯血幹細胞市場の動向と洞察
再生医療における臍帯血の利用拡大
臍帯血幹細胞市場は、適合するドナーが依然として限られている状況において、臍帯血移植に対する医療支援の強化の恩恵を受けています。臍帯血は他の移植源と比較して、移植片対宿主病(GVHD)の発生率が低いという良好なプロファイルを示し続けているため、臨床成績がこの傾向を後押ししています。2026年4月に発表された第2相試験では、白血病または骨髄異形成症候群の患者28名のうち、臍帯血移植とディラヌビセルの併用療法を受けた27名が少なくとも1年間生存し、重度の急性または慢性移植片対宿主病(GVHD)の報告はなかったと報告されています。また、2025年に実施された別の前向き第II相試験では、若年ドナーがいない患者を対象に、半合致造血幹細胞移植と臍帯血輸血を併用した結果、2年全生存率が95.4%、非再発死亡率が2.4%であったことが明らかになりました。これらの結果は、造血臍帯血幹細胞市場にとって重要な意味を持ちます。なぜなら、登録者数がしばしば不足している多民族集団において、移植の適用範囲を拡大することを裏付けるものだからです。また、移植センターによる採取への取り組み強化や、公的在庫プログラムへの継続的な投資の正当性をさらに強めるものとなります。
長期的な生物学的保険モデルとしての民間家族用臍帯血バンクの拡大
臍帯血幹細胞市場は、引き続き民間ファミリーバンキングからの支持を集めていますが、需要の基盤は変化しつつあります。現在、登録は広範なマーケティングの謳い文句に左右されることが少なくなり、将来の治療用途が明確になった際の長期的な生物学的アクセスの実用的な観点に重きが置かれるようになっています。この変化により、臨床的な使用事例が明確になり、採取手順が簡便である場合、家族が保存された臍帯血の価値をより高く評価するようになるため、保存の質が向上します。PubMed Centralに登録された2025年の研究によると、産科医療現場における官民連携の枠組みの中で、ハイブリッド型の臍帯血バンクモデルを導入することが可能であり、これにより同一の医療現場において、寄付と家族による保存の間の摩擦を軽減できることが示されました。したがって、臍帯血幹細胞市場では、公的チャネルと民間チャネルを厳格に分離することなく、採取量を拡大するハイブリッドモデルの余地がさらに広がっています。長期的には、このモデルは、家族の選択とより広範な臨床利用を整合させることで、在庫の充実度と消費者の受容性の両方を向上させることができます。
採取、処理、保存にかかる生涯コストの高さ
コストは、特に保存費用が全額自己負担となる場合、臍帯血幹細胞市場における最も明白な制約要因の一つであり続けています。民間バンクでは、多くの場合、初期の採取費用と毎年の保存費用が発生し、これらが相まって家庭にとって長期的な契約上の負担となります。これにより、参加対象は可処分所得に余裕のある家庭に限定され、価格に敏感な市場での普及率が低下しています。FamiCord AGは2026年の見通しにおいて、欧州の低い出生率と、エネルギーコストの上昇に伴う消費者の意欲低下が登録者数の伸びを妨げていると述べており、これは家計の経済状況が需要に直接影響を与えていることを示しています。臍帯血幹細胞市場は、啓発キャンペーンのみよりも、保険適用に関する進展により強く反応する可能性が高いと考えられます。なぜなら、保険適用は長期保存の経済性を変えるからです。それがより広範な規模で実現するまでは、コストは転換率に対する構造的な制約として残り続けるでしょう。
セグメント分析
2025年時点で、民間臍帯血バンクは臍帯血幹細胞市場の49.32%のシェアを占めており、これは北米、欧州、およびアジア太平洋地域の一部における長年にわたる家族向け保存プログラムを反映しています。公共バンクは最も急成長している保存セグメントであり、2031年までCAGR9.91%で拡大すると予測されています。この構成比は、臍帯血幹細胞市場が依然として成熟した消費者向け事業者に依存していることを示していますが、非血縁ドナーへのアクセスが重要性を増すにつれて、そのバランスは徐々に変化しつつあります。公共バンクは、機関からの支援や移植プロセスにおける役割の明確化により、引き続き恩恵を受けています。
臍帯血幹細胞市場におけるこの変化は、単に民間バンクからの離脱という単純なものではありません。民間事業者は、顧客との関係、膨大な保存在庫、そして長年にわたり確立されてきた採取システムを保有しているため、依然として価値を維持しています。一方で、臨床プログラムにおいて非血縁ドナーへのより広範なアクセスと、より充実した在庫深度が求められていることから、パブリックバンクが勢力を拡大しています。ハイブリッド型の採取モデルは、同じ産科施設内で寄付と家族向け保存の選択肢を提供することで、これら2つのアプローチ間の隔たりを縮め始めています。臍帯血幹細胞業界全体において、競合上の焦点は、「どのモデルが理念的に優れているか」という議論から、「どのモデルが、一貫した臨床的な採取実績と患者への実用的な活用実績を示せるか」という点へと移行しつつあります。
2025年には、臍帯血が構成要素別収益の53.46%を占め、臍帯血幹細胞市場における基幹サービスとしての役割が引き続き確認されました。臍帯組織は最も急成長している構成要素であり、2031年までCAGR10.12%で拡大すると予測されています。この傾向は、臍帯血幹細胞市場が、従来の造血幹細胞の保存から、より広範な周産期細胞保存モデルへと拡大していることを示しています。移植用途には長い医療実績があり、臨床的な認知度も高いため、臍帯血は依然として中心的な位置を占めています。
構成要素の組み合わせが重要となるのは、それが臍帯血幹細胞市場の収益構造を変えるからです。臍帯血バンクは移植との関連性が強い一方で、臍帯組織の保存は、より広範な治療パイプラインにわたる治療選択肢と結びついています。この違いにより、1回の出産時に血液と組織を同時に採取することの商業的合理性がより強固なものとなります。また、2回目の採取や別途の患者体験を必要とせずに、バンクが顧客価値を高めることにも寄与します。臍帯由来の間葉系幹細胞を裏付ける臨床研究が増えるにつれ、臍帯血幹細胞市場では、追跡可能な単一のプラットフォーム内で血液と組織の両方を保存できるバンクに対する需要がさらに高まると予想されます。これは、臍帯血幹細胞業界がもはや造血単位の保存だけで定義されるものではないことを示す、最も明確な兆候の一つです。
地域別分析
2025年、北米は臍帯血幹細胞市場の48.72%のシェアを占め、地域別では最大の貢献地域となりました。同地域は、成熟した民間バンクインフラ、確立された公的在庫プログラム、そして臍帯血の採取および提供における長い運用実績という利点があります。連邦政府が支援する移植マッチングインフラが、非血縁ドナーの選択肢へのアクセスを引き続き強化しているため、米国は臍帯血幹細胞市場の中心的な存在であり続けています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が11.42%と予測されており、臍帯血幹細胞市場において最も急速に成長する地域になると見込まれています。この地域の成長は、いくつかの国における高い出生数、民間保存に対する中産階級の需要の高まり、および保存基準の正式化が進んでいることによって支えられています。市場によっては規模が大きく価格に敏感な一方で、規模は小さいもの品質を重視する市場もあるため、地域ごとの構成は多様です。日本、オーストラリア、韓国においても、認定や文書化の基準によって既存のバンクが保護され、競争力の低い新規参入者が制限されるなど、より質の高い事業環境が整っています。
欧州の臍帯血幹細胞市場では、業界再編、出生率の低下、政策の相違が同時に結果に影響を及ぼしているため、異なる傾向が見られます。また、この地域は出生率の低下に加え、国ごとに「公的のみ」と「公的・民間混合」のバンク枠組みが異なるという政策上の違いによる圧力にも直面しています。中東・アフリカは小規模な基盤から発展しつつありますが、南米は保険償還の上限や広範な経済変動に制約されており、主要地域に比べて拡大のペースは緩やかです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生医療における臍帯血の利用拡大
- 長期的な生命保険モデルとしてのプライベート・ファミリー・バンキングの拡大
- 同種幹細胞移植に対する臨床的受容度の高まり
- 臍帯血以外の周産期組織保存に対する需要の高まり
- 自動化および密閉型凍結保存によるユニットの生存率の向上
- 幹細胞を用いた治療法に対する臨床的な受容の高まり
- 市場抑制要因
- 回収、処理、保管にかかるライフサイクルコストの高さ
- 保管ユニットの稼働率の見通しが不透明
- 公的・民間・国境を越えた銀行業務における規制の複雑さ
- 新興市場における低い出生時転換率
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ストレージタイプ別
- 民間臍帯血バンク
- 公的臍帯血バンク
- ハイブリッド臍帯血バンク
- コンポーネント別
- 臍帯血
- 臍帯組織
- サービスタイプ別
- 収集・輸送
- 処理および特性評価
- 保管・保存
- 用途別
- がん
- 血液疾患
- 免疫疾患
- 代謝性疾患
- 神経疾患および変性疾患
- その他の用途
- エンドユーザー別
- 病院
- 研究機関
- 製薬・バイオテクノロジー企業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Americord Registry LLC
- California Cryobank Stem Cell Services LLC
- CBR Systems, Inc.
- CellSave Arabia
- Cord Blood America, Inc.
- Cordlife Group Limited
- Cryo-Cell International, Inc.
- CryoSave AG
- CSG-BIO
- Esperite N.V.
- FamiCord AG
- Future Health Biobank Limited
- Global Cord Blood Corporation
- HEMA-QUEBEC
- LifeCell International Private Limited
- New England Cord Blood Bank, Inc.
- Regrow Biosciences Pvt. Ltd.
- Smart Cells International Ltd
- StemCyte International
- ViaCord, LLC
- Virgin Health Bank
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


