


医療情報システムにおけるAI:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI In Healthcare Information Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099280
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療情報システムにおけるAI市場の規模は、2025年に99億4,000万米ドル、2026年に124億8,000万米ドルとなり、2031年までに388億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR25.53%で成長すると見込まれています。
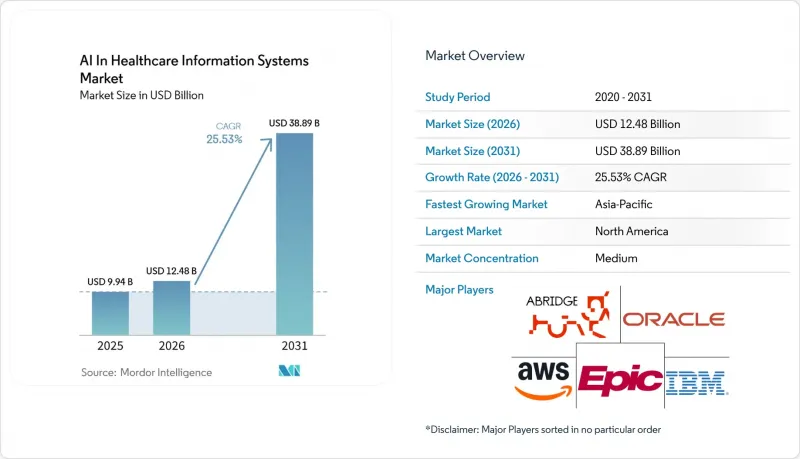
本レポートは、構成要素(ソフトウェア、ハードウェア、サービス)、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、技術(機械学習、自然言語処理、その他)、用途(臨床インテリジェンス、その他)、エンドユーザー(病院・医療システム、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の医療情報システムにおけるAI市場の動向と洞察
マルチモーダルな臨床・運用データの爆発的増加
医療情報システムにおけるAI市場は、請求データや検査値だけでなく、画像診断、ゲノミクス、病理、ウェアラブル端末からの生体信号、音声による記録など、はるかに幅広いデータ構成によって牽引されています。28種類の医療モダリティにわたる720万人の患者データを用いて学習されたマルチモーダル時系列基盤モデルは、95の臨床タスクにおいて、最大5年先までの新規疾患発症を予測する能力を示しました。この結果は重要な意味を持ちます。なぜなら、プラットフォームが1つのワークフロー内で、長期の時系列記録と複数のデータ形式を連携させることができれば、臨床AIの品質が向上するからです。ICML 2025で発表されたCLIMBベンチマークでは、マルチモーダルデータセットを用いたマルチタスク事前学習により、単一モダリティの学習と比較して、超音波AIの性能が29%、心電図(ECG)解析の性能が23%向上したことが示されました。Tempus AIは、450ペタバイトを超えるマルチモーダル医療データと4,500万件以上の患者記録を保有していると報告しており、臨床および製薬分野のユーザー双方にサービスを提供する企業にとって、データ規模がプラットフォームの優位性へと転換しつつあることを示しています。その結果、医療情報システムにおけるAI市場におけるAIは、多くの医療現場にわたってデータを集約、正規化、再利用できるベンダーをますます評価するようになっています。
AI主導の臨床・管理コスト削減
医療情報システムにおけるAI市場におけるAIは、文書作成の負担や反復的な管理業務を削減するという、より明確な経済的メリットからも支持を集めています。Epic社は2026年2月、AI Chartingの早期導入ユーザーにおいて、医師1人あたり1日最大60分の時間短縮と、勤務時間外の文書作成作業を26%削減できたと発表しました。Northwell Healthは2025年10月、28の病院と1,000の外来施設にAbridgeを導入し、臨床医のバーンアウトを最大67%軽減できるとの予測を示す公表データを引用しました。その後、Abridgeはアンビエント・ドキュメンテーションの機能を、検査、画像診断、紹介状、投薬に関するリアルタイムの指示生成へと拡張し、文書作成ツールがいかにして直接的なワークフローの実行へと移行し得るかを示しました。athenahealthは2026年2月、非構造化されたFAXやスキャン文書を処理するAIシステムにより、企業規模で手作業による確認時間を短縮し、請求の品質を向上させることができると発表しました。この傾向により、医療情報システムにおけるAI市場におけるAIの活用が促進されています。これは、文書作成、コーディングの品質、および患者受け入れワークフローから生じるコスト削減分を、より広範な臨床および運営面でのAI導入に再配分できるためです。
プライバシー、サイバーセキュリティ、およびAIコンプライアンスの負担
プライバシーおよびセキュリティに関する規制により、医療情報システムにおけるAI市場におけるAIの展開の一部が鈍化しています。これは、規制対象となる医療データが、一般的な企業向けAI導入の多くよりも厳格なガバナンスを必要とするためです。2025年1月6日に公表されたHIPAAセキュリティ規則の改正案では、リスク分析、技術資産のインベントリ、およびベンダーによる安全対策の検証において、AIツールが明示的にコンプライアンスの対象範囲に組み込まれています。対象機関は、ePHI(電子保護対象健康情報)にアクセスするAIソフトウェアを特定し、技術的な安全対策の導入に関するベンダーからの書面による確認を維持する必要があります。これにより、迅速な導入を望みながらも、証拠、文書化、継続的な監視を依然として必要とする医療機関にとって、導入コストが増大することになります。この負担が最も重くのしかかるのは、中規模および地方の医療機関です。なぜなら、こうした組織には、専任のAIガバナンスチームやサイバーセキュリティ担当者が不足している場合が多いからです。これらの要件は、医療情報システムにおけるAI市場の成長を止めるものではありませんが、調達サイクルを長期化させ、企業の審査を通過できるベンダーの選択肢を狭めることになります。
セグメント分析
2025年、医療情報システムにおけるAI市場規模のうち、ソフトウェアが58.64%のシェアを占め、最大の構成セグメントとなりました。このリードは、EHR(電子健康記録)へのAI機能の深い統合と、文書化、臨床レビュー、コーディング、および管理ワークフロー向けのスタンドアロンツールの急速な普及を反映しています。Epic社は2026年2月、175件以上の生成AI使用事例がリリース済み、または活発に開発中であると発表しました。これは、ベンダーが単体のツールを販売するだけでなく、コアプラットフォームに複数の機能を組み込んでいることを示しています。同社の最新情報によると、収益サイクル向けAI「Penny」は200以上の組織で利用されており、一部のユーザーにおいて、コーディングに関連する保険請求の不承認率を20%以上削減するのに貢献したとのことです。また、医療情報システムにおけるAI市場において、AI機能をより広範な情報システム契約に組み込むことが可能なため、ソフトウェアベンダーは堅調な契約更新による収益の恩恵も受けています。
サービス分野は2031年までCAGR26.32%で成長すると予測されており、これは構成セグメントの中で最も速いペースです。この成長軌道は、購入者がツールの選定から企業全体での実行へと移行するにつれ、導入、統合、ガバナンス、ワークフローの再設計、トレーニング、および導入後のモニタリングに対する需要が高まっていることを反映しています。医療提供者が、多くの専門分野や医療現場にわたってデータマッピング、モデルの監視、ユーザー導入支援を必要とする場合、サービスへの需要はさらに高まります。医療情報システムにおけるAI業界では、組織が複数のEHRインスタンス、共有サービスセンター、ハイブリッド導入モデルを横断して業務を行う場合、サービスへの依存度はさらに高まります。時間の経過とともに、新規導入においてパッケージ化されたアプリケーションと実践的な運用サポートの両方がますます求められるようになるため、ソフトウェアとサービスの間の格差は縮小していくものと見込まれます。
2025年、医療情報システムにおけるAI市場の規模において、クラウドベースの導入は48.29%のシェアを占め、導入モデルの中で最大の地位を占めました。クラウドが主導的な地位にあるのは、アンビエント・ドキュメンテーション、大規模な分析、および保険者・医療提供者間のAPI交換のすべてにおいて、弾力的なコンピューティング能力と摩擦の少ないスケーリングが求められるためです。CMS(米国医療保険サービスセンター)の相互運用性要件は、影響を受ける保険プランや医療提供者のワークフロー全体にわたる標準化されたデジタルデータ交換を業界に促すことで、この傾向をさらに強めています。また、クラウドモデルは、大規模なローカルインフラの更新を伴わずに、より迅速なアップグレード、一元化された監視、および複数拠点への展開を求める医療システムの調達ロジックにも適合しています。医療情報システムにおけるAI市場の多くの組織にとって、ガバナンス規則によって別の方向性が示されない限り、クラウドは現在、新しいAI機能導入におけるデフォルトの選択肢となっています。
オンプレミス展開は、2031年までCAGR27.51%で成長すると予測されており、これは展開オプションの中で最も速いペースです。この成長は、機密性の高い臨床ワークロードをめぐるデータ居住地、インフラの制御、およびガバナンスへの関心の高まりを反映しています。連邦インフラにおけるAI利用に関するCMSのガイダンスにより、モデルの出所、運用環境、および監督への注目が高まっており、これが厳格に管理された展開アーキテクチャへの需要を支えています。ハイブリッドモデルは、機密性の高い臨床データをローカルに保持しつつ、特定の管理業務や調査ワークロードにはクラウドリソースを活用する学術機関や複雑な業務体制を持つ医療機関にとって、依然として重要な選択肢となっています。医療情報システムにおけるAI市場全体において、導入方法の選択は、純粋な技術的な決定であると同時に、ガバナンス上の決定事項となりつつあります。
地域別分析
2025年、北米は医療情報システムにおけるAI市場のシェアの35.73%を占め、最大の地域セグメントとなりました。この地域は、EHRプラットフォームの導入基盤が充実していること、確立されたベンダーが集中していること、そして相互運用性や事前承認に関する活発な政策環境の恩恵を受けています。CMSは、影響を受ける保険者に対し、FHIRベースのAPIおよび電子事前承認ワークフローの導入を推進しており、2027年まで主要なマイルストーンが継続しています。こうした規制活動は、医療情報システムにおけるAI市場全体において、ワークフローの自動化、保険者との接続性、およびデータ層の近代化に対する直接的な需要を生み出しています。多くの主要なEHR、アンビエント・ドキュメンテーション、および臨床AIベンダーが、すでに大規模なデジタル基盤を持つ医療提供者ネットワーク内で最初に事業を拡大しているため、米国は引き続きこの分野の導入における地域的な中心地となっています。
欧州は2025年に地域別で第2位の規模を占め、大規模な公的医療制度と、責任あるAI導入に対する政策上の関心の高まりに支えられています。2026年3月に公表された欧州委員会の調査によると、EUの医療提供者の94%がAIを利用しているか、導入を計画しており、2029年までに臨床意思決定支援システムの普及が著しく進むと予測されています。2025年7月に公表された英国の「10カ年保健計画」では、デジタルシフトが3つの中核的柱の1つとして位置付けられており、これはソフトウェア、相互運用性、およびワークフローの近代化に向けた将来の企業調達を後押しするものです。また、欧州はデジタルヘルス分野において、特にシステム横断的なデータ活用や標準規格に基づく近代化がすでに進行している点で、より強固なデータ共有文化の恩恵を受けています。これにより、旺盛な需要と厳格なガバナンスへの期待が共存する地域が形成されており、これは調達プロセスを遅らせる可能性はあるもの、オープンスタンダードや監査可能な導入を支援するベンダーにとっては有利に働きます。
アジア太平洋地域は、2031年までCAGR29.81%で成長すると予測されており、医療情報システムにおけるAI市場において最も高い成長ペースを示す地域となります。同地域の成長は、大規模なデジタルヘルスの構築、医療提供者のキャパシティの逼迫、そして国家インフラの成熟に伴い、小規模なパイロット事業から実運用への移行が進んでいることに関連しています。中東・アフリカ、南米では、導入はまだ初期段階にあります。しかし、公的プログラムや民間病院グループが、文書作成、ケアの調整、収益管理ワークフローの自動化を模索していることから、両地域とも勢いを増しています。このような地域ごとの状況の違いから、現地のインフラ環境に合わせて導入、ガバナンス、価格設定モデルを適応させることができるベンダーが、最も幅広い拡大の余地を持つと考えられます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 医療情報システム向けAI市場におけるAI
第2章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第3章 調査手法
第4章 エグゼクティブサマリー
第5章 市場情勢
- 市場概要
- 市場促進要因
- 臨床データおよび運用データのマルチモーダルな爆発的増加
- AIを活用した臨床および管理コストの削減
- 相互運用性、FHIR API、およびクラウドネイティブなデータ基盤
- 事前承認および臨床アタッチメントの自動化に関する義務化
- アンビエント・ドキュメンテーションが、エンタープライズAIへの足がかりとなりつつあります
- 臨床意思決定支援におけるリアルタイムの個別化およびリスク予測への需要
- 市場抑制要因
- プライバシー、サイバーセキュリティ、およびAIに関するコンプライアンスの負担
- レガシーシステムの統合とデータ正規化の複雑さ
- EHRのバンドリングとワークフローへのアクセスにおけるロックイン
- 証拠の追跡可能性と償還監査リスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第6章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
- 展開別
- クラウドベース
- オンプレミス
- ハイブリッド
- 技術別
- 機械学習
- 自然言語処理
- コンテキスト認識型コンピューティング
- 生成AI
- その他
- 用途別
- Clinical Intelligence
- 行政・金融インテリジェンス
- 縦断データと相互運用性インテリジェンス
- 調査およびビジネスインテリジェンス
- その他
- エンドユーザー別
- 病院および医療システム
- 製薬・バイオテクノロジー企業
- ヘルスケア支払者
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第7章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abridge AI, Inc.
- Aidoc Medical Ltd.
- Amazon Web Services, Inc.
- athenahealth, Inc.
- Cognizant Technology Solutions Corporation
- Epic Systems Corporation
- GE HealthCare Technologies Inc.
- Google LLC
- IBM Corporation
- Innovaccer Inc.
- IQVIA Holdings Inc.
- Koninklijke Philips N.V.
- MEDITECH
- Microsoft Corporation
- NVIDIA Corporation
- Oracle Corporation
- Qventus, Inc.
- Siemens Healthineers AG
- Tempus AI, Inc.
- Veradigm LLC
- Viz.ai, Inc.
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価