


建設業の現場作業者向けテクノロジー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Frontline Worker Technology In Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099263
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、建設業の現場作業者向けテクノロジーの市場規模は、2025年の10億3,000万米ドルから2026年には12億3,000万米ドルへと拡大し、2031年までに37億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR24.91%で成長すると見込まれています。
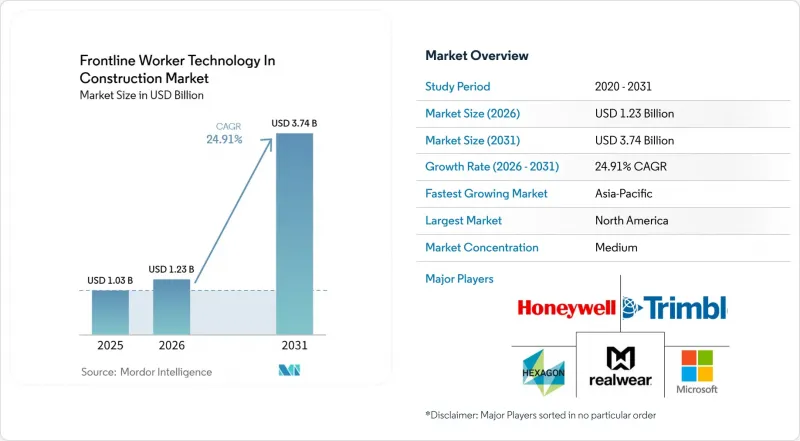
本レポートは、コンポーネント(ソフトウェアおよびサービス)、展開(クラウド型、ハイブリッド型、オンプレミス型)、組織規模(大企業および中小企業)、用途(従業員のコミュニケーションおよびエンゲージメントなど)、エンドユーザー産業(産業・公益事業向け建設など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
建設業の現場作業者向けテクノロジーの市場動向と洞察
複雑な建設現場における作業員のリアルタイム可視化への需要の高まり
建設業の現場作業者向けテクノロジー市場は、勢いを増しています。これは、複雑なプロジェクトにおいて、複数の下請け業者が関与し、各業種のスケジュールが重なり合い、現場の範囲も広大化しているため、手作業での管理が困難になっているためです。請負業者は、超広帯域(UWB)センサー、Bluetooth Low Energy(BLE)ビーコン、GPS連携システムを活用し、リアルタイムの位置情報を人員計画ツールや緊急対応ダッシュボードに反映させています。これにより、監督者は、無線による調整や手作業による人数確認よりも迅速に、作業区域の在籍状況を確認し、作業員の位置を特定し、事故やトラブルに対応できるようになります。また、位置情報データを、事故が報告される前にリスクの高まりを示す行動ベースの分析と組み合わせることで、こうした可視化機能の価値はさらに高まっています。大規模なインフラプロジェクトでは、こうした要件が下請け業者にも拡大されつつあり、建設業の現場作業者向けテクノロジーは、ソフトウェアの直接販売のみに依存することなく、請負業者のサプライチェーンのより深い層にまで浸透しつつあります。
建設現場全体で高まる安全コンプライアンスへの圧力
建設業の現場作業者向けテクノロジーは、主要な建設地域全体で安全規制の執行が強化され、報告要件が厳格化されていることも後押ししています。OSHA(米国労働安全衛生局)による電子的な負傷報告要件により、デジタル記録管理や現場でのリアルタイムな文書化の必要性が高まり、これにより、請負業者の購入決定においてコンプライアンスモジュールの重要性がさらに増しました。この結果、インシデント報告、資格認定の追跡、検査、デジタル安全記録を単一の環境で統合するプラットフォームの販売サイクルが短縮されています。国や地域レベルのコンプライアンス枠組みにより、監査や規模拡大が困難な紙ベースのプロセスではなく、追跡可能なシステムベースの安全管理への移行が企業に求められています。その結果、建設業の現場作業者向けテクノロジーは、請負業者が任意の技術投資には慎重な姿勢を示している中でも、コンプライアンス主導の需要によって恩恵を受けています。
ハードウェア、ソフトウェア、および現場統合にかかる高い初期費用
建設業の現場作業者向けテクノロジーは、完全な導入には通常、ハードウェア、ソフトウェア、接続インフラ、および統合作業を同時に必要とするため、依然としてコスト面での圧力に直面しています。一般的なオフィス用ソフトウェアとは異なり、これらのシステムでは、プロジェクトごとにデバイス設定、ネットワーク設定、および各現場でのモデル較正が必要となる場合が多くあります。CPWRとDodgeによる「2026年安全管理スマートマーケット」レポートによると、調査対象の請負業者のうち、予測分析ツールやウェアラブル端末を利用しているのは10%未満であることが判明しており、予算が逼迫し、投資回収期間を立証することが困難な状況下では、導入が依然として限定的であることを示しています。中規模の請負業者もまた、年間の資本予算とプロジェクトベースの支出サイクルの間に不一致に直面しており、これが長期的なプラットフォームへのコミットメントを正当化することを困難にしています。ベンダー側はサブスクリプション価格やハードウェア・アズ・ア・サービス(HaaS)モデルで対応していますが、初期費用の負担が依然として、建設業の現場作業者向けテクノロジーの普及を遅らせています。
セグメント分析
2025年、建設業の現場作業者向けテクノロジー市場において、ソフトウェアは78.11%のシェアを占め、構成要素の中でサービス部門を大きく引き離しました。このリードは、建設業の現場作業者向けテクノロジーを購入する企業が、通常はプラットフォーム層から導入を開始し、その後、互換性のあるデバイスや統合機能をその周りに追加していく傾向にあることを示しています。建設業者は、ウェアラブル端末からの入力データ、センサーからのフィード、事故記録、現場の観察結果を単一の環境に統合し、管理者が複数のプロジェクトにまたがって活用できるシステムを求めています。クラウドによる更新、ワークフローの変更、分析機能の改善は、新しいハードウェアのサイクルよりも迅速に展開できるため、こうした傾向がソフトウェア需要を支え続けています。
サービス部門は2031年までCAGR25.91%で成長すると予測されており、これは導入の複雑化が、コアプラットフォームを中心に、より大きな継続的収益源を生み出していることを示しています。導入作業には、もはや基本的なオンボーディングにとどまらず、現場の接続性設計、AIモデルのチューニング、ワークフローの整合、およびマネージド・アナリティクス・サポートが含まれるようになっています。これは、建設業の現場作業者向けテクノロジー市場において重要な点です。なぜなら、堅牢なサービス層を持つベンダーは、初期のソフトウェア販売後も顧客維持率を向上させ、乗り換えコストを高めることができるからです。2026年6月にMiterがリリースした「Miter Performance」は、勤怠管理、資格認定、職務履歴、業績評価を統合したものであり、労働力管理ソフトウェアが建設会社向けのより包括的な運用層へと広がりつつあることを示しています。
2025年時点で、建設業の現場作業者向けテクノロジー市場規模の72.61%をクラウドベースの導入が占めており、2031年までCAGR26.18%で成長すると予測されています。この二重の優位性は、接続された現場ワークフローにおけるアーキテクチャの議論が、クラウドシステムに大きく傾いていることを示しています。建設現場はプロジェクト、場所、作業員の構成によって異なるため、固定インフラに依存するプラットフォームでは、変化する現場全体への拡張が困難です。クラウドシステムは、現場の各所に分散したモバイルデバイス、ウェアラブル端末、遠隔センサーからの継続的なデータ取り込みに適しています。
データの保存場所に関する規制、内部ガバナンス基準、あるいは現場の通信環境が不安定なため、完全なクラウドモデルの運用が困難な環境においては、ハイブリッド型導入が依然として重要です。これは特に、遠隔地でのプログラムや、運用上、部分的なローカル制御が依然として必要とされる機密性の高いプロジェクトカテゴリーにおいて、重要な意味を持ちます。オンプレミス型システムは、厳重に管理された環境の外に現場データを移動させることができない限られたユーザー層には引き続き利用されていますが、新規導入のほとんどにおいて、もはや優先される選択肢ではありません。したがって、建設業の現場作業者向けテクノロジーは「クラウドファースト」の設計へと移行しつつありますが、コンプライアンスや稼働時間を犠牲にすることなく柔軟性を必要とする購入者にとっては、ハイブリッドモデルが依然として実用的な橋渡し役となっています。
地域別分析
2025年、北米は建設業の現場作業者向けテクノロジー市場シェアの36.11%を占め、依然として最大の地域貢献者としての地位を維持しました。米国は引き続き主要な収益基盤となっています。これは、デジタルによる負傷報告や安全文書化の要件により、請負業者がリアルタイムの記録と監視をサポートするプラットフォームを採用するよう促されているためです。カナダもまた、デジタルIDや労働力認証ツールを通じて勢いを増しており、2026年にカナダデジタルID・認証評議会が注目した、Credivera社の政府認証済み資格情報交換サービスなどがその一例です。労働力不足、大手請負業者の存在、および保険意識の高まりが、北米の建設業の現場作業者向けテクノロジー市場全体での導入を後押しし続けています。
アジア太平洋地域は、2031年までCAGR29.66%で成長すると予測されており、建設業の現場作業者向けテクノロジー市場規模の見通しにおいて、地域別で最も急速な拡大を遂げると見込まれています。インドでは、交通、住宅、都市開発プロジェクトにわたり、複数現場にわたる労働力の調整や下請け業者の監督を必要とする大規模なインフラ計画が需要を押し上げています。中国でも、経験豊富な労働者の引退が進み、請負業者が労働力の配分や現場監督を改善するためのAIベースのツールを求めるにつれ、導入が加速しています。日本と韓国は生産性向上を重視した導入を進めており、一方、オーストラリアでは、遠隔地や通信環境が不安定な建設現場でも使用可能なオフライン対応ツールの需要を支えています。したがって、アジア太平洋地域全体におけるプロジェクト活動の規模の拡大により、労働力のコンプライアンス確保や現場の可視化は、単なるオプションのデジタル化ではなく、中核的な運営上のニーズへと変化しつつあります。
欧州、中東・アフリカ、南米では成熟度の違いが見られますが、いずれも建設業の現場作業者向けテクノロジーにおいて重要な位置を占めています。欧州では、ドイツ、英国、フランスなどの国々が、プライバシー保護への期待の高まりや、労働者の保護とデータ管理のバランスを取れるプラットフォームへの関心の高まりを牽引することで、需要を形成しています。中東・アフリカ地域では、サウジアラビアやアラブ首長国連邦が、広大で遠隔地の現場にまたがる多国籍労働力をより適切に監督する必要がある大規模な建設プロジェクトを通じて、市場の成長を支えています。南米は導入サイクルの初期段階にありますが、正式な安全管理や労働力のモニタリングに対する関心の高まりが、将来の技術導入に向けた明確な道筋を作り出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑な作業現場における作業員のリアルタイム可視化に対する需要の高まり
- 建設現場全体で高まる安全コンプライアンスへの圧力
- AIを活用した危険検知および予測型安全分析の利用拡大
- コネクテッドPPEおよびスマートウェアラブルの普及拡大
- 人手不足により、勤怠管理、コンプライアンス、生産性追跡の自動化が加速しています
- デジタルワーカーの資格認証および現場へのアクセス制御に対する需要の高まり
- 市場抑制要因
- ハードウェア、ソフトウェア、およびサイト統合にかかる初期費用の高さ
- プライバシー、労使関係、および労働者の受容に関する課題
- 従来の建設システムとの相互運用性の低さ
- 過酷な現場環境におけるバッテリー寿命、耐久性、および接続性の制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開別
- クラウドベース
- ハイブリッド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- 用途別
- 従業員のコミュニケーションとエンゲージメント
- ワークフォース・エグゼキューションおよびタスク管理
- 人員のスケジュール管理および調整
- 学習および知識活用
- ワークフォース・アナリティクスおよびパフォーマンス・マネジメント
- 安全・コンプライアンス管理
- その他の用途
- エンドユーザー産業別
- 住宅建設
- 商業建築
- インフラ建設
- 産業・公益事業向け建設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 36Zero Group Ltd.
- Aatmunn, Inc.
- Aetheer, Inc.
- Augmentir, Inc.
- Epicore Biosystems, Inc.
- Garmin Ltd.
- Hexagon AB
- Honeywell International Inc.
- Karam Safety Private Limited
- Librestream Technologies Inc.
- MakuSafe, Inc.
- Microsoft Corporation
- PTC Inc.
- ProGlove GmbH
- RealWear Inc.
- RedZone, Inc.
- Siemens AG
- SlateSafety, Inc.
- Trimble Inc.
- Vuzix Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


