


バイオインフォマティクス分野におけるAI:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI In Bioinformatics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099124
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、バイオインフォマティクス分野におけるAI市場は、2025年の103億2,000万米ドルから2026年には118億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR16.23%で推移し、2031年には252億1,000万米ドルに達すると予測されています。
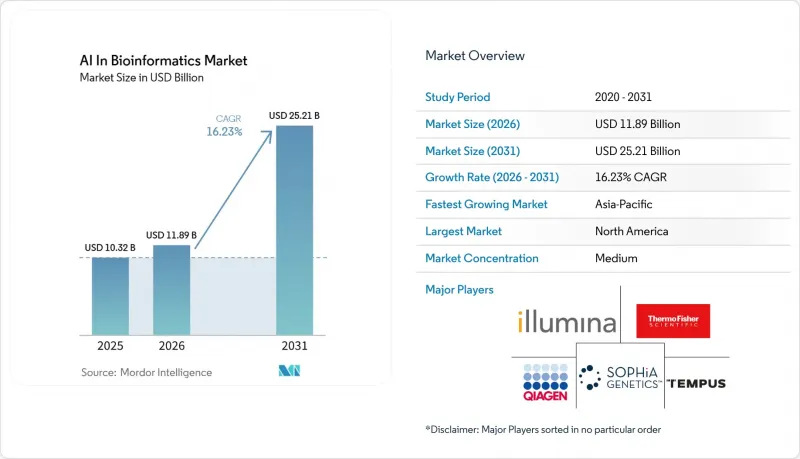
本レポートは、提供(ソフトウェア、サービス)、技術(機械学習、深層学習、その他)、用途(創薬・医薬品開発、その他)、エンドユーザー(製薬・バイオテクノロジー企業、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオインフォマティクス分野におけるAI市場の動向と洞察
AIを活用したマルチオミクスデータの大規模な解釈
バイオインフォマティクス分野におけるAI市場は、ゲノミクス、トランスクリプトミクス、プロテオミクス、メタボロミクスが統合されたAIワークフローへの統合によって推進されています。従来、マルチオミクス解析は、モデルがデータタイプ間の異なる統計的特性やバッチ効果を調整することに苦戦していたため、その範囲が限定されていました。2026年に『Cell Metabolism』誌に掲載された研究では、42万5,258人の被験者を対象とした統合的なマルチオミクス・モデリングが示され、単一モダリティのアプローチでは到達できなかった規模で、加齢の経過、代謝健康、および介入への反応を予測する上で優れた性能を発揮しました。これにより、製薬企業は、標的検証におけるより日常的なステップとしてAI統合型マルチオミクスを採用するようになり、時間がかかりがちなin vitroスクリーニングへの依存度を低減しつつあります。また、2025年に発表されたFlexynesisツールキットは、バルク・マルチオミクスデータが精密腫瘍学における層別化をいかに支援できるかを示しており、これはがん適応症の選定における臨床応用が早期化することを示唆しています。残された課題は、データ生成から意味論的な調和へと移行しています。これは、ベンダーが現在、大規模なコホートデータセット全体にわたる一貫性のない臨床表現型およびメタデータ基準を整合させる必要に迫られているためです。
臨床試験の層別化とコホートマッチング
バイオインフォマティクス分野におけるAIは、医薬品開発における患者サブグループの選定を改善する必要性からも支持を集めています。従来の疫学ツールでは、異質な試験対象集団の中から薬理ゲノミクスに基づいて定義された反応者集団を特定できないことが多く、その弱点が第II相試験の失敗の一因となってきました。FDAが2026年4月に開始した臨床試験におけるAIのパイロットプログラムは、投与量の選定、安全性モニタリング、および早期の継続・中止判断に直接取り組んでおり、これにより、試験の設計および実施に使用されるAIバイオインフォマティクスツールに対する規制上の支援がより明確になりました。商用プラットフォームはこれに対応し、ゲノム、トランスクリプトーム、画像、および臨床データを組み合わせてコホート定義を作成しており、従来のワークフローよりもはるかに迅速に利用できるようになっています。これにより、説明可能なソフトウェアへの需要が高まっています。というのも、規制当局への申請に提出されるAIによって定義されたコホートには、固定されたモデルパラメータ、監査可能なロジック、および明確なデータ系譜記録が必要となるからです。
国境を越えたゲノム共同研究におけるデータ主権をめぐる摩擦
バイオインフォマティクス分野におけるAI市場は、プライバシー、再識別リスク、二次データ利用に関する異なる前提に基づいて構築された国境を越えたゲノムデータ規制により、大きな制約に直面しています。EUのGDPR、中国の「個人情報保護法」および「ヒト遺伝資源管理規則」、ならびに米国NIHのゲノムデータ共有フレームワークは、実際には十分に整合しておらず、多国籍のモデル学習および検証プログラムにおけるガバナンスのタイムラインを長期化させています。中国の遺伝資源に関する規制は、関連するデータフローに対して輸出規制や国内ローカライゼーション要件を課しているため、外国が関与する研究に対して特に制限が厳しいものです。その結果、バイオインフォマティクス分野におけるAI市場は、単純な世界のライセンシング契約ではなく、国ごとのデータパートナーシップ体制へと移行しつつあります。これにより、世界的に有用なトレーニングデータセットを求めるベンダーにとって、開発コストが増加し、市場投入までの期間が長期化しています。
セグメント分析
2025年、バイオインフォマティクス分野におけるAI市場において、ソフトウェアは59.73%のシェアを占めました。これは、SaaS型のゲノム解析プラットフォーム、クラウドネイティブなバリアントアノテーションツール、および導入後に効率的にスケールするAIを活用したシーケンシング解析パイプラインに支えられたものです。また、大規模なゲノムデータベースや、ソフトウェアプラットフォームに組み込まれた独自のモデル重みによって生じる切り替えコストも、その地位を強固なものにしています。これらの要因により、ソフトウェアは現在、バイオインフォマティクス分野におけるAI市場において最も定着した製品となっています。この価値提案は、顧客が再現性のある解析、処理速度の向上、および複数の調査プログラムにわたる一元化されたモデル更新を必要とする場面で、最も強く発揮されています。
サービスは、2026年から2031年にかけてCAGR16.58%で、最も急速に成長するサブセグメントになると予想されています。これは、複雑なモデルの導入により、購入者が外部サポートを求めるようになっていることを示しています。バイオインフォマティクス分野におけるAI業界は、プラットフォームとサービスのバンドル契約へと移行しつつあります。これは、モデルのカスタマイズ、パイプラインの統合、および管理型分析が、ソフトウェア単体よりも標準化が困難であるためです。バイオインフォマティクス分野におけるAI市場では、収益源がソフトウェア単体のモデルから、継続的なサービスベースの契約形態へと移行しつつあります。
2025年には、機械学習が44.38%のシェアを占め、シーケンシング・パイプライン、バリアント分類、バイオマーカー関連性研究、表現型予測の各分野において、依然として最も確立された技術基盤であり続けました。臨床ゲノミクスのワークフローでは、解釈可能性やキャリブレーションが重視されることが多いため、勾配ブースティングツリーやランダムフォレストなどの教師ありモデルは依然として重要な役割を果たしています。ディープラーニングは、タンパク質構造予測、全スライド画像解析、および単一細胞タスクにおいて相対的に優れた性能を発揮しており、全体的なシェアで首位を占めていない場合でも、その重要性は維持されています。この構成は、バイオインフォマティクス分野におけるAI市場が、1つの支配的なモデルクラスに収束するのではなく、依然として複数の技術的アプローチを採用していることを示しています。
自然言語処理は、2031年までのCAGRが16.82%と、最も急速に成長する技術分野になると予想されています。これは、生物医学文献、臨床記録、ナレッジグラフが、研究ワークフローにおいて活発に活用されるデータ層になりつつあるためです。コンピュータビジョンは依然として小規模なセグメントですが、臨床ワークフローにおけるAIを活用したデジタル病理学や全スライドイメージングと並行して成長しています。したがって、バイオインフォマティクス分野におけるAIは、単なる配列解析にとどまらず、調査や診断プロセスをより幅広く支援するテキスト、画像、グラフ推論タスクへとその範囲を拡大しつつあります。
地域別分析
2025年、北米はバイオインフォマティクス分野におけるAI市場規模の48.55%を占め、地域別で最大のシェアを占めました。同地域は、活発な製薬業界の研究開発活動、豊富なベンチャー資金、そしてNIH(米国国立衛生研究所)が支援する強固なゲノミクスインフラの恩恵を受けています。米国は引き続き、この地域のバイオインフォマティクス分野におけるAI市場の中心的な存在であり、カナダは「Genome Canada」や関連する精密医療活動を通じて市場を支えています。主要なクラウドプロバイダーによるハイエンドGPUインフラへのアクセスも、大規模なオミクス・ワークロードにおける北米のコスト面および速度面の優位性を強化しており、EuroHPCのMeluXinaプロジェクトでは、3つのGPUノード上でParabricksを使用することで、GPU加速による全ゲノム解析の実行時間を14.6時間から4.7時間に短縮できることが示されました。
欧州は、バイオインフォマティクス分野におけるAI市場で第2位の規模を誇る地域ブロックであり、ドイツ、英国、フランスが主導的な役割を果たしています。英国では、NHSイングランドの「血液検査優先がんプログラム」や、SOPHiA GENETICSが2026年5月にSynnovisと締結した提携が、公的医療制度がいかにしてAIを活用したゲノム診断に対する大規模な直接需要を創出できるかを示しています。ドイツは、ドイツ・バイオバンク・アライアンスおよびゲノムデータインフラストラクチャ・プロジェクトを通じて、フェデレーテッド・ゲノミクス分野で主導的な役割を果たしており、2026年には複数の国内ノードにまたがるプライバシー保護型フェデレーテッドGWASの実証実験を完了しました。
アジア太平洋地域は、2026年から2031年にかけてCAGR18.43%で最も急速に成長する地域になると予測されており、バイオインフォマティクス分野におけるAI市場の中で最も急成長する地域となる見込みです。この成長は、中国、日本、インド、韓国における政府主導のゲノミクスプログラムや、各国の健康データインフラへの継続的な投資によって牽引されています。2025年に『Nature』誌に掲載された漢民族の祖先に関する研究では、集団特異的な多遺伝子リスクスコアリングが、非欧州系モデルの大規模な開発をいかに支援できるかが示されました。これは、地域特異的な精密医療ツールにとって重要な意味を持ちます。中国の大規模コホートプログラムや多民族間研究は、地域特化型モデルの学習データの基盤を拡大しています。一方、南米、中東・アフリカでは、病院との提携や精密医療インフラへの投資を通じて、初期段階の需要が見られます。これには、PathAIによる2026年のブラジルでの共同プロジェクトも含まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したマルチオミクスデータの大規模解析
- 臨床試験の層別化とコホートマッチング
- 生物学的配列および構造予測のための基盤モデル
- 病院およびバイオバンクデータのサイロを横断したフェデレーテッドラーニング
- クローズドループ型ウェットラボおよびインシリコ・ワークフローの自動化
- 集団規模のゲノム解析に向けた、異なる祖先系統を網羅するモデルの拡張
- 市場抑制要因
- 国境を越えたゲノム研究協力におけるデータ主権をめぐる摩擦
- 臨床、調査、およびGxPの各使用事例におけるモデル検証の負担
- 大規模オミクス・パイプラインにおけるGPUおよび高性能コンピューティングの制約
- 希少変異および希少疾患の使用事例における、ラベル付き生物学的データセットの不足
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- サービス
- 技術別
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータビジョン
- その他の技術
- 用途別
- 創薬・医薬品開発
- 臨床診断および精密医療
- バイオマーカーの発見と検証
- マルチオミクスデータの統合と解釈
- 生物ネットワークおよびシステム生物学モデリング
- 検査室情報学およびワークフローの自動化
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 病院・診断検査室
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- BenevolentAI
- Congenica Ltd.
- Deep Genomics Inc.
- DNAnexus, Inc.
- Fabric Genomics, Inc.
- GeneDx, Inc.
- Genialis, Inc.
- Genoox Ltd.
- IBM Corporation
- Illumina, Inc.
- Insilico Medicine, Inc.
- NVIDIA Corporation
- Owkin, Inc.
- Oxford Nanopore Technologies plc
- PathAI, Inc.
- QIAGEN N.V.
- SOPHiA GENETICS SA
- Tempus AI, Inc.
- Thermo Fisher Scientific Inc.
- Velsera, Inc.
第7章 市場機会と将来の展望



