


LPDDR5パッケージ・オン・パッケージ(PoP):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
LPDDR5 Package-on-Package (PoP) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098554
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、LPDDR5のパッケージ・オン・パッケージ(PoP)市場の規模は、2025年の96億5,000万米ドルから2026年には112億5,000万米ドルへと拡大し、2031年までに150億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.05%で成長すると見込まれています。
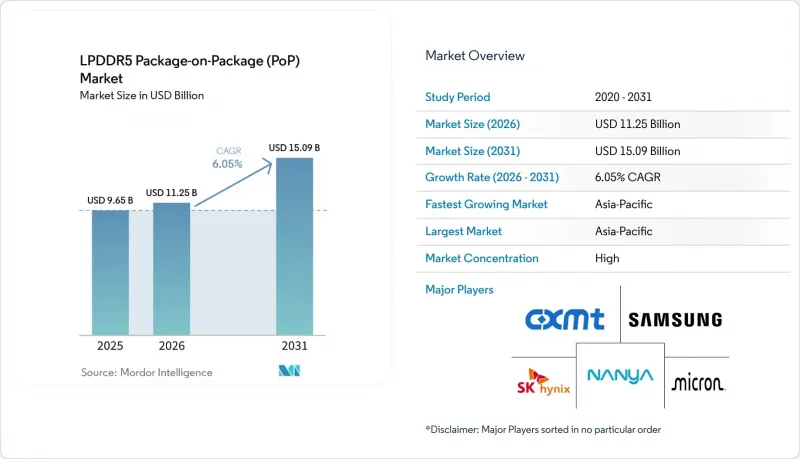
本レポートは、製品タイプ(LPDDR5、LPDDR5Xなど)、パッケージ容量(最大8 GB、12 GB、16 GBなど)、データ転送速度(最大6400 Mbps、6401~7500 Mbpsなど)、エンドデバイス(スマートフォン、タブレットおよび着脱式モバイルコンピューティングデバイス、XRデバイス/AR-VRヘッドセットおよびスマートグラス、その他)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のLPDDR5パッケージ・オン・パッケージ(PoP)市場の動向と洞察
デバイス内AIによるメモリ使用量の増加
デバイス内AI推論は、ハイエンドスマートフォンのメモリ計画を変えつつあり、積層型モバイルDRAMの基本仕様を引き上げています。クアルコムは、Snapdragon 8 Gen 3が100億パラメータのモデル向けに最大24 GBのデバイス内DRAMをサポートすると発表しており、これにより高密度モバイルメモリ構成の上限が引き上げられました。サムスンは、同社の12nmクラスのLPDDR5X DRAMパッケージにおいて耐熱性が21.2%向上したと発表しており、高密度化に伴い熱制御技術も進歩していることを示しています。AIワークロードは容量、速度、パッケージ効率を同時に要求するため、これはLPDDR5パッケージ・オン・パッケージ市場にとって重要な意味を持ちます。したがって、メモリが単なる背景的なコンポーネントではなく、デバイスのパフォーマンスを左右する要素となるにつれて、LPDDR5パッケージ・オン・パッケージ市場は恩恵を受けることになります。
モバイルDRAMにおけるLPDDR5およびLPDDR5Xの構成比率の拡大
モバイルDRAMの構成比は、より新しいLPDDR5クラスの製品へと移行しており、これにより、先進的なPoPパッケージの適用可能なソケット基盤が拡大しています。マイクロン社によると、同社の1YノードLPDDR5Xは8GBから32GBまでをカバーし、2026年のフラッグシップスマートフォン向けに設計されており、ベンダー各社が単一のプロセスファミリー内で容量範囲を拡大していることがうかがえます。サムスンもまた、LPDDR5 uMCPを、メモリとストレージのより緊密な統合を通じて次世代スマートフォンの機能を実現する手段として位置づけ、より幅広い携帯電話設計においてLPDDR5クラスの性能をより実用的なものにする一助としています。新しいプラットフォームでは、より高性能なメモリインターフェースが標準化される傾向が強まっているため、LPDDR5パッケージ・オン・パッケージ(PoP)市場は、こうした製品ラインナップの拡大の恩恵を受けています。また、従来のメモリからの移行が進むたびに、旧式のPoP設計が廃止される可能性が高まるため、LPDDR5パッケージ・オン・パッケージ市場も恩恵を受けています。
HBM主導による先進ノード生産能力の圧迫
LPDDR5パッケージ・オン・パッケージ市場にとっての主要な制約要因は、先進ノードのDRAM生産能力が、より高付加価値のAIメモリプログラムへと振り向けられていることです。2025年のテクノロジー業界に関する報道によると、HBMが最先端のメモリリソースのシェアをますます吸収しており、他のDRAMカテゴリーの供給が逼迫しているとのことです。DRAMの供給増加率は過去の平均を下回る水準にとどまると見込まれており、これは一時的な制約ではなく、構造的な制約であることを示唆しています。LPDDR5のパッケージ・オン・パッケージ(PoP)市場は、この圧力を直接受けています。なぜなら、先進的なPoP製品は、AIメモリプログラムが追求しているのと同じノードの進展に依存しているからです。そのため、サプライヤーにとって、確保されたウエハースタート数やパッケージング生産能力へのアクセスは、以前よりも大きな競争優位性となっています。
セグメント分析
2025年、LPDDR5XはLPDDR5パッケージ・オン・パッケージ(PoP)市場で61.82%のシェアを占め、現在の収益創出という点で明らかに主導的な製品タイプとなっています。その優位性は、フラッグシップ級のアプリケーションプロセッサプラットフォームでの幅広い採用と、トップクラスのモバイルDRAMベンダー全体におけるサプライヤーの供給体制の整備に起因しています。SKハイニックスは、世界最速のモバイルDRAMとしてLPDDR5Tを商品化し、その後、クアルコムのSnapdragon 8 Gen 3との互換性検証を完了しました。これにより、プレミアム設計における高速グレードの地位が強化されました。続いて、マイクロンはパッケージ高0.61 mmで10.7 Gbpsの1YベースのLPDDR5Xを初めて出荷し、性能と薄型化が同時に進歩していることを示しました。その結果、LPDDR5パッケージ・オン・パッケージ市場では、プレミアム需要が標準グレードのみではなく、より高速なLPDDR5XおよびLPDDR5Tクラスのパッケージへと移行しつつあります。
高速LPDDR5XおよびLPDDR5Tクラスのパッケージは、2031年までCAGR6.64%で成長すると予測されており、LPDDR5パッケージ・オン・パッケージ市場において最も成長の速い製品タイプとなります。これらのバリエーションの台頭は、単純な傾向を反映しています。なぜなら、より高速なメモリグレードにより、パッケージの高さを過度に増やすことなく、携帯電話プラットフォームがAIワークロードを維持できるようになるからです。標準的なLPDDR5は、電力、発熱、および認定要件の優先順位がフラッグシップ携帯電話のニーズとは異なる、自動車のコックピットプラットフォームや産業用エッジデバイスにおいて、依然として重要な役割を果たしています。したがって、LPDDR5パッケージ・オン・パッケージ業界は、速度と薄さを重視するプレミアム路線と、より幅広い動作条件における信頼性の高い統合を重視する汎用路線へと二分化しつつあります。
2025年には、12 GBのパッケージ容量帯が総売上高の37.16%を占め、主流のプレミアム需要の柱となりました。この位置づけは、非ProモデルのフラッグシップAndroidデバイスと一致しており、OEM各社は、すべてのモデルを最高コストの構成に押し込むことなく、強力なパフォーマンスを必要としています。サムスンは2024年8月、12GBおよび16GBの12nmクラスのLPDDR5Xパッケージの量産を開始し、これらのパッケージを24GBおよび36GBモジュールへと拡張するロードマップに位置づけました。マイクロン社もまた、同社の1YノードLPDDR5Xファミリーが8GBから32GBまでの容量を網羅しており、階層化されたデバイスラインナップを構築するOEMメーカーにとってのプラットフォームの断片化を軽減すると述べています。これにより、高容量製品が勢いを増す中でも、LPDDR5パッケージ・オン・パッケージ市場には安定した販売量の中心が確保されます。
24 GB以上のセグメントは、2026年から2031年にかけてCAGR 6.78%で成長すると予測されており、LPDDR5パッケージ・オン・パッケージ市場において最も成長が速いパッケージ容量層となります。この拡大は、ハイエンドスマートフォンや、より負荷の高いローカルAI処理をサポートするデュアルダイまたは多層PoP構成と密接に関連しています。また、メモリコストが堅調に推移する中でも、主要ベンダーがプレミアムな仕様を維持しているため、16 GBクラスも伸びています。したがって、LPDDR5パッケージ・オン・パッケージ(PoP)業界は、12 GBが販売量の基盤であり続け、16 GBから24 GB以上が時間の経過とともに売上構成比を高めていくという、着実な容量の段階的拡大の恩恵を受けています。
地域別分析
2025年、アジア太平洋地域はLPDDR5パッケージ・オン・パッケージ市場のシェアの86.19%を占め、同地域は2031年までCAGR6.72%で拡大すると予測されています。これにより、アジア太平洋地域はLPDDR5パッケージ・オン・パッケージ市場において、最大かつ最も急成長している地域クラスターとしての地位を維持しています。その地位は、単純な構造的優位性に基づいています。すなわち、DRAM製造、ファウンダリサービス、パッケージング能力、および最終デバイスの組み立てが、同じ広範な生産システム内に集中している点です。韓国は、生産およびサプライヤーの認定において依然として中心的な役割を果たしています。台湾は、より広範なモバイルメモリチェーンを支えるファウンダリ、パッケージング、およびテスト活動を引き続き担っています。
中国は、スマートフォンOEMによる非常に大規模な調達と、拡大する国内メモリ産業の推進を組み合わせることで、アジア太平洋地域に需要の厚みとサプライチェーンにおける存在感を加えています。そのため、アジア太平洋地域のLPDDR5パッケージ・オン・パッケージ市場は、主に設計活動や完成品の消費に依存する他の地域に比べて、より強靭なものとなっています。インドや東南アジアも重要な役割を果たしており、携帯電話の組み立てや、ミドルレンジ上位クラスのスマートフォンへの需要が、今後の量産拡大の次の段階において依然として重要だからです。日本は、基板およびパッケージング関連分野における技術力を通じて、規模は小さいながらも有用な役割を維持しています。これらの国々の立場が相まって、中期的には他の地域が再現することが困難な地域構造を支えています。
2025年においても、北米と欧州の売上高への寄与度は依然として小さいもの、両地域とも、プレミアムデバイスの設計や自動車向け認定活動を通じて、LPDDR5 PoP市場を形作っています。北米が重要なのは、最終組み立てがアジアで行われる場合でも、主要なスマートフォンやプラットフォームの決定がメモリの仕様に影響を与えるためです。欧州が重要視される理由は、コネクテッドカーやコックピット関連のプログラムが、高性能かつ安全性を重視したモバイルメモリへの需要を創出しているためです。世界のその他の地域は地域別貢献度が最も低く、主に現地生産ではなく輸入された完成品を通じてLPDDR5 PoPを消費しています。これらの市場では、採用動向がスマートフォンの価格や5Gの展開ペースに左右されやすいため、長期的なデバイス需要が堅調であっても、コスト圧力によって出荷量の伸びが鈍化する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デバイス内AIのメモリ使用量の増加
- プレミアムスマートフォン向け5G帯域幅の拡大
- モバイルDRAMにおけるLPDDR5およびLPDDR5Xの構成比率の拡大
- LPDDR5がミドルレンジ上位のスマートフォンに普及しつつあります
- APメモリの認定サイクルの短縮
- 熱設計に最適化された超薄型パッケージの設計
- 市場抑制要因
- HBM主導による先端ノードの生産能力の押し出し効果
- メモリの部品原価(BOM)上昇による圧力の高まり
- PoPの熱的ホットスポットリスク
- 新興サプライヤーにおけるAP検証のボトルネック
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- LPDDR5
- LPDDR5X
- 高速LPDDR5X/LPDDR5Tクラスのパッケージ
- パッケージ容量別
- 8 GB以下
- 12 GB
- 16 GB
- 24 GB以上
- データレート別
- 最大6400 Mbps
- 6401~7500 Mbps
- 7501~8533 Mbps
- 8533 Mbps以上
- エンドデバイス別
- スマートフォン
- タブレットおよび着脱式モバイルコンピューティングデバイス
- XRデバイス/AR・VRヘッドセットおよびスマートグラス
- ポータブルゲーム機および携帯型エンターテインメント機器
- 自動車用コックピットおよびインフォテインメント向けコンピューティングプラットフォーム
- その他のエンドデバイス
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- ChangXin Memory Technologies, Inc.
- Nanya Technology Corporation
- BIWIN Storage Technology Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd.
- ADATA Technology Co., Ltd.
- Kingston Technology Company, Inc.
- Integrated Silicon Solution, Inc.
- Shenzhen Shichuangyi Electronics Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日

